📅 발행: 2026-07-18 | 🔄 최종 업데이트: 2026-10-14
📌 사후 점검 노트 (2026-10-14 기준) — 골목지기 작성·검토
7월 16일 242,500원이던 주가는 10월 13일 229,000원으로 -5.6%다. 글의 결론이 '가중 기대수익률 +0.45%, 하방 비대칭'이었으니 방향은 맞았지만 지수(KODEX 200 -13.0%)보다는 덜 빠졌다. 지켜보겠다고 한 두 창구 중 수급은 움직였다. 7월 16일 이후 기관이 3,826억원을 순매수했고 그중 9월 이후가 3,823억원이다. 글에서 적은 기관 순매도 1조 2,056억원의 흐름이 9월에 반전된 것이다. 반면 외국인은 같은 기간 1,252억원 순매도로 돌아섰다. 폐기 조건은 'HBM4 후속 발주 공시와 기관 반전의 동시 확인'이었는데, 기관 쪽은 충족됐고 발주 공시는 아직이다. 반기보고서 영업이익 1,303억원(+51.0%)은 잠정치와 같게 확정됐다.
한미반도체 주가가 한 달 새 26% 빠지는 동안, 2분기 영업이익은 15배 넘게 튀어올랐다. 실적은 좋아졌는데 주가는 반대로 갔다.
이 글은 그 간극이 어디서 벌어졌는지를 숫자로만 좁힌다. 결론과 확인 지표를 앞에 두고, 근거 표는 뒤에 부록으로 붙였다.
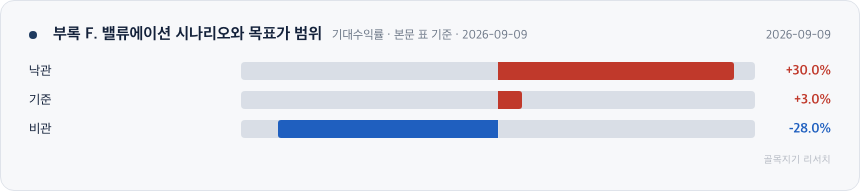
부록 F. 밸류에이션 시나리오와 목표가 범위 — 본문 표를 차트로 정리
결론부터: 실적은 V자, 주가는 밴드 최상단
지금 한미반도체는 실적과 밸류에이션이 서로 다른 방향을 가리키는 구간이다. 2026Q2 잠정 영업이익 1,303억원(+51.0% YoY)은 직전 분기 어닝쇼크(85억원, -88.0%)를 단번에 뒤집었다.
그런데 주가 지표는 반대다. 트레일링 PER 107.49배·PBR 33.32배는 5년 밴드 최상단권이고, 글로벌 피어 대비 EV/EBITDA는 +77% 프리미엄이다.
확률가중 시나리오로 계산한 가중 기대수익률은 +0.45%다. 무위험수익률(약 4%)을 크게 하회한다. 상방(낙관 +30%)이 있어도 비관(30% 확률, -28%)이 이를 대부분 상쇄하는 비대칭 하방 구조라는 뜻이다.
확인해야 할 5가지 숫자
세부 표를 보기 전에, 이 종목의 판단을 좌우하는 다섯 개 숫자부터 짚는다. 아래 항목이 각각 어디로 움직이는지가 밸류에이션 프리미엄의 유지·해소를 가른다.
1. Q2 실적 반전의 지속성 — 영업이익 85억 → 1,303억, OPM 16.7% → 51.9%
한 분기 만의 35.2%p 반등은 HBM4 그리핀 신규 수주분이 반영된 결과다. 반기보고서 순이익 확정치와 3분기 후속 발주가 이어져야 '일회성 인식'이 아님이 증명된다.
2. 밸류에이션 밴드 위치 — PER 107.49배·PBR 33.32배
PBR은 5년 밴드 최상단(P90 32.84배)을 이미 넘었고, PER은 P90(109.26배)에 근접했다. 이익 회복 초입에 고PER·고PBR이 동시에 나온 상태다.
3. 피어 대비 프리미엄 — Forward PER 66.86배·EV/EBITDA 113.23배
Forward PER은 피어 평균(29.88배)의 2.2배, EV/EBITDA는 피어 평균(63.93배)보다 +77% 높다. 이 격차가 좁혀지는지가 디레이팅의 방향타다.
4. SK하이닉스 내 점유율 — HBM3E 약 45% → HBM4 20~30%
세대 전환기에 ASMPT·한화세미텍으로 벤더가 다변화됐다. HBM4 세트 배분이 20%를 하회하면 점유율 침식이 구조적 문제로 굳는다.
5. 수급·매크로 뇌관 — 기관 -12,056억, 공매도 잔고 5.94%
기관은 20거래일 -12,056억원을 순매도했고, 공매도 잔고는 566만주(1.17조원)다. SOX 5일 -10.0%·VIX +23.3%에 반도체 섹터 힌트는 STRONG_AVOID다.
부록 A. 손익계산서 — 분기 실적 추이
이 표는 위 1번(실적 반전) 숫자의 원자료다. 5개 분기를 나란히 놓으면 Q1의 골과 Q2의 급반등이 한눈에 잡힌다.
표를 좌우로 밀어 보실 수 있습니다
| 구분 | 2025Q2 | 2025Q3 | 2025Q4 | 2026Q1 | 2026Q2(잠정) |
|---|---|---|---|---|---|
| 매출액 (억원) | 1,800 | 1,662 | 830 | 509 | 2,512 |
| 영업이익 (억원) | 863 | 678 | 276 | 85 | 1,303 |
| 영업이익률 (%) | 47.9 | 40.8 | 33.3 | 16.7 | 51.9 |
| 순이익 (억원) | 646 | 657 | 288 | 190 | - |
2026Q1 OPM 16.7%는 5개 분기 중 최저였고, Q2 잠정치 51.9%로 한 분기 만에 35.2%p 반등했다. HBM3E→HBM4 세대 전환기 발주 공백이 Q1에 집중됐고, Q2에 그리핀 신규 수주가 반영됐다.
Q2 매출 급증(QoQ +393.4%)은 이 수주분의 인식 시점과 맞물린 결과다. 순이익은 공정공시 특성상 미공개이며 반기보고서에서 확정된다.
부록 B. 재무상태표 — 부채비율·ROE·유동성
이 표는 실적 변동성과 별개로 재무 체력이 얼마나 단단한지를 보여준다. 실적이 흔들려도 증설을 자체 현금으로 감당할 수 있는지를 여기서 확인한다.
| 지표 | 값 |
|---|---|
| 부채비율 (%, 2026Q1) | 16.80 |
| 부채비율 (%, 2025FY) | 17.82 |
| 유동비율 (%, 2025FY) | 410.65 |
| ROE (%, 2025FY) | 34.76 |
| EPS (원, TTM) | 2,256 |
부채비율 17.82%(2026Q1 16.80%)는 사실상 무차입 구조다. 유동비율 410.65%는 단기 지급능력 여유가 크다는 뜻이고, ROE 34.76%는 업종 최상위권 자본효율이다.
이 체력이 7공장(하이브리드 본더 전용, 578.24억원, 2026-11 준공 목표) 증설을 자체 현금으로 감당하게 한다. 다만 2026-06 SpaceX 지분 500억원(자기자본 7.24%)·용산 부동산 465억원 취득은 본업 CapEx와 별개의 비핵심 자산 배분이라 자본 배분 일관성 점검이 필요하다.
부록 C. 컨센서스 vs 실적 — 시차의 함정
이 표는 위 3번(피어 프리미엄) 판단의 전제를 흔드는 자료다. 컨센서스가 언제 산출됐는지를 확인하면 Forward 지표를 그대로 믿어도 되는지 판단할 수 있다.
| 구분 | 2026Q1 | 2026Q2(잠정) |
|---|---|---|
| 영업이익 (억원) | 85 | 1,303 |
| YoY 증감율 | -88.0% | +51.0% |
| 영업이익률 (%) | 16.7 | 51.9 |
표를 좌우로 밀어 보실 수 있습니다
| 항목 | 2025FY 실적/TTM | 2026E 컨센서스 | 증감율 |
|---|---|---|---|
| 매출 (억원) | 5,767 | 8,196 | +42.1% |
| EPS (원) | 2,256 | 3,627 | +60.8% |
2026E 컨센서스(매출 8,196억원, Forward EPS 3,627원)는 2026-06-13에 산출됐다. 2026Q2 잠정실적 공정공시(2026-07-14)는 이 컨센서스 이후에 나온 정보다.
따라서 Forward PER 66.86배는 아직 Q2 서프라이즈를 반영하지 못한 수치다. 시장 눈높이가 실적 반전을 온전히 소화하기 전 구간이라는 뜻이다.
부록 D. 피어 멀티플과 5년 밸류에이션 밴드
이 두 표는 위 2·3번 숫자의 근거다. 글로벌 경쟁사와 자기 과거를 동시에 놓고 봐야 '비싸다'는 말이 몇 배 비싼지 정량으로 잡힌다.
표를 좌우로 밀어 보실 수 있습니다
| 기업 | 티커 | P/E(TTM) | P/E(Fwd) | P/B | EV/EBITDA |
|---|---|---|---|---|---|
| 한미반도체 | 042700.KS | 107.49 | 66.86 | 33.32 | 113.23 |
| ASMPT | 0522.HK | 62.28 | 30.89 | 3.96 | 48.93 |
| BESI | BESI.AS | 118.06 | 35.80 | 39.11 | 89.20 |
| Kulicke & Soffa | KLIC | 94.39 | 22.95 | 5.93 | 53.66 |
| 피어 평균 (3사) | - | 91.58 | 29.88 | 16.33 | 63.93 |
한미의 P/E(TTM) 107.49배는 피어 평균(91.58배) 대비 +17%, EV/EBITDA 113.23배는 피어 평균(63.93배) 대비 +77% 프리미엄이다. Forward PER 66.86배는 피어 Fwd 평균(29.88배)의 2.2배로 프리미엄이 가장 두드러진다. BESI가 마이크론 HBM4 단독 벤더·하이브리드 본딩 선점 프리미엄으로 피어 중 가장 비싸다는 점을 감안하면, 한미는 SK하이닉스 내 점유율 침식이 실적으로 확정되기 전까지 이 프리미엄을 정당화할 추가 모멘텀 확인이 필요한 구간이다.
표를 좌우로 밀어 보실 수 있습니다
| 지표 | 현재 | P10 | P25 | P50 | P75 | P90 | 밴드 위치 |
|---|---|---|---|---|---|---|---|
| PBR | 33.32 | 3.82 | 6.57 | 13.52 | 18.96 | 32.84 | 최상단 |
| PER | 107.49 | 12.68 | 28.06 | 38.50 | 61.13 | 109.26 | 상단 |
현재 PBR 33.32배는 5년 밴드 최상단(P90 32.84배)을 초과했고, PER 107.49배는 P90(109.26배)에 근접한 상단이다. 시클리컬 업종은 이익 정점에서 PER이 낮아지는 게 정상인데, 지금은 이익 회복 초입이라 고PER·고PBR이 동시에 나타났다.
부록 E. 리스크 팩터 정량화
이 표는 위 4·5번(점유율·수급) 숫자를 리스크 단위로 재배열한 것이다. 각 리스크가 어떤 지표에서 어떤 트리거로 발현되는지를 미리 정해두면 대응이 빨라진다.
표를 좌우로 밀어 보실 수 있습니다
| 리스크 | 영향도 | 현재 상태 | 모니터링 지표 | 트리거 |
|---|---|---|---|---|
| 밸류에이션 프리미엄 미해소 | 상 | Forward PER 66.86배는 피어 Fwd 평균(29.88배)의 2.2배, PBR 33.32배는 피어 평균(16.33배)의 2배 | 피어 대비 프리미엄 수렴폭 | 피어 평균 수렴 시 디레이팅 |
| SK하이닉스 내 점유율 침식 | 상 | HBM3E 세대 약 45%→HBM4 세대 20~30%, ASMPT·한화세미텍 다변화 | HBM4 세트 배분 비율 | 20% 하회 시 하향 |
| 고객 집중 리스크 | 상 | 개별 확인 공급계약이 전량 SK하이닉스, 마이크론은 BESI 단독벤더 보도로 봉쇄, ASMPT가 SK하이닉스 내부 절반 잠식 | 신규 단일판매공급계약 공시 여부 | 1분기 발주 공백 재현 시 |
| 매크로 반도체 역풍 | 상 | SOX 사상 최고 대비 -20% 기술적 약세장, VIX 5일 +22.95%, 반도체 섹터 힌트 STRONG_AVOID | SOX·VIX 방향 | 섹터 힌트 STRONG_AVOID 해제 |
| 수급 뇌관 | 중 | 기관 20거래일 -12,056억 순매도, 공매도 잔고 566만주(1.17조원, 비중 5.94%), days-to-cover 약 4.7일 | 기관 순매수 반전, 공매도 잔고 감소 | 반전 확인 시 상향 요인 |
| 지정학·수출통제 | 상 | 미 상무부 메모리 100% 관세 경고, BIS 대중 HBM 장비 수출통제 | 관세·통제 확정 여부 | 확정 시 대중 수출 기회 봉쇄 |
| 비핵심 자본배분 | 중 | 2026-06 SpaceX 지분 500억원(자기자본 7.24%), 용산 부동산 465억원 취득 | 추가 비핵심 투자 여부 | 반복 시 자본효율 우려 확대 |
부록 F. 밸류에이션 시나리오와 목표가 범위
이 표는 맨 앞 결론의 '가중 기대수익률 +0.45%'가 어떻게 나왔는지를 보여준다. 단일 목표가 대신 확률가중 매트릭스로 하방 비대칭을 정량화했다. 기준가는 2026-07-16 종가 242,500원이다.
표를 좌우로 밀어 보실 수 있습니다
| 시나리오 | 확률 | 기대수익률 | 환산 주가 | 조건 | 가중 기여 |
|---|---|---|---|---|---|
| 낙관 | 25% | +30% | 약 315,250원 | 3분기 발주 지속 + 매크로 RISK_ON 전환 + 숏커버 | +7.5%p |
| 기준 | 45% | +3% | 약 249,775원 | 20일선 박스권, 밸류 프리미엄 완만 압축 | +1.35%p |
| 비관 | 30% | -28% | 약 174,600원 | 디레이팅 + 발주 공백 재현 + 피어 수렴 | -8.4%p |
가중 기대수익률은 +0.45%다. 60일선(299,920원) 회복이라는 상방(+23.6%)에도 불구하고, 비관 시나리오 손실폭(-28%)에 확률(30%)이 곱해지며 상방을 대부분 상쇄한 결과다.
무위험수익률(약 4%)을 크게 하회한다. 참고로 셀사이드 컨센서스 목표가는 평균 380,000원(+56.7%), 최고 500,000원(BofA 2026-05-22), 최저 230,000원(유진투자증권 2026-01-27)이다.
🧭 골목지기 뷰 — 데이터 밖의 판단
골목지기가 이 리포트에서 가장 눈여겨본 것은 Q2 영업이익 +51.0%가 아니다. 컨센서스 산출일(2026-06-13)이 Q2 잠정실적 공시일(2026-07-14)보다 앞선다는 시차다. 즉 Forward PER 66.86배는 아직 서프라이즈를 담지 못한, 반쯤 낡은 눈높이다.
시장은 이 구간에서 국내 증권사 매수 86%·매도 0% 컨센서스를 실적 개선의 선반영으로 읽는다. 골목지기는 다르게 본다.
어닝쇼크 이전의 컨센서스 관성이 그대로 남은 것에 가깝다고 판단한다. 실적 반전을 먼저 소화한 눈높이라면 시차의 함정이 애초에 성립하지 않는다.
통념과 가장 크게 갈리는 지점은 수급 해석이다. 외국인 순매수 +6,086억원을 '저점 매집'으로 읽는 프레임이 많다.
그러나 같은 기간 주가는 -26% 빠졌다. 골목지기는 이 조합을 매집 성공이 아니라 매물 소화 실패로도 읽을 수 있다고 판단한다.
그래서 골목지기는 지금 신규 진입보다 두 개의 확인 창구를 지켜본다. 하나는 3분기 SK하이닉스 HBM4 후속 발주가 공시로 잡히는지, 다른 하나는 기관 순매도(-12,056억)가 실제로 반전되는지다.
이 두 신호가 동시에 확인되면 골목지기는 위 관점을 폐기한다. 반대로 3분기에 발주 공백이 재현되면 Q1형 쇼크의 반복 가능성에 무게를 둔다. 밸류에이션이 밴드 최상단에 있는 지금, 골목지기는 확률배분 자체가 하방에 더 민감한 비대칭 구조라는 점을 기준으로 삼는다.
💬 이 글의 판단에 반대 근거나 다른 데이터가 있다면 댓글로 남겨 주시면 다음 사후 점검 노트에 반영한다.
데이터 출처:
- DART 전자공시시스템 (dart.fss.or.kr) — 한미반도체 2025FY 사업보고서(rcept_no 20260312001230), 2026Q1 분기보고서(rcept_no 20260515001572), 2026Q2 잠정실적 공정공시(20260714), 단일판매공급계약(20260608)
- KRX 정보데이터시스템 / 한국거래소 (data.krx.co.kr) — 현재가·PER·PBR·시가총액·역사적 밸류에이션 밴드(2021-07~2026-07 61개월), 투자자별 순매수 (2026-07-16 기준)
- 키움증권 API — 현재가 실측
- Yahoo Finance — 글로벌 피어(ASMPT·BESI·Kulicke & Soffa) 멀티플, SOX (2026-07-18)
- FnGuide/WiseReport 컨센서스 — 2026E 매출·Forward EPS, 목표가 (2026-06-13, 2026-07-13)
- TrendForce·DigiTimes — SK하이닉스 HBM4 TC Bonder 발주 구조 (2025-12-12, 2026-06-05)
- ASMPT IR — TCB 유효시장 전망 (2026Q1)
- Bloomberg — 반도체 섹터 매크로 (2026-07-17)
'🔬 기업 & 산업 인텔리전스 (Equity & Industry) > 국내 기업 분석(KRX)' 카테고리의 다른 글
| 삼성전기 2026년 2분기 실적 — 영업이익 +106.7%, PBR 12.34배 밸류 분석 (009150) (1) | 2026.08.18 |
|---|---|
| 삼천당제약 재무제표 분석: 2026년 1분기 EPS·ROE·피어 멀티플로 본 밸류에이션 (0) | 2026.07.22 |
| 효성중공업 재무제표 분석: 2026년 1분기 영업이익률·ROE·피어 멀티플 (0) | 2026.07.21 |
| [삼성전기] 26Q1 재무 분석 — Forward PER 14배·MLCC+FC-BGA 이중 플랫폼 수치 총정리 (0) | 2026.05.25 |
댓글