📅 발행: 2026-07-19 | 🔄 최종 업데이트: 2026-10-14
📌 사후 점검 노트 (2026-10-14 기준) — 골목지기 작성·검토
이 글은 패키징 산업 성장과 개별 업체 수혜를 두 칸으로 나눠 적자고 했다. 석 달 뒤 국내 대표 장비사 한미반도체는 7월 20일 222,000원에서 10월 13일 229,000원으로 +3.2%다. 지수(KODEX 200 -13.0%)가 빠지는 동안 플러스를 지켰으니 하락 방어는 분명히 됐지만, 'Fwd PER 66배가 독점 프리미엄 값'이라는 지적을 뒤집을 만한 재평가 상승은 아니었다. 산업 성장은 견고하되 이익 귀속이 재편 중이라는 진단이 가격에 그대로 반영된 모양새다. 폐기 조건으로 둔 SK하이닉스 HBM4 발주 집중도 변화는 공시로 아직 확인하지 못했다. 다음 점검은 3분기 실적과 함께 한다.
엔비디아 실적이 나올 때마다 'CoWoS', 'HBM', '후공정 병목'이 헤드라인을 채운다. 문제는 그다음이다.
병목이 풀리며 늘어나는 돈이 정확히 누구 주머니로 들어가는지, 국내 후공정 장비주를 들고 있는 투자자 입장에서는 답이 잘 안 나온다. 이 글은 그 한 가지 질문에 답하려고 어드밴스드 패키징 산업의 시장 규모·병목·점유율 데이터를 2026년 7월 기준으로 정리한 것이다.
읽는 순서를 뒤집었다. 표와 배경 설명을 먼저 늘어놓는 대신, 결론과 '확인해야 할 5가지'를 앞에 두고 데이터 표는 부록으로 내렸다. 바쁜 독자는 앞의 두 블록만 읽어도 충분하고, 근거가 필요하면 부록에서 원자료를 확인하면 된다.
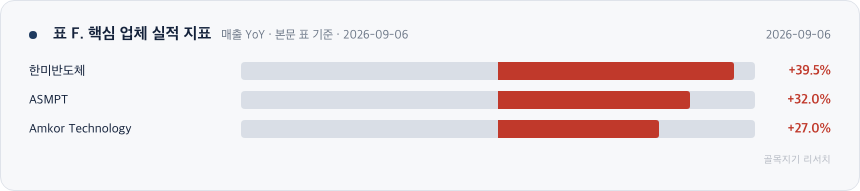
표 F. 핵심 업체 실적 지표 — 본문 표를 차트로 정리
🧭 QUICK NAVIGATION (목차)
1. 먼저, 결론부터
결론부터 적는다. 어드밴스드 패키징 산업의 성장 자체는 논쟁의 여지가 크지 않다. 시장 규모는 2024년 460억달러에서 2030년 794억달러(CAGR 9.5%)로 향하고, TSMC CoWoS 병목·ASMPT 수주 지표·ASE CapEx 증액이 실물 수요의 견고함을 서로 독립적으로 확인한다.
쟁점은 다른 곳에 있다. 그 성장의 이익이 누구에게 귀속되느냐다. HBM4 세대부터 SK하이닉스의 TC본더 발주가 여러 공급사로 쪼개지면서, 산업 파이의 확대가 국내 특정 장비사로 비례해 흘러가지 않는 구조가 형성됐다.
그래서 현재 국면은 한 문장으로 이렇다 — 산업의 성장은 견고하되, 이익 귀속 경로는 재편 중이다. 글로벌 OSAT와 다자(多者) TCB 공급 구조가 이익을 나눠 가지는 중기 재편 단계로 판단한다. 국내 밸류체인에 대한 시각을 '산업 성장'과 '개별 업체 수혜'로 분리해서 봐야 하는 이유가 여기 있다.
2. 확인해야 할 5가지
산업을 판단할 때 실제로 봐야 하는 수치를 다섯 가지로 추렸다. 각 항목의 원자료 표는 아래 부록에 그대로 실었다.
① 시장은 커지고, 무게중심은 이동한다
어드밴스드 패키징 전체 시장은 2024년 460억달러 → 2030년 794억달러(CAGR 9.5%)다. 그 안에서 TC본딩(TCB) 장비 TAM은 2030년 9억 3,600만달러(CAGR 11.6%), 하이브리드 본딩 장비는 3억 9,700만달러(CAGR 21.1%)다.
절대 규모는 TCB가 2.4배 크지만 성장률은 하이브리드가 1.8배 빠르다. 2025~2026년은 TCB가 주도하고, 무게중심은 하이브리드로 서서히 넘어가는 그림이다.
(부록 표 A·B 참조)
② CoWoS 병목이 산업 전체의 심장이다
TSMC CoWoS 캐파는 CY25 649K wafers에서 CY26 목표 1,096K wafers(+69% YoY)로 확대된다. 그럼에도 2026년 중반 기준 수급갭은 ~20%로 유지 중이고, 연말 ~10%로 점진 축소가 전망된다.
NVIDIA 단일 계정이 이 캐파의 50~60%를 점유한다. 이 병목이 후공정 밸류체인 전체의 가격 결정력을 떠받치는 축이다.
(부록 표 C 참조)
③ 점유율 재편 — 이 글의 핵심 수치
가장 중요한 숫자다. SK하이닉스 내 국내 선두 업체의 HBM4 TC본더 점유율이 HBM3E 세대 ~45%에서 HBM4 세대 20~30%로 축소됐다.
복수 출처(TrendForce·DigiTimes 2025-12) 교차확인이 완료된 사안이다. HBM4 TC본더 물량의 절반가량이 ASMPT로, 유사 물량이 국내 신진 업체로 배정됐다.
글로벌 누적 점유율 71.2%라는 숫자와 현재 발주 흐름이 서로 다른 이야기를 한다. (부록 표 D·F 참조)
④ 밸류에이션 부담은 층위마다 다르다
국내 후공정 장비 선두 업체의 선행 주가수익비율(Fwd PER)은 66.86배로 글로벌 장비 피어 평균 29.88배의 2.2배다. EV/EBITDA 113.23배는 피어 평균 대비 +80% 이상 프리미엄이다.
2026Q2 잠정 영업이익률 51.9%라는 서프라이즈에도 프리미엄이 유지된다. 반면 OSAT 세그먼트(ASE Fwd PER 19.3배, Amkor 25.7배)는 장비사 대비 밸류에이션 부담이 낮다.
같은 산업 안에서도 층위별 눈높이가 크게 갈린다. (부록 표 D·E 참조)
⑤ 수요와 가격이 반대를 가리킨다
실물 수요는 강하다. ASMPT 2026Q1 수주 +71.6% YoY, B/B ratio 1.43(4년 내 최강), ASE 순이익 +87%, 반도체 ETF(SOXX·SMH)에 단일 세션 합산 약 123억달러 기관 순유입이 있었다.
반면 가격은 반대다. 2026-07-19 기준 SOX 5일 등락률 -5.46%로 섹터 단기 역풍이 작동했다.
실물 TAILWIND와 단기 가격 HEADWIND가 겹치는 MIXED 국면이다. 밸류에이션 디레이팅 발생 확률은 50%로 추정된다.
(부록 표 C·G·H 참조)
🧭 골목지기 뷰 — 데이터 밖의 판단
이 데이터 더미에서 골목지기가 가장 오래 들여다본 것은 수치 하나가 아니라 두 수치의 '엇갈림'이다. 수요 지표는 위를 가리키는데 가격 지표는 아래를 가리킨다.
시장은 이 엇갈림을 대개 '수요 둔화의 전조'로 읽는다. 골목지기는 다르게 읽는다.
이건 수요 자체가 흔들린 신호가 아니라, 늘어난 이익이 어느 문으로 나갈지가 바뀌는 소리다. 파이는 커지는데 자르는 손이 늘어난 것이다.
시장의 통념은 '누적 점유율 71.2%'라는 숫자에 기대어 국내 선두 업체의 구조적 해자를 이야기한다. 골목지기는 그 71.2%가 과거를 합산한 룸미러라고 본다.
앞유리에 비치는 건 HBM4 현재 발주 흐름이고, 그 흐름은 물량의 절반이 이미 해외 장비사로, 나머지 상당분이 국내 신진 업체로 흩어진 다른 구도다. 누적 점유율로 미래를 사면, 이미 바뀐 룰을 지난 성적표로 베팅하는 셈이 된다.
그렇다고 국내 밸류체인을 접으라는 말은 아니다. 산업의 파이가 커지는 국면에서는 2등·3등에게도 자리가 생긴다.
다만 '독점 프리미엄'과 '성장 참여'는 값이 다르다. Fwd PER 66배는 전자의 값인데, 지금 발주 데이터가 지지하는 건 후자에 가깝다.
골목지기가 이 산업을 볼 때 '산업 성장'과 '개별 업체 수혜'를 억지로라도 두 칸으로 나눠 적는 이유가 그것이다.
이 판단이 뒤집히는 경계선은 뿌옇지 않고 또렷하다. SK하이닉스의 HBM4 후속 TC본더 발주가 DART 공시 기준으로 국내 선두 업체 쪽에 2건 이상 연속 확인되는 순간이다.
그때는 '점유율 재편'이라는 이 글의 뼈대를 미련 없이 버린다. 반대로 발주 공백이 한 분기 더 이어지면 재편은 가설이 아니라 사실이 된다.
그래서 골목지기가 실제로 지켜보는 건 주가 차트가 아니라 DART 수주 공시 캘린더와 TrendForce CoWoS 수급갭 보도, 이 두 개다. 산업 리포트의 장밋빛 TAM보다, 다음 발주가 어느 문으로 나가는지가 이 판을 정한다.
4. 부록 — 핵심 데이터 표
앞의 판단을 지지하는 원자료를 표로 모았다. 결론이 궁금한 독자는 여기까지 내려올 필요가 없고, 근거를 직접 확인하려는 독자만 보면 된다.
표 A. 세그먼트별 시장 규모·성장률
산업의 '파이가 커진다'는 명제(체크 ①)를 절대 규모와 성장률로 확인하는 표다. TCB와 하이브리드 본딩의 CAGR 격차가 무게중심 이동의 근거다.
| 세그먼트 | 2030 전망(또는 2026 연간) | CAGR |
|---|---|---|
| 어드밴스드 패키징 전체 | $79.4B (2024 $46B → 2030) | 9.5% |
| A&P 장비 2026 연간 | $6.7B | +9.6% YoY |
| TCB 장비 (2030) | $936M | 11.6% |
| 하이브리드 본딩 장비 (2030) | $397M | 21.1% |
| 반도체 장비 전체 2026 | $139B | 신기록 |
표 B. 밸류체인 4개 층위
이익이 어느 층위에 쌓이는지 보는 표다. 후공정 장비 층위가 마진 50%+로 두껍지만, 그 층위가 'HBM4 기준 멀티벤더 구조로 재편' 중이라는 점(체크 ③)이 핵심이다.
표를 좌우로 밀어 보실 수 있습니다
| 층위 | 주요 플레이어 | 역할 및 이익 구조 | 경쟁 강도 |
|---|---|---|---|
| AI 수요 | NVIDIA, Google, Amazon, MS | AI 가속기 설계 — CoWoS·HBM 수요 원천. NVIDIA CY26 AI GPU +31% YoY | 과점 |
| 파운드리·OSAT | TSMC, ASE, Amkor, SFA반도체 | CoWoS 병목 층위 — 가격 결정력 보유. ASE CoWoS/FoCoS >20% 인상 | 집중 경쟁 |
| 후공정 장비 | 한미반도체, ASMPT, BESI, 한화세미텍, HPSP | TCB·하이브리드 본딩 장비 — 마진 50%+. HBM4 기준 멀티벤더 구조로 재편 | 과점→다자 전환 |
| 소재·부품 | 실리콘 인터포저·TSV·MR-MUF 소재사 | HBM 적층 핵심 소재 — 세대 전환 시 수혜 폭 이동 | 공급자 다수 |
보충: JEDEC이 HBM4 세대에서 마이크로범프(TC본딩) 방식 유지를 결정해, 하이브리드 본딩의 본격 채용이 HBM4E(2028+)로 연기됐다 (SemiEngineering 2026; TrendForce 2025-10-07). TCB 장비 수요 가시성이 2027~2028년까지 연장되는 배경이다.
표 C. 매크로·수급 지표 (2026-07-19)
수요와 가격이 반대를 가리키는 국면(체크 ⑤)을 한 화면에서 보는 표다. SOX 단기 하락과 실물 수요 지표를 나란히 놓고 읽어야 MIXED 국면이 이해된다.
표를 좌우로 밀어 보실 수 있습니다
| 지표 | 현재값 | 5일 변화 | 패키징 섹터 함의 |
|---|---|---|---|
| SOX | 11,673 | -5.46% | 단기 역풍 — 섹터 멀티플 하락 압력 구간 |
| VIX | 18.77 | +9.38% | 중립 구간 — 패닉 미도달, 경계심 상승 |
| US10Y | 4.54% | -6.8bp | 할인율 소폭 완화 — 고밸류에이션 성장주 부담 제한적 경감 |
| DXY | 100.75 | -0.19% | 원화 약세 부담 제한적 |
| KRW/USD | 1,487.46 | -0.74% | 원화 소폭 강세 — 수출 장비사 환차익 일부 상쇄 |
보충: TSMC CoWoS 캐파는 CY25 649K → CY26 목표 1,096K wafers(+69% YoY), 수급갭은 2026년 중반 ~20%에서 연말 ~10%로 축소 전망이다 (iM증권 2026-05-18; TrendForce 2026-06-15). NVIDIA 단일 계정이 CoWoS 캐파의 50~60%를 점유한다.
표 D. 후공정 장비사 피어 밸류에이션 (2026-07-19)
국내 선두 장비 업체의 밸류에이션이 글로벌 피어 대비 어느 정도 프리미엄인지 보는 표다(체크 ④). Fwd PER·EV/EBITDA의 격차가 프리미엄의 크기다.
표를 좌우로 밀어 보실 수 있습니다
| 기업 | 티커 | P/E(TTM) | P/E(Fwd) | P/B | EV/EBITDA |
|---|---|---|---|---|---|
| 한미반도체 | 042700.KS | 107.49 | 66.86 | 33.32 | 113.23 |
| ASMPT | 0522.HK | 62.28 | 30.89 | 3.96 | 48.93 |
| BESI | BESI.AS | 118.06 | 35.80 | 39.11 | 85.10 |
| Kulicke & Soffa | KLIC | 94.39 | 22.95 | 5.93 | 53.66 |
| 피어 평균(글로벌 3사) | — | 91.58 | 29.88 | 16.33 | 62.56 |
표 E. OSAT(패키징 서비스) 피어 밸류에이션
같은 산업 안에서 장비사보다 밸류에이션 부담이 낮은 층위가 있다는 점(체크 ④)을 보는 표다.
표를 좌우로 밀어 보실 수 있습니다
| 기업 | 티커 | P/E(TTM) | P/E(Fwd) | P/B | EV/EBITDA |
|---|---|---|---|---|---|
| ASE Technology | ASX | 60.0 | 19.3 | 7.8 | — |
| Amkor Technology | AMKR | 36.2 | 25.7 | 3.4 | 12.9 |
표 F. 핵심 업체 실적 지표
실물 수요가 실적으로 전이됐는지(체크 ⑤), 그리고 국내 수혜가 글로벌 장비사로 이전된 흔적(체크 ③)을 함께 보는 표다.
표를 좌우로 밀어 보실 수 있습니다
| 기업 | 기간 | 매출 YoY | 이익 YoY | 핵심 지표 |
|---|---|---|---|---|
| 한미반도체 | 2026Q2(잠정) | +39.5% | 영업이익 +51% | 영업이익 1,303억원 / OPM 51.9% / TC본더 글로벌 점유율 71.2%(누적) |
| ASMPT | 2026Q1 | +32% | — | 수주 +71.6% YoY / B/B ratio 1.43 (4년 내 최강) / Q2 가이던스 +37% |
| ASE Technology | 2026Q1 | — | 순이익 +87% | CapEx $8.5B (+60% YoY) / CoWoS·FoCoS 가격 >20% 인상 |
| Amkor Technology | 2026Q1 | +27% | — | 매출 $1.68B / Q2 가이던스 $1.75~1.85B / 2030년 $11B 비전 |
표 G. 리스크 팩터 정량화
무엇이 이 판단을 흔들 수 있는지, 그리고 무엇을 모니터링해야 하는지 임계값과 함께 정리한 표다. 1순위는 점유율 침식(체크 ③), 2순위는 밸류에이션 디레이팅(체크 ④)이다.
표를 좌우로 밀어 보실 수 있습니다
| 리스크 | 영향도 | 발생 확률 | 모니터링 지표 | 임계값 |
|---|---|---|---|---|
| SK하이닉스 내 점유율 침식 | 상 | 60% | HBM4 발주 DART 공시 연속성 | 점유율 10% 이하 추가 하락 |
| 단일 계정 집중 (84.6%) | 상 | 45% | DART 수주 공시 분기 공백 | 1분기 연속 수주 0건 |
| 과잉공급·사이클 정점 | 중-상 | 35% | TrendForce CoWoS 수급갭 보도 | 수급갭 10% 이하 조기 축소 |
| 매크로 역풍 | 상 | 40% | SOX 5일 변화율 / VIX | SOX -10% 이하 추가 하락 |
| 밸류에이션 디레이팅 | 상 | 50% | Fwd PER 피어 스프레드 추이 | AI CapEx 서사 재평가 국면 |
| 기술 대체 (하이브리드 본딩) | 중 | 20% | HBM4E 타임라인 공시 변화 | 하이브리드 채용 2027년 이전 가속 |
| 지정학·수출통제 | 상 (중장기) | 25% | BIS 수출통제 리스트 갱신 | 한국 장비사 추가 포함 시 |
표 H. 시나리오 분석
낙관·기준·비관 세 갈래의 전제 조건과 확률을 정리한 표다. 기준 시나리오(50%)가 '이익 귀속 재편'이라는 이 글의 뼈대와 맞닿아 있다.
표를 좌우로 밀어 보실 수 있습니다
| 시나리오 | 전제 조건 | 확률(추정) | 섹터 파급 |
|---|---|---|---|
| 낙관 | CoWoS 수급갭 유지 + 후속 TCB 발주 연속 확인 + SOX 역풍 해제 | 25% | 후공정 장비주 밸류에이션 프리미엄 유지·확대 국면 |
| 기준 | CoWoS 수급갭 점진 축소 + 멀티벤더 구조 고착 + SOX 중립 | 50% | 글로벌 OSAT 상대 강도 우위, 국내 TCB 장비주 멀티플 소폭 압축 구간 |
| 비관 | CoWoS 수급갭 10% 이하 조기 축소 + 발주 공백 재현 + SOX 추가 하락 | 25% | 후공정 장비주 밸류에이션 부담 점검 구간, 글로벌 OSAT 상대 방어력 유지 |
💡 골목지기 퀀트 뷰 핵심 FAQ
Q1. 어드밴스드 패키징(반도체 후공정) 산업의 현재 업황은 어떤 국면인가?
A1. 구조적 성장 사이클은 견조하나 이익 귀속 경로가 재편 중인 중립 국면이다. TSMC CoWoS 수급갭 ~20%·ASMPT B/B ratio 1.43(4년 내 최강)·A&P 장비 연간 매출 67억달러(+9.6% YoY) 등 실물 지표는 호조이나, SOX 5일 -5.46% 역풍과 후공정 장비주 Fwd PER 30~67배 수준의 밸류에이션 부담이 동시 작동 중이다 (2026-07-19 기준).
Q2. 패키징 산업에서 관찰 가능한 업체 후보는 어디인가?
A2. 글로벌 OSAT 세그먼트의 ASE Technology(Fwd PER 19.3배, CapEx +60%, 가격 결정력 직접 행사)와 Amkor Technology(Fwd PER 25.7배, AI 패키징 포트폴리오 3배 목표, Q1 매출 +27% YoY)는 장비사 대비 밸류에이션이 상대적으로 낮은 수준에서 AI 패키징 수요를 실적으로 전환 중이다. 리스크: ASE $8.5B·Amkor $2.5~3.0B 대규모 CapEx 집중으로 사이클 후반 공급 과잉 전환 시 이익률 압박이 가능하다.
Q3. 패키징 산업 분석 시 가장 큰 리스크는 무엇인가?
A3. 두 가지 구조적 리스크가 우선이다. 첫째, SK하이닉스 내 TC본더 점유율 침식 — HBM4 세대 기준 45%→20~30%로 복수 출처 교차확인 완료, 추가 하락 발생 확률 60%로 추정된다. 둘째, 밸류에이션 디레이팅 — Fwd PER 66.86배(글로벌 피어 평균 대비 2.2배 프리미엄)에서 AI CapEx 서사 재평가 국면 진입 시 디레이팅 발생 확률 50%로 추정된다 (2026-07-19 기준).
💬 이 글의 판단에 반대 근거나 다른 데이터가 있다면 댓글로 남겨 주시면 다음 사후 점검 노트에 반영한다.
데이터 출처:
- Yole Group (yolegroup.com) — 어드밴스드 패키징 시장 규모 $46B(2024)→$79.4B(2030) CAGR 9.5%; TCB·하이브리드 본딩 장비 TAM/CAGR (2025-08)
- SEMI (semi.org) — 글로벌 반도체 장비 연간 매출 $139B 신기록 전망·A&P 장비 $6.7B (2026)
- TrendForce (trendforce.com) — TSMC CoWoS 수급갭 ~20%→~10% 축소 전망 (2026-06-15); ASE CoWoS/FoCoS 가격 >20% 인상 (2026-07-01); 하이브리드 본딩 타임라인 재확인 (2026-07-07); SK하이닉스 HBM4 멀티벤더화·점유율 침식 (2025-12)
- iM증권 — CY26 CoWoS Capa 1,096K wafers(+69% YoY) 할당 추정 (2026-05-18)
- ASMPT IR (asmpt.com) — 2026Q1 실적: 매출 +32% YoY, 수주 +71.6% YoY, B/B ratio 1.43, Q2 가이던스 +37% (2026-05)
- Yahoo Finance / Investing.com — ASE Technology Q1 순이익 +87% YoY; Amkor Q1 매출 $1.68B +27% YoY (2026)
- TechInsights via 아시아경제 — 2025 TC Bonder Market Report: 한미반도체 누적 점유율 71.2%, SEMES 13.1%, ASMPT·Yamaha 5.6% (2025-12-22)
- DART 전자공시시스템 (dart.fss.or.kr) — 한미반도체 2026Q2 잠정실적(영업이익 1,303억원, OPM 51.9%) (20260714); TC본더 4.5 그리핀 442억원 수주 공시 (20260608)
- SemiEngineering (semiengineering.com) — HBM4에서 마이크로범프(TC본딩) 유지 결정, 하이브리드 본딩 연기 (2026)
- ETF.com — SOXX $5.43B·SMH $6.9B 기관 단일 세션 순유입 역대 최대 (2026-07-08)
- 한국거래소·글로벌 시세 — 멀티플(PER·PBR·EV/EBITDA) 기준일 2026-07-19; 매크로 지표(SOX·VIX·US10Y·DXY·KRW/USD)
'🔬 기업 & 산업 인텔리전스 (Equity & Industry)' 카테고리의 다른 글
| 재정정책 산업 분석 — 총지출 728조원·수혜 우선순위 역설 (2026) (0) | 2026.07.20 |
|---|---|
| 방어주 산업 분석 — XLP +15.9%·XLU +30% 글로벌 사이클과 한국 4대 세그먼트 구조 (2026) (1) | 2026.07.19 |
| 인구감소 산업 분석 — 초고령사회 진입·생산가능인구 2030년 누계 -445만명·밸류체인 이분화 (2026) (0) | 2026.07.19 |
| 반도체 증착 장비 관련주 분석: WFE $140B 가속론 vs P/E 72배 딜레마 (2026Q3) (1) | 2026.07.18 |
| 노광 산업 분석 — EUV 독점·국내 소재 밸류체인·섹터 국면 (2026) (0) | 2026.07.16 |
댓글