📅 발행: 2026-11-09 | 🔄 최종 업데이트: 2026-11-09
2020-01-01부터 2025-12-31까지 국내 주식에 추세추종(trend) 진입 신호 14,130건을 실행한 결과, 왕복비용 0.6%를 뺀 거래당 평균순익은 -0.26%였다. 포트폴리오 연복리수익률(CAGR)은 -4.88%, 최대낙폭(MDD)은 65.55%다.
신호일을 무작위로 100회 흩어 놓은 가짜 전략과 비교한 placebo 백분위는 0.00으로, 무작위 진입 100회 전부가 실제 신호보다 나은 성과를 냈다. 손절·사이징·수급·랭킹·국면 스위칭을 얹은 8개 실행 조합도 평균순익이 전부 음수였다.
성공한 전략이 아니라 실패한 백테스트의 전수 기록이며, 같은 기간 눌림목·투매 반등·돌파 진입기 3종과 국면별 분해를 함께 비교한다.
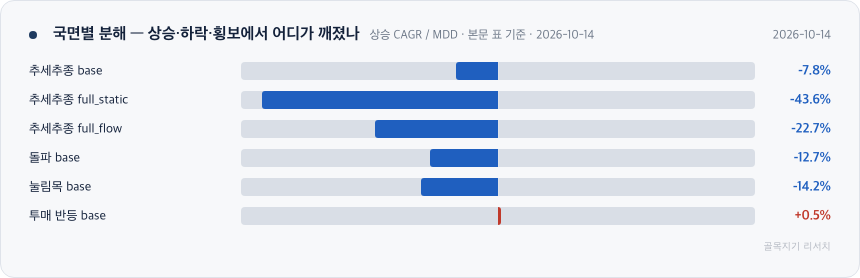
국면별 분해 — 상승·하락·횡보에서 어디가 깨졌나 — 본문 표를 차트로 정리
📊 목차
1. 왜 이 백테스트인가 — 실패를 공개하는 이유
공개되는 백테스트는 대부분 이긴 전략이다. 수십 개 조합을 돌려 가장 좋은 곡선 하나를 고르면 어떤 기간에도 우상향 곡선은 나온다. 문제는 그 곡선이 다음 기간에도 유지되는지 여부이고, 이를 가리려면 이기지 못한 조합까지 같은 자리에 놓고 봐야 한다.
이 글의 재료는 2020-01-01~2025-12-31 6년간 국내 주식에 진입기 4종 × 실행계층 8조합 = 32개 조합을 동일 조건으로 돌린 결과표다. 진입기는 추세추종(trend), 눌림목 매수(pbc_buy2_pullback), 투매 반등 매수(pbc_buy3_capitulation), 돌파 매수(pbc_breakout) 4종이고, 실행계층은 손절·사이징·수급 스코어링·랭킹·국면 스위칭 등을 하나씩 또는 묶어서 얹은 8단계다. 신호 건수는 눌림목 18,452건, 추세추종 14,130건, 돌파 6,594건, 투매 반등 1,252건으로 합계 40,428건이다.
32개 조합 가운데 사전에 정한 판정 게이트를 통과한 조합은 없었다. 추세추종은 8조합 전부 평균순익 음수에 placebo 백분위 0.00이었다.
이 글은 그 숫자를 가공 없이 옮긴다. 독자가 얻을 것은 "이 기간 한국 시장에서 추세추종 진입기가 어느 지점에서 어떻게 깨졌는가"에 대한 수치 지도다.
2. 설계 — 자본·비용·placebo·워크포워드·국면 라벨
초기 자본은 1억원, 왕복비용(매수+매도 수수료·세금·슬리피지 합산)은 0.6%로 고정했다. 비용 민감도를 보기 위해 왕복 1.2%(2배) 스트레스 결과를 "비용2배" 열에 병기했다.
평균순익·승률·신뢰구간은 거래 1건 단위(per-trade)로 계산하고, MDD·CAGR·Calmar·Sharpe는 신호를 동시에 보유한 포트폴리오를 일별 시가평가(MTM)해 산출했다. 두 묶음은 집계 단위가 달라 한 표 안에서 직접 비교하지 않는다.
용어는 네 가지만 정의한다. Calmar는 CAGR을 MDD로 나눈 위험조정 성과 지표로, 양수이면서 클수록 낙폭 대비 수익이 좋다는 뜻이다.
부트스트랩 95% 신뢰구간(CI)은 거래 표본을 복원추출로 다시 뽑아 평균순익이 들어가는 범위를 구한 것으로, 하한이 0보다 커야 "운이 아닌 양의 기대값"으로 본다. placebo 백분위는 실제 신호일을 무작위로 100회 이동시킨 가짜 신호 집합의 평균순익 분포에서 실제 평균이 몇 번째에 놓이는지를 0~1로 나타낸 값이다.
1.00이면 가짜 100회 전부를 이겼고, 0.00이면 전부에 졌다. 워크포워드(WF) 양수비율은 기간을 앞에서 뒤로 잘라 순차 검증했을 때 평균순익이 양수였던 구간의 비율이다.
판정 게이트는 단일 지표 통과를 인정하지 않는다. 비용 후 평균순익 양수 AND 비용 2배에서도 생존 AND CI 하한 0 초과 AND placebo 백분위 0.95 이상 AND WF 양수비율 0.6 이상을 모두 충족해야 통과다. 32개 조합을 돌리면 placebo 0.95 기준으로도 약 1.6건은 우연히 통과할 것으로 기대되기 때문에, 하나라도 빠지면 기각이다.
국면 라벨은 코스피 200일 이동평균선 기준으로 상승·하락·횡보 3분류했다. 200일선은 전환이 느리다.
실제 고점·저점 대비 라벨 전환 지연은 20회 전환 평균 31.9거래일이었고, 2020-10-30 저점은 2021-01-19에 가서야 상승 라벨로 바뀌었다(54거래일 지연). 첫 1년(워밍업)은 200일선이 덜 성숙해 국면 라벨 신뢰도가 낮다. 5장 국면별 숫자는 이 지연을 감안해 읽어야 한다.
3. 결과 — 진입기 4종 base 비교
base는 실행계층을 하나도 얹지 않은 상태, 즉 진입 신호만 따라 사고 기본 규칙으로 파는 가장 단순한 조합이다. 진입기 자체의 성격이 가장 그대로 드러난다.
표를 좌우로 밀어 보실 수 있습니다
| 진입기 (base) | N | 승률 | 평균순익 | 95% CI | MDD | CAGR | Calmar | 비용2배 | placebo | WF |
|---|---|---|---|---|---|---|---|---|---|---|
| 추세추종 (trend) | 14,130 | 37.42% | -0.26% | [-0.53, 0.01] | 65.55% | -4.88% | -0.07 | -0.86% | 0.00 | 0.4 |
| 돌파 (pbc_breakout) | 6,594 | 35.30% | -0.62% | [-0.96, -0.31] | 67.26% | -8.73% | -0.13 | -1.22% | 0.00 | 0.4 |
| 눌림목 (pbc_buy2_pullback) | 18,452 | 38.00% | -0.19% | [-0.45, 0.06] | 60.59% | -3.47% | -0.06 | -0.79% | 0.07 | 0.4 |
| 투매 반등 (pbc_buy3_capitulation) | 1,252 | 38.98% | -0.35% | [-1.05, 0.42] | 40.55% | +3.17% | 0.08 | -0.95% | 0.52 | 0.2 |
네 진입기의 거래당 평균순익은 전부 음수다. 추세추종 -0.26%는 눌림목 -0.19%보다 나쁘고 돌파 -0.62%보다는 낫다.
추세추종의 CI 상한은 0.01%로 0을 아슬아슬하게 넘지만 하한은 -0.53%이며, placebo 백분위 0.00은 무작위 날짜 진입 100회가 전부 이 신호보다 나았다는 뜻이다. 추세 신호를 받은 날 사는 것이 아무 날 사는 것보다 체계적으로 불리했다.
승률은 네 진입기 모두 35~39% 구간이다. 추세추종이 승률 37.42%에서 평균순익 -0.26%로 끝났다는 것은 이긴 거래의 평균 이익이 진 거래의 평균 손실을 덮지 못했다는 뜻이고, 이는 추세추종이 성립하려면 반드시 필요한 "소수의 큰 승리"가 이 기간 한국 시장에서 충분히 나오지 않았음을 시사한다.
포트폴리오 CAGR이 양수인 조합은 투매 반등 base 하나(+3.17%)다. 다만 거래당 평균순익이 -0.35%로 음수이면서 포트폴리오 CAGR이 양수인 것은 신호 1,252건이 특정 시기에 몰려 동시보유 포지션의 시가평가 경로가 거래 평균과 달랐기 때문이며, placebo 0.52·WF 0.2로 게이트에는 전혀 미치지 못한다. 돌파는 CI 전체가 음수 영역([-0.96, -0.31])에 들어가 네 진입기 중 가장 명확하게 기각됐다.
4. 추세추종 실행계층 8조합 — 손절·사이징·수급·국면
진입기가 같아도 손절·사이징·종목 선별을 어떻게 하느냐에 따라 결과는 달라진다. 추세추종 신호 14,130건에 실행계층 8조합을 얹은 결과다. atr은 ATR(평균진폭) 기반 손절, sizing은 변동성 역가중 사이징, flow_scoring은 수급 점수 필터, ranking은 신호 간 순위 선별, full_static은 위 요소를 고정 파라미터로 전부 결합, full_regime은 국면에 따라 파라미터를 바꾸는 스위칭, full_flow는 수급 반영 손절까지 포함한 조합이다.
표를 좌우로 밀어 보실 수 있습니다
| 실행계층 | 승률 | 평균순익 | 95% CI | MDD | CAGR | Calmar | Sharpe | 비용2배 | placebo | WF |
|---|---|---|---|---|---|---|---|---|---|---|
| base | 37.42% | -0.26% | [-0.53, 0.01] | 65.55% | -4.88% | -0.07 | -0.10 | -0.86% | 0.00 | 0.4 |
| atr (ATR 손절) | 38.10% | -0.81% | [-0.94, -0.68] | 91.84% | -32.36% | -0.35 | -1.11 | -1.41% | 0.00 | 0.2 |
| sizing (변동성 사이징) | 38.10% | -0.81% | [-0.94, -0.68] | 95.41% | -39.91% | -0.42 | -1.14 | -1.41% | 0.00 | 0.2 |
| flow_scoring (수급 점수) | 38.10% | -0.81% | [-0.94, -0.68] | 92.15% | -33.77% | -0.37 | -0.80 | -1.41% | 0.00 | 0.2 |
| ranking (순위 선별) | 38.10% | -0.81% | [-0.94, -0.68] | 93.36% | -36.91% | -0.40 | -0.99 | -1.41% | 0.00 | 0.2 |
| full_static (전부 결합·고정) | 40.11% | -0.63% | [-0.82, -0.44] | 78.62% | -16.29% | -0.21 | -0.54 | -1.23% | 0.00 | 0.4 |
| full_regime (국면 스위칭) | 38.10% | -0.81% | [-0.94, -0.68] | 93.36% | -36.91% | -0.40 | -0.99 | -1.41% | 0.00 | 0.2 |
| full_flow (수급 반영 손절) | 37.11% | -0.76% | [-0.90, -0.64] | 95.09% | -38.59% | -0.41 | -1.10 | -1.36% | 0.00 | 0.2 |
세 가지가 읽힌다. 첫째, 실행계층을 얹을수록 나빠졌다.
base의 평균순익 -0.26%가 ATR 손절을 넣자 -0.81%로 세 배 악화됐고, MDD는 65.55%에서 91.84%로 뛰었다. 추세추종에서 손절은 손실을 자르는 장치여야 하는데, 이 기간 한국 시장에서는 손절 이후 되돌림으로 다시 진입하는 왕복 비용이 더 컸다.
평균순익이 -0.81%인데 비용 2배 시 -1.41%로 정확히 0.6%p 악화된 것이 그 증거다. 비용이 성과를 지배했다.
둘째, 승률이 가장 높은 조합은 full_static(40.11%)이지만 평균순익은 -0.63%로 base보다 나쁘다. 승률 2.69%p 상승이 손익비 악화를 상쇄하지 못했다.
그래도 8조합 중 base를 제외하면 MDD(78.62%)·CAGR(-16.29%)·Calmar(-0.21) 모두 가장 덜 나빴고 WF 양수비율도 0.4로 base와 같다. 전부 결합한 고정 파라미터가 단일 계층 하나를 얹은 것보다는 나았다.
셋째, full_regime(국면 스위칭) 행은 ranking 행과 승률·평균순익·MDD·CAGR까지 수치가 일치한다. 국면에 따라 파라미터를 바꾸는 장치가 추세추종 신호에서는 실행 결과를 한 건도 바꾸지 못했다는 뜻이다.
국면 라벨 전환이 평균 31.9거래일 늦는 상황에서 파라미터 스위칭은 사후적으로만 작동했다. 추가로 거시 국면 비중 배수(위험회피 0.5·중립 0.8·위험선호 1.0)를 full_flow에 덧씌운 실험에서는 추세추종의 MDD가 95.09%에서 96.38%로 1.30%p 더 커지고 Calmar는 -0.41에서 -0.43으로 악화됐다.
거시 해석을 비중에 반영하는 것조차 이 진입기에는 도움이 되지 않았다.
5. 국면별 분해 — 상승·하락·횡보에서 어디가 깨졌나
같은 조합을 코스피 200일선 국면(상승·하락·횡보)으로 나눠 포트폴리오 CAGR과 MDD를 분해했다. 추세추종 base와 full_static·full_flow, 그리고 비교를 위해 다른 진입기 3종의 base를 함께 놓는다.
표를 좌우로 밀어 보실 수 있습니다
| 조합 | 상승 CAGR / MDD | 하락 CAGR / MDD | 횡보 CAGR / MDD | 신호 건수 (상승/하락/횡보) |
|---|---|---|---|---|
| 추세추종 base | -7.77% / 42.85% | -3.02% / 28.34% | +10.62% / 21.58% | 5,496 / 2,972 / 4,041 |
| 추세추종 full_static | -43.61% / 80.77% | -21.86% / 49.04% | +0.02% / 38.51% | 5,496 / 2,972 / 4,041 |
| 추세추종 full_flow | -22.72% / 62.15% | -43.24% / 66.14% | -15.04% / 53.49% | 5,496 / 2,972 / 4,041 |
| 돌파 base | -12.65% / 45.91% | -14.82% / 38.28% | +11.32% / 24.94% | 2,619 / 1,234 / 1,907 |
| 눌림목 base | -14.20% / 49.03% | -13.82% / 46.72% | -9.44% / 56.02% | 7,146 / 4,187 / 5,115 |
| 투매 반등 base | +0.52% / 19.78% | -1.69% / 29.51% | +2.71% / 28.63% | 367 / 311 / 290 |
추세추종이 돈을 번 국면은 횡보 하나다. base 기준 횡보 구간 CAGR +10.62%, MDD 21.58%, Calmar 0.49로 32개 조합 × 3국면 전체에서 가장 좋은 셀이다.
상승 국면에서는 -7.77%, 하락 국면에서는 -3.02%로 둘 다 음수다. 추세추종이 상승장에서 돈을 잃었다는 결과는 직관에 어긋나지만, 2장의 국면 라벨 지연을 대입하면 설명된다.
200일선이 "상승"으로 바뀌는 시점은 실제 저점에서 평균 31.9거래일, 길게는 54~60거래일 뒤다. 라벨상 상승 국면은 이미 랠리의 상당 부분이 지난 뒤이고, 그 시점의 추세 신호는 고점 부근 진입으로 귀결됐다.
반대로 라벨상 "횡보"에는 바닥에서 올라오는 초기 구간이 섞여 있어 그 안에서 추세 신호가 작동했다.
실행계층을 얹으면 이 유일한 양수 셀도 사라진다. full_static의 횡보 CAGR은 +0.02%로 사실상 0이고, full_flow는 -15.04%다.
상승 국면에서는 full_static이 -43.61%(MDD 80.77%)로 base의 -7.77%보다 훨씬 깊게 깨졌다. 손절·사이징이 상승 국면에서 잦은 손절과 재진입을 반복시킨 결과다.
하락 국면에서 가장 큰 손실은 full_flow -43.24%(MDD 66.14%)였다. 수급을 반영한 손절이 하락장에서 하방을 방어해 주리라는 가설은 이 숫자로 기각됐다.
돌파 진입기도 같은 패턴이다. 횡보 +11.32%, 상승 -12.65%, 하락 -14.82%. 추세 성격의 두 진입기가 모두 횡보 라벨에서만 플러스였다는 사실은 "국면 라벨이 바뀐 뒤에 따라가는 방식"의 구조적 지연을 가리킨다. 투매 반등은 세 국면 모두 CAGR이 -1.69%~+2.71%의 좁은 범위에 있고 MDD도 19.78%~29.51%로 가장 얕았으나, 신호 건수가 국면당 290~367건에 그친다.
6. 눌림목·투매 반등·돌파는 달랐나
추세추종과 반대 방향인 평균회귀 성격의 두 진입기(눌림목·투매 반등)에서 상대적으로 나았던 조합을 모았다.
표를 좌우로 밀어 보실 수 있습니다
| 진입기 · 실행계층 | N | 승률 | 평균순익 | 95% CI | MDD | CAGR | 비용2배 | placebo | WF |
|---|---|---|---|---|---|---|---|---|---|
| 투매 반등 · full_static | 1,252 | 41.85% | +0.49% | [-0.21, 1.31] | 45.79% | +1.54% | -0.11% | 1.00 | 0.6 |
| 투매 반등 · atr | 1,252 | 39.78% | -0.16% | [-0.67, 0.41] | 46.42% | -1.03% | -0.76% | 0.96 | 0.4 |
| 투매 반등 · base | 1,252 | 38.98% | -0.35% | [-1.05, 0.42] | 40.55% | +3.17% | -0.95% | 0.52 | 0.2 |
| 눌림목 · full_static | 18,452 | 41.11% | -0.44% | [-0.64, -0.23] | 83.62% | -20.19% | -1.04% | 0.03 | 0.4 |
| 눌림목 · base | 18,452 | 38.00% | -0.19% | [-0.45, 0.06] | 60.59% | -3.47% | -0.79% | 0.07 | 0.4 |
32개 조합 중 거래당 평균순익이 양수인 유일한 조합은 투매 반등 full_static(+0.49%)이다. 승률 41.85%로 전체 최고, placebo 백분위 1.00으로 무작위 100회를 전부 이겼고, WF 양수비율 0.6으로 게이트 기준선에 닿았다.
그러나 CI 하한이 -0.21%로 0을 넘지 못했고, 비용 2배에서는 -0.11%로 음수로 돌아선다. 다섯 조건 중 두 개가 빠져 기각이다.
신호 1,252건은 다른 진입기의 10분의 1 이하라 CI 폭이 1.51%p로 넓고, 32개 조합 중 1~2개가 우연히 placebo를 통과할 수 있다는 다중검정 경고가 바로 이 자리에 적용된다.
눌림목은 신호가 18,452건으로 가장 많아 CI가 좁고, base 평균순익 -0.19%는 네 진입기 중 가장 덜 나빴다. 그러나 full_static을 얹으면 승률은 41.11%로 올라가는 대신 평균순익이 -0.44%, MDD 83.62%로 악화된다.
추세추종에서 본 "실행계층을 얹을수록 나빠지는" 패턴이 평균회귀 진입기에서도 반복됐다. 거시 비중 배수 오버레이는 투매 반등에서만 MDD를 47.21%에서 43.27%로 3.94%p 줄였고, 눌림목에서는 86.71%에서 89.82%로 오히려 키웠다.
평균회귀 계열은 추세추종보다 승률이 높고 CI가 0을 포함하는 조합이 많았으나, 포트폴리오 CAGR이 양수이면서 게이트를 통과한 조합은 없다. "추세추종이 안 되면 평균회귀가 된다"는 명제는 이 데이터로 뒷받침되지 않는다.
7. 이 결과의 한계 — 생존 편향·수급 proxy·비용
이 백테스트의 음수 결과는 실제보다 좋게 나온 숫자다. 세 가지 이유가 있다.
첫째, 생존(survivorship) 편향이다. 종목 유니버스는 2025년 말 시점에 상장돼 있는 종목으로 구성됐고, 2020~2025년 사이 상장폐지·거래정지된 종목은 빠져 있다.
추세추종·돌파 신호는 급등 종목에서 자주 발생하고, 그 가운데 상당수가 이후 상폐로 이어진다. 빠진 종목을 넣으면 평균순익과 MDD는 지금보다 나빠지는 방향으로 움직인다.
보고서는 이를 "성과는 과대평가 방향"으로 명시했다. -0.26%는 하한이 아니라 상한에 가깝다.
둘째, 수급과 상대강도(RS)가 지수 기반 proxy다. flow_scoring·full_flow 조합에서 쓴 수급 점수는 종목별 외국인·기관 순매수 실데이터가 아니라 지수 움직임에서 유도한 대용치다.
수급 필터가 효과를 못 낸 것이 수급 자체의 무력함인지 대용치의 한계인지는 이 결과만으로 분리할 수 없다. 섹터 모멘텀 요소도 이번 버전에서는 제외됐다.
셋째, 비용 가정이다. 왕복 0.6%는 수수료·거래세·슬리피지를 합산한 보수적 가정이지만, 신호가 소형주에 몰릴 경우 실제 슬리피지는 더 클 수 있다. 비용 2배 열이 전 조합에서 정확히 0.6%p씩 악화된 것은 비용이 성과의 1차 변수였음을 보여준다.
여기에 국면 라벨 지연(평균 31.9거래일)과 워밍업 1년의 라벨 신뢰도 문제, 그리고 국면 셀의 거래일 수가 적을수록 연환산 CAGR이 과장되는 문제가 겹친다. 5장의 국면별 숫자는 방향(어느 국면에서 깨졌나)으로만 읽고 절대 수준으로는 읽지 않는 것이 맞다.
8. 결론과 다음 검증
2020-01-01~2025-12-31 국내 주식에서 추세추종 진입기는 신호 14,130건 기준 거래당 평균순익 -0.26%, placebo 백분위 0.00, 포트폴리오 CAGR -4.88%를 기록했다. ATR 손절·변동성 사이징·수급 스코어링·순위 선별·국면 스위칭·수급 반영 손절을 얹은 7개 조합은 전부 base보다 나빴고(평균순익 -0.63%~-0.81%, MDD 78.62%~95.41%), 국면 스위칭은 실행 결과를 바꾸지 못했다.
국면별로는 횡보 라벨에서만 +10.62%였고 상승·하락 라벨에서는 음수였다. 생존 편향 때문에 이 숫자들은 실제보다 좋은 쪽으로 치우쳐 있다.
데이터가 말하는 결론은 하나다. 국면 게이트 없는 추세추종은 이 기간 한국 시장에서 통계적으로 작동하지 않았다. 비교 대상인 평균회귀·돌파 진입기도 사전 게이트를 통과한 조합은 없었다.
다음 검증 과제는 두 가지다. 첫째, 2026년 전진(out-of-sample) 검증이다.
횡보 라벨에서 추세추종이 작동했다는 5장의 결과는 같은 표본에서 발견한 것이어서 그 자체로 전략의 근거가 될 수 없다. 2026년 실시간 신호에서 같은 패턴이 반복되는지 확인해야 한다.
둘째, 지수 추세 게이트와의 결합이다. 200일선 라벨은 평균 31.9거래일 늦었다.
변동성 지표(VIX류)를 결합한 2차원 국면이나 더 짧은 이동평균으로 지연을 줄인 뒤, 게이트가 열린 구간에서만 추세 신호를 받는 조합을 같은 판정 기준(비용 후 양수·비용 2배 생존·CI 하한 0 초과·placebo 0.95 이상·WF 0.6 이상)으로 다시 돌린다. 이 다섯 조건 중 하나라도 빠지면 다음 글의 결론도 기각이다.
🧭 골목지기 뷰 — 데이터 밖의 판단
골목지기가 이 결과표에서 가장 오래 본 숫자는 -0.26%가 아니라 full_regime 행이 ranking 행과 완전히 같다는 사실이다. 국면 스위칭은 백테스트 설계자가 가장 기대를 건 장치였는데, 200일선이 국면을 알려주는 시점이 평균 32거래일 늦다는 조건 하나로 그 장치는 존재하지 않는 것과 같아졌다.
전략의 아이디어보다 국면을 판정하는 시계가 먼저라는 교훈이다. 또 하나는 손절을 넣을수록 나빠졌다는 점이다.
손절은 "큰 손실을 막는 장치"로 배우지만 이 기간 한국 시장의 추세 신호에서는 "작은 손실을 반복 확정하는 장치"로 작동했다. 추세추종이 성립하려면 큰 승리가 손절 비용을 덮어야 하는데 그 큰 승리가 나오지 않았다.
이 판단은 2026년 전진 검증에서 횡보 라벨 구간 추세 신호의 평균순익이 비용 후 양수로 확인되는 순간 폐기한다 — 그때는 "국면 게이트가 있는 추세추종"으로 질문이 바뀐다.
💡 골목지기 퀀트 뷰 핵심 FAQ
Q1. placebo 백분위 0.00은 무슨 뜻인가?
실제 신호일을 무작위로 100회 흩어 놓은 가짜 신호 집합 100개를 만들고, 각각의 평균순익 분포에서 실제 신호의 평균순익이 몇 번째에 놓이는지를 0~1로 나타낸 값이다. 0.00은 가짜 100개 전부가 실제 신호보다 평균순익이 높았다는 뜻이다. 추세추종 8조합과 돌파 8조합은 모두 0.00이었고, 투매 반등 full_static만 1.00이었다.
Q2. 추세추종이 상승 국면에서 손실이라는 결과는 어떻게 설명되나?
국면 라벨이 코스피 200일선 기준이라 실제 저점보다 평균 31.9거래일(최대 60거래일) 늦게 "상승"으로 바뀐다. 라벨상 상승 국면은 랠리의 후반이고 그때 발생한 추세 신호는 고점 부근 진입이 됐다. 반대로 바닥에서 올라오는 초기 구간은 "횡보" 라벨에 묶여 있어 추세추종 base의 횡보 CAGR이 +10.62%로 나왔다. 라벨의 지연이 결과를 뒤집은 것이며, 이 지연을 줄이는 것이 다음 검증 과제다.
Q3. 생존 편향이 있으면 결과는 어느 방향으로 틀린가?
좋은 쪽으로 틀린다. 2020~2025년 사이 상장폐지·거래정지된 종목이 유니버스에서 빠져 있고, 추세·돌파 신호는 급등 종목에서 자주 나오므로 빠진 종목의 상당수가 큰 손실 거래였을 것이다. 따라서 추세추종 평균순익 -0.26%, MDD 65.55%는 실제보다 낙관적인 수치이며, 결론("작동하지 않았다")의 방향은 편향을 보정해도 바뀌지 않는다.
💬 이 글의 판단에 반대 근거나 다른 데이터가 있다면 댓글로 남겨 주시면 다음 사후 점검 노트에 반영한다.
데이터 출처
- 골목지기 자체 백테스트 — 진입기 4종 × 실행계층 8조합 매트릭스, 국면별 분해, placebo 순열 100회, 워크포워드, 거시 오버레이, 국면전환 지연 측정. 2026-08-27 산출, 기간 2020-01-01~2025-12-31, 자본 1억원, 왕복비용 0.6%(스트레스 1.2% 병기)
- 한국거래소(KRX) 일별 시세 — 국내 상장 종목 OHLCV 및 코스피 200일 이동평균선 국면 라벨 산출 기초
'📓 실측 기록' 카테고리의 다른 글
| 환율·유가 수혜주 통념 검증: 27개 중 4개가 살아남았다가, 15년 재검증에서 0개가 됐다 (0) | 2026.11.16 |
|---|---|
| 티스토리 애드센스 승인: 5번 거절당한 투자 블로그의 11주 데이터 공개 (0) | 2026.11.11 |
| 종목 분석 복기: 7월 판단 20편 석 달 성적표 — 맞음 9·틀림 5·보류 6 (0) | 2026.11.05 |
| 모의투자 수익률: 자동매매 4개월, 5억이 4.01억이 된 원장 공개 (0) | 2026.11.04 |
| ETF 종목코드 확인: 이름만 믿은 코드 4개가 전부 다른 상품이었다 — 1,172종 대조 결과 (0) | 2026.10.14 |
댓글