📅 발행: 2026-07-19 | 🔄 최종 업데이트: 2026-10-14
📌 사후 점검 노트 (2026-10-14 기준) — 골목지기 작성·검토
이 글에서 '관찰 후보'로 묶어 둔 로보티즈는 7월 21일 197,000원에서 10월 13일 250,500원으로 +27.2% 올랐다. 같은 기간 KODEX 200이 -13.0%였으니 시장을 40%p 이긴 셈이다. 가격만 보면 골목지기의 신중론은 틀렸다. 그러나 폐기 조건으로 걸어둔 'E-9 쿼터 삭감이 국내 제조 발주 증가로, 다시 자사 매출로 전환됐다는 실적 증거'는 반기보고서에서 아직 확인하지 못했다. 즉 올라간 것은 서사의 가격이고, 골목지기가 기다리는 것은 귀속의 증거다. 둘이 다른 시계로 움직인다는 사실을 이번 석 달이 보여줬고, 11월 3분기보고서가 다음 판정 지점이다.
지방에 아파트 한 채를 가진 사람과, 로봇·헬스케어 종목을 담은 사람이 같은 '인구감소' 뉴스를 정반대로 받아들인다. 한쪽은 팔릴까 걱정하고, 한쪽은 오를까 기대한다.
둘 다 틀리지 않았다. '인구감소'라는 한 단어 안에 방향이 정반대인 산업 두 묶음이 섞여 있어서다. 노동력이 줄어 파이가 커지는 쪽과, 사람이 줄어 파이가 쪼그라드는 쪽이 하나의 테마 이름을 공유한다.
이 분리선을 숫자로 긋는 것이 이 글의 전부다. 결론부터 놓고, 투자 전 반드시 확인할 5가지를 항목으로 짚은 뒤, 근거가 되는 표는 부록으로 뒤에 붙였다.
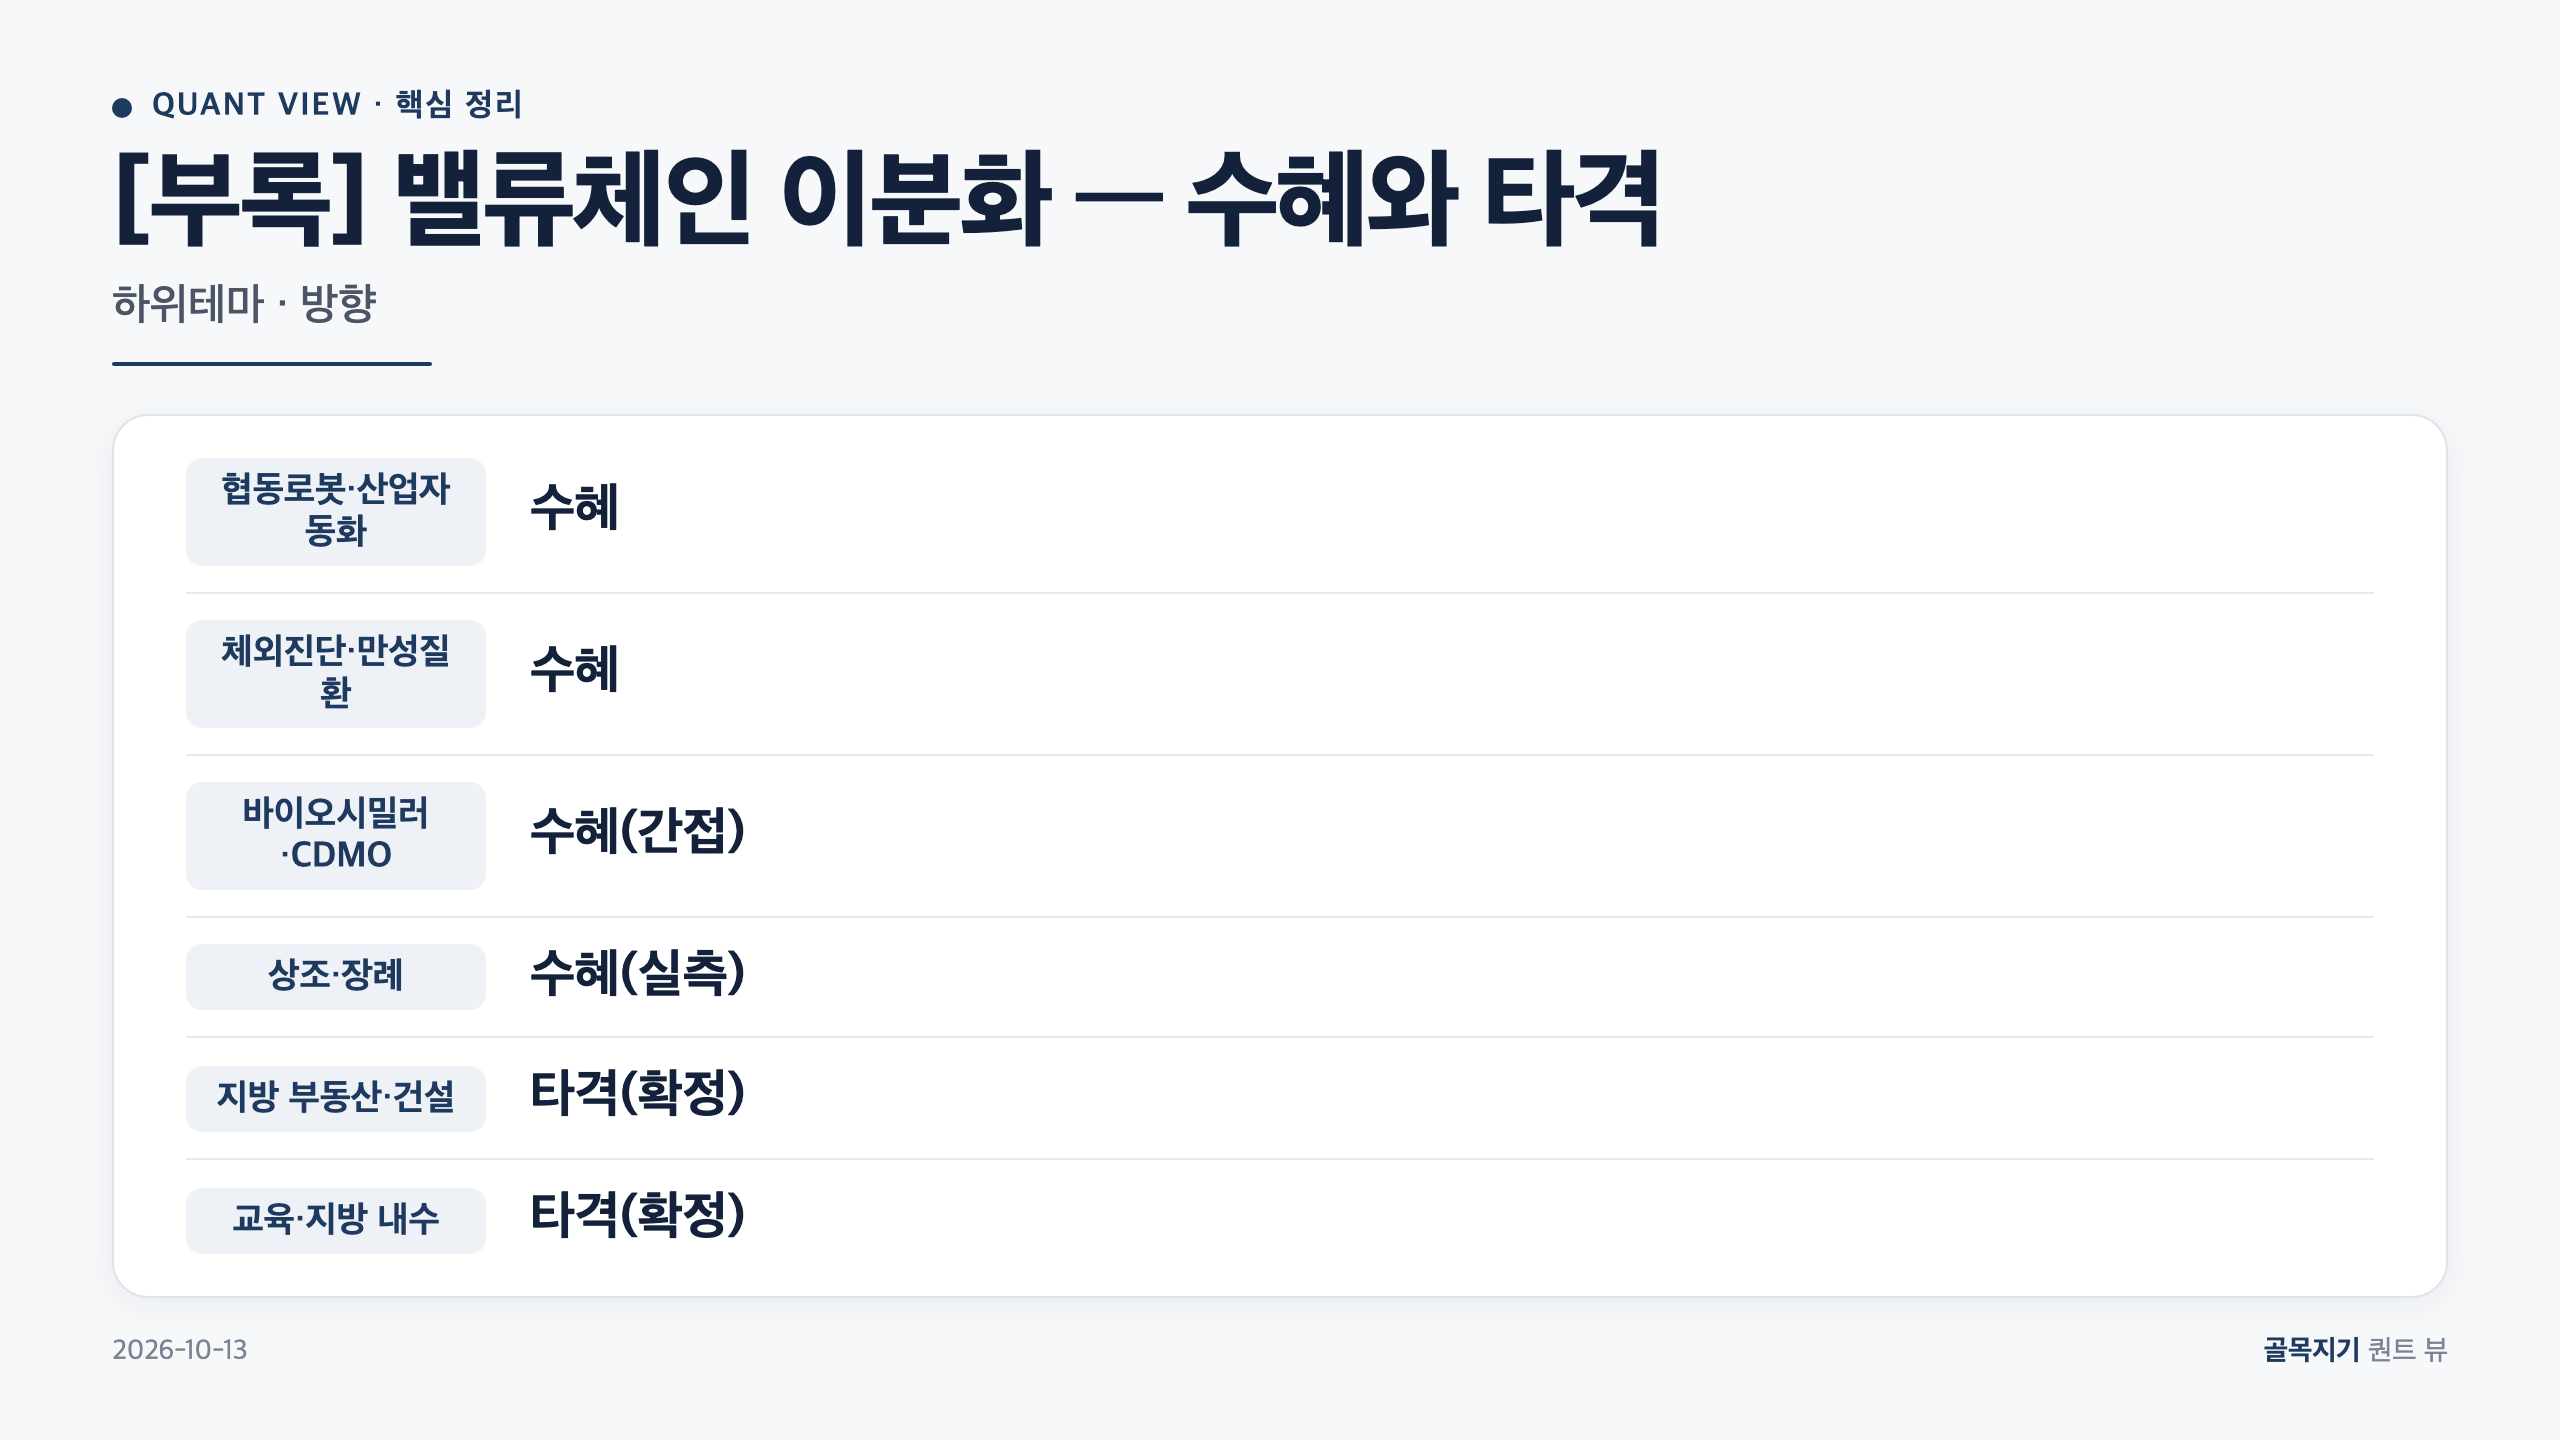
[부록] 밸류체인 이분화 — 수혜와 타격 — 본문 표를 카드로 정리
🧭 QUICK NAVIGATION (목차)
1. 결론부터 — 스탠스 중립, 하위테마는 정반대
섹터 스탠스: 중립. 단, 이 중립은 '아무것도 하지 마라'가 아니다. 하위테마를 갈라서 보라는 뜻이다.
수혜(로봇·자동화, 시니어 헬스케어, 상조)와 타격(지방 부동산·건설, 교육, 지방 내수)은 밸류에이션 논리가 정반대다. 한 바구니로 묶는 순간 포지션 근거가 사라진다.
교차 검증(2026-07-19)이 이를 뒷받침한다. 7개 클레임 중 CONFIRMED는 생산가능인구 감소·지방 부동산 하방 2개뿐이었다. 나머지 4개(PARTIALLY)는 대부분 Bear 논거 쪽으로 기울었다.
방향성은 Bull, 실행·가격은 Bear가 우세한 구도다. 확정 수요(인구 산술)와 느슨한 공급(정량 미확정·해외 챔피언 편중)은 서로 다른 층위에서 각각 옳다.
비중확대 3요건은 구조적 수요 + 실적 검증 + 가격 매력이다. 지금은 뒤의 둘이 미충족이다. 전면 비중확대를 데이터가 아직 지지하지 않는 이유다.
2. 투자 전 확인해야 할 5가지
이 테마를 판단할 때 놓치면 안 되는 핵심 수치를 다섯 항목으로 압축했다. 아래 부록의 표들은 결국 이 다섯 질문에 답하기 위한 근거다.
① 되돌릴 수 없는 인구 산술
생산가능인구(15~64세)는 2019년 3,762.8만명 정점 이후 2023년까지 -125만명, 2030년까지 추가 -320.2만명. 정점 대비 누계 -445만명은 이미 태어난 인구라 번복 불가다. 65세+ 비중은 20.3%(2025 추계)에서 2030년 25.4%, 2036년 30%로 향한다.
② 방향이 갈리는 밸류체인
수혜는 협동로봇·자동화, 체외진단·바이오, 상조·장례. 타격은 지방 부동산·건설, 교육·지방 내수. 하나의 테마명 아래 정반대 두 방향이 공존한다.
③ 아직 비어 있는 국내 실적 귀속
글로벌 챔피언은 성장 중이다(Fanuc 로봇부문 +11.1%, ISRG 1Q26 +23%). 그러나 그 수요가 국내 상장 완제품사 매출로 전환된 증거는 실적 시즌 전까지 미검증이다.
④ 실측으로 확정된 타격 구간
준공 후 미분양 2만9천호(85.2% 지방), 건설 폐업 3,254건(2025, 3년 연속 증가), 소멸위험지역 141곳/229곳(61.5%). 전망이 아니라 이미 찍힌 숫자다.
⑤ 관점을 깨뜨리는 트리거
Fanuc 글로벌 가이던스 +6%의 추가 하향, 국내 완제품사 가이던스 하회, TFR 0.90 이상 지속. 이 중 하나가 확인되면 위 판단은 재평가 대상이 된다.
[부록] 밸류체인 이분화 — 수혜와 타격
이 표를 보는 이유는 하나다. '인구감소 수혜'라는 한 단어가 실제로는 방향이 정반대인 두 묶음이라는 걸 눈으로 확인하기 위해서다. 수혜와 타격을 한 바구니로 섞으면 실측 역풍 섹터와 전망 수혜 섹터가 뒤엉켜 포지션 논리가 무너진다.
표를 좌우로 밀어 보실 수 있습니다
| 하위테마 | 방향 | 국내 관찰 기업 | 핵심 근거 | 귀속 검증 |
|---|---|---|---|---|
| 협동로봇·산업자동화 | 수혜 | 레인보우로보틱스(277810) 두산로보틱스(454910) |
로봇밀도 1,220대/만명 세계 1위(IFR 2025). E-9 쿼터 165K→80K 삭감으로 제조 현장 인력난 심화 | 관찰 후보 (실적 미검증) |
| 체외진단·만성질환 | 수혜 | 아이센스(099190) | 65세+ 당뇨 유병률 구조적 확대, 의료기기 수출 5년 연속 흑자 | 방향성 확인 (정량 귀속 별도) |
| 바이오시밀러·CDMO | 수혜(간접) | 셀트리온(068270) 삼성바이오로직스(207940) |
고령 만성질환 자가면역·항암 치료제 글로벌 수요와 간접 연동 | 정성 연동 (귀속도 낮음) |
| 상조·장례 | 수혜(실측) | (대형 업체 다수 비상장) | 선수금 11조3,544억원(+9.9% YoY), 가입자 1,131만명(사상 첫 1,000만 돌파). 대형 17개사 가입자 90.8% 점유 | 수치 실측 (종목 특정 곤란) |
| 지방 부동산·건설 | 타격(확정) | — | 준공 후 미분양 2만9천호(85.2% 지방). 건설업 폐업 2022년 2,171건→2025년 3,254건(3년 연속 증가) | 역풍 실측 (회피 구간) |
| 교육·지방 내수 | 타격(확정) | — | 소멸위험지역 229개 중 141곳(61.5%). 학령인구 지속 감소 | 역풍 실측 (회피 구간) |
표에서 눈여겨볼 대비는 오른쪽 끝 '귀속 검증' 열이다. 타격 섹터는 이미 '역풍 실측'인데, 수혜 섹터 상당수는 '관찰 후보·정성 연동'에 머문다. 확정된 손실과 미확정 이익이 한 테마에 공존한다는 뜻이다.
일본 사례가 참고가 된다. 초고령사회 진입 후 케어로봇 하드웨어에 3억달러 이상 투입했으나, 2026년 현재는 AI 케어 소프트웨어·원격진료·PHR 데이터 레이어가 실제 가치 창출처로 재부상했다.
일본의 2040년 케어워커 57만명 부족 예상은 한국의 구조적 수요를 선행으로 가리킨다. 다만 그것이 국내 상장 완제품사의 실적 귀속까지 보장하지는 않는다.
[부록] 글로벌 피어그룹 밸류에이션
국내 완제품주의 적정 가격을 가늠하려면 먼저 글로벌 챔피언이 어떤 멀티플에 거래되는지가 기준선이다. 프리미엄이 정당한지, 국내주가 그 프리미엄을 실적으로 받쳐줄 수 있는지 대조하려고 이 표를 본다.
표를 좌우로 밀어 보실 수 있습니다
| 기업 | 섹터 포지션 | P/E (Trailing) | EV/EBITDA | 최근 매출 성장 |
|---|---|---|---|---|
| Fanuc (6954.T) | 산업용 로봇 글로벌 1위 | 41.9x | 26.9x | FY2026 +7.6% YoY (로봇부문 +11.1%) |
| Intuitive Surgical (ISRG) | 수술로봇 글로벌 1위 (점유율 70%+) | 48.1x | 42.1x | 2025 +21% / 1Q26 +23% 가이던스 +13~15%(2026) |
| ABB (ABBN.SW) | 산업자동화 글로벌 2위 (로봇 분사 예정) | 38.4x | 25.8x | 2Q26 비교매출 +12% EBITA 마진 20.2%(+90bp) |
| 국내 협동로봇 완제품주 | 협동로봇 국내 관찰 후보 | 미확인 | 미확인 | 실적 귀속 미검증 (dossier 부재) |
| AGNG ETF (Global X) | 고령화 테마 ETF (AUM $81.8M) | — | — | 1년 수익률 +13.7% YTD +1.0% (2026) |
표에서 국내 완제품주 행은 P/E·EV/EBITDA가 전부 '미확인'이다. 비교 기준선이 없다는 사실 자체가 리스크다. 글로벌 피어가 P/E 38~48배 프리미엄을 받는 근거는 두 자릿수 매출 성장인데, 국내주는 그 성장 귀속이 아직 숫자로 확인되지 않았다.
ISRG의 가장 높은 멀티플(피어 대비 +15~25% 프리미엄)은 수술로봇 시장 70% 점유율과 20%+ 매출 성장이 정당화해 왔다. 그러나 2026년이 20년 독점의 첫 균열 원년이다.
Medtronic Hugo(2025년 12월 FDA 비뇨기과 허가)·CMR Surgical Versius Plus의 진입으로 시술 가이던스가 +18%에서 +13~15%로 둔화됐다. ABB의 로봇 사업부 2026년 2분기 분사 예정은 로봇 순수기업(Pure-Play) 벤치마크를 재정립하는 이벤트다.
참고로 수술로봇 시장 규모는 2025년 $13.69B에서 2030년 $27.14B(CAGR 14.7%)로 확장이 전망된다.
[부록] 핵심 인구구조 지표 시계열
이 테마의 유일한 확정 변수는 인구 산술이다. 되돌릴 수 없는 숫자가 어디까지 진행됐고 어디로 가는지를 한 표에서 확인한다.
표를 좌우로 밀어 보실 수 있습니다
| 지표 | 기점 (정점/기준) | 최근 (2023~2025) | 2030E / 장기 추계 |
|---|---|---|---|
| 합계출산율(TFR) | 0.72명 (2023, OECD 최저) | 0.75(2024잠정) → 0.80(2025잠정) |
1.21(중위추계 2050) |
| 생산가능인구 (15~64세) | 3,762.8만명 (2019년 정점) |
-125만명(2019~2023) 35.62백만명(2024, 70.2%) |
추가 -320.2만명 (2023→2030) |
| 65세+ 인구 비중 | 20.0% 돌파 (2024-12월, 행안부) |
20.3% (2025 추계) 초고령사회 진입 후 지속 |
25.4%(2030E) → 30%(2036E) |
| 제조업 로봇밀도 | 세계 1위 | 1,220대/만명 (2025) 글로벌 평균 대비 약 9배 |
자동화 수요 가속 전망 |
| 지방소멸위험지역 | 229개 기초자치단체 | 141곳 (61.5%) (2025, 신분류체계) |
50%+ 중소도시 소멸 고위험 전망 |
| 고령친화산업 시장(국내) | 72조원 (2020) | 72→168조원 성장 경로 (정량 미확정 소스) |
168조원(2030E) CAGR ~8.8% |
TFR은 2023년 0.72에서 2025년 0.80으로 반등이 확인됐다. 그러나 교차 검증(2026-07-19) 기준 이는 구조 전환이 아닌 단기 정책 여력 범위로 판정된다.
출생아가 늘어도 노동시장 진입까지 20년이 걸린다. 생산가능인구 -320만명 공백을 상쇄하지 못하는 이유다. OECD는 한국 잠재성장률을 2006~2019년 2.78%에서 2024~2060년 1.64%로 하향 추계했다.
[부록] 리스크 팩터 정량화
방향성이 맞아도 진입 시점이 틀리면 손실이다. 무엇이 관점을 깨뜨리는지, 어떤 지표가 임계값을 넘으면 포지션을 재검토해야 하는지 이 표에 담았다.
표를 좌우로 밀어 보실 수 있습니다
| 리스크 | 영향도 | 발생 확률 | 모니터링 지표 | 임계값 |
|---|---|---|---|---|
| 국내 귀속 인과 미검증 | 상 | 50% | 국내 협동로봇 완제품사 분기 매출 | 가이던스 하회 시 '숫자 없는 테마' 디레이팅 |
| secular 조기 진입 함정 | 상 | 40% | Fanuc 글로벌 가이던스 매출 성장률 | 현재 +6%. 추가 하향 시 국내 고밸류 완제품주 멀티플 압축 조기 경보 |
| 정책 집행 지연 | 중 | 35% | 연금개혁 집행률, 국방 무인전력 예산 승인 | 집행 지연 시 로봇·자동화 정책 촉매 소멸 |
| TFR 반등 추세화 | 중 | 20% | 2026년 연간 TFR 수치 | 0.90 이상 지속 시 secular 수요 강도 하향 재평가 |
| ISRG 독점 균열 심화 | 중 | 30% | Medtronic Hugo·CMR 설치 점유율 | 시술 가이던스 +13~15% 이하 추가 하향 시 P/E 48배 프리미엄 압축 |
| 지방 부동산 하방 심화 | 상(타격) | 70% | 준공 후 미분양 추이, 건설 폐업 건수 | 미분양 3만 호 초과, 건설 폐업 3,300건 이상 |
영향도 '상'이 세 개다. 국내 귀속 인과 미검증(50%)과 secular 조기 진입 함정(40%)이 수혜 쪽 함정이고, 지방 부동산 하방(70%)은 타격 쪽에서 이미 확률이 가장 높다.
[부록] 매크로 체제 및 시나리오
구조적 테마도 단기 가격은 매크로 체제와 정책 이벤트가 흔든다. 현재 체제가 어느 하위테마에 순풍·역풍인지 먼저 확인한다.
2026-07-19 기준 거시 체제는 위험선호 중립, 금리 하락(FALLING rates), 달러 중립, 매크로 체제 점수 +2pt, 한국주식 스탠스 MIXED다.
| 지표 | 수치 | 인구감소 테마 영향 |
|---|---|---|
| VIX | 18.8 — 중립 구간 | secular 테마는 리스크온/오프 민감도 낮음 — 사이클 무관 |
| 미국 10Y | 5일 -7bp 하락 | 헬스케어·바이오 성장주 할인율 감소 → 밸류에이션 지지. FALLING rates 더블 테일윈드 |
| 달러 지수(DXY) | 중립 | 수출 자동화 기업에 큰 환율 부담 없음 |
| 바이오 섹터 매크로 신호 | FAVOR (순풍) | 고령화 실수요 + 금리 하락 = 헬스케어 이중 테일윈드 |
| 반도체·금융 섹터 신호 | AVOID / STRONG_AVOID | 인구감소 테마와 직접 연관 없음 — 섹터 로테이션 컨텍스트 |
secular(구조적) 테마는 단기 사이클보다 정책 이벤트(연금개혁·이민·저출산 대책)에 더 민감하다. 현재 FALLING rates 체제는 헬스케어·바이오 하위테마에 할인율 감소 효과로 직접 작용하고, NEUTRAL dollar는 국내 자동화 기업에 중립이다.
시나리오 3분기 전망
시나리오 표는 관점이 어느 조건에서 바뀌는지를 확률과 함께 정리한 것이다. 트리거 열이 곧 포지션 재조정의 방아쇠다.
표를 좌우로 밀어 보실 수 있습니다
| 시나리오 | 확률 가정 | 트리거 조건 | 섹터 함의 |
|---|---|---|---|
| 낙관 | 35% | 국내 협동로봇 완제품사 매출 귀속 확인 + 국방 무인전력·연금개혁 정책 집행 가시화 | 로봇·자동화 위성 → 코어 승격, 헬스케어+자동화 선별 비중확대 재검토 구간 |
| 기준 | 45% | secular 방향성 유지 + 정책 집행 지연, 국내 귀속 인과 미확정 지속 | 헬스케어 코어 중립 유지, 자동화 위성 관찰 유지, 지방 부동산 회피 |
| 비관 | 20% | 글로벌 로봇 수주 둔화(Fanuc 가이던스 추가 하향) + 국내 매출 귀속 실패 확인 | 고밸류 완제품주 멀티플 압축. 타격 섹터(지방 건설·내수) 손실 확대 확인 |
🧭 골목지기 뷰 — 데이터 밖의 판단
골목지기가 이 테마에서 끝까지 붙든 건 화려한 수혜 스토리가 아니라 '누구의 매출로 잡히는가'라는 질문 하나다. 인구가 준다는 사실과 특정 상장사가 돈을 번다는 사실 사이에는 아직 다리가 놓이지 않았다. 골목지기는 이 다리의 유무가 이 테마의 진짜 분리선이라고 판단한다.
시장은 구조적 수요가 확정됐으니 주가 선반영이 정당하다고 읽는다. 골목지기는 다르게 본다.
글로벌 로봇 챔피언의 성장은 상당 부분 해외 전기차 라인 자동화가 만든 숫자이지, 한국의 고령화가 직접 찍은 매출이 아니다. 같은 '로봇'이라도 수요의 출처가 다르면 국내 완제품사로의 전이는 자동으로 보장되지 않는다.
그래서 골목지기의 이 관점은 한 지점에서 폐기된다. 국내 협동로봇 완제품사의 분기 매출이 'E-9 쿼터 삭감 → 국내 제조 발주 증가 → 자사 매출 전환'의 경로를 실적으로 보여줄 때다. 그 숫자가 확인되면 관찰 후보는 코어 후보로 승격이고, 지금의 신중론은 접는다.
그 전까지 골목지기가 지켜보는 계기판은 단순하다. Fanuc 글로벌 가이던스의 추가 하향 여부, 그리고 국내 완제품사 첫 분기 실적의 귀속 증거다. 확정된 인구 산술만 믿고 미확정 가격에 먼저 들어가는 건 secular 테마가 반복해 파놓는 함정이라고 골목지기는 판단한다.
💡 골목지기 퀀트 뷰 핵심 FAQ
Q1. 인구감소 테마 현재 업황은 어떤 국면인가?
A1. 매크로 체제 NEUTRAL 위험선호·FALLING 금리·NEUTRAL 달러(+2pt) 환경에서 헬스케어·바이오는 순풍, 자동화·로봇은 중립, 지방 부동산·건설은 미분양 2만9천호(85.2% 지방)·건설 폐업 3,254건(2025)으로 확정 하방 구간에 있다. 65세+ 비중 20.3%(2025, 통계청 추계)와 생산가능인구 2030년까지 추가 -320.2만명(통계청 장래인구추계)으로 섹터 이분화 — 수혜 상승·타격 하방 — 가 동시 진행 중인 구간이다.
Q2. 인구감소 테마에서 관찰할 만한 섹터는 무엇인가?
A2. 시니어 헬스케어(체외진단·바이오시밀러·CDMO)와 산업자동화·협동로봇이 구조적 수요 방향성이 확정된 관찰 대상이다. 상조·장례는 선수금 11.3조원(+9.9% YoY)·가입자 1,131만명으로 실측이 강하나 대형 업체 다수가 비상장이다. 국내 협동로봇 완제품사의 실제 매출 귀속 인과는 실적 시즌 검증 전까지 관찰 후보 수준이다. 지방 부동산·건설은 소멸위험지역 61.5%, 미분양 2.9만호(지방 집중)로 명확한 회피 구간이다.
Q3. 인구감소 테마 투자 시 가장 큰 리스크는 무엇인가?
A3. 두 가지가 영향도 '상'이다. 첫째, 국내 귀속 인과 미검증(발생 확률 50%) — 글로벌 로봇 실적이 국내 상장 완제품사 매출로 전환되는 증거가 없는 상태에서 고밸류에 진입하면 가이던스 하회 시 멀티플 압축이 선행한다. 둘째, secular 조기 진입 함정(발생 확률 40%) — Fanuc 글로벌 가이던스 +6%가 추가 하향되면 국내 고밸류 완제품주가 먼저 조정받는다. 지방 부동산·건설 하방 심화는 타격 섹터로 발생 확률 70%로 이미 가장 높고 실측으로 확인된 리스크다.
💬 이 글의 판단에 반대 근거나 다른 데이터가 있다면 댓글로 남겨 주시면 다음 사후 점검 노트에 반영한다.
데이터 출처:
- 통계청 장래인구추계(2022~2072) — 생산가능인구 감소 규모·TFR 추이·인구추계
- 통계청 인구동향조사(잠정) — TFR 2023년 0.72명·2024년 0.75명·2025년 0.80명·출생아 25만4,500명(+6.8%)
- 행정안전부 주민등록인구통계 (2024-12-31) — 65세+ 비중 20.0% 돌파(초고령사회 공식 진입)
- IFR World Robotics 2025 — 한국 제조업 로봇밀도 1,220대/만명(세계 1위)
- 한국고용정보원 지방소멸 2025 보고서 (2025-10-14) — 소멸위험지역 141곳/229곳(61.5%) 신분류체계
- 국토교통부 미분양 통계 (2025-12-31) — 준공 후 미분양 2만9천호, 85.2% 지방 집중
- 공정거래위원회 (2025) — 선불식 할부거래 선수금 11조3,544억원(+9.9% YoY), 가입자 1,131만명
- 한국보건산업진흥원(KHIDI) — 고령친화산업 시장 72조원(2020)→168조원(2030E), CAGR ~8.8%
- Fanuc IR FY2026 전체 실적 (2026-05) — 로봇부문 매출 2,692억엔(+11.1% YoY), 가이던스 +6%
- SEC EDGAR Form 8-K, Intuitive Surgical (2026-07-16) — 1Q26 매출 $2.77B(+23%), 2026 시술 가이던스 +13~15%
- ABB Q2 2026 Results (new.abb.com) — 비교매출 +12%, EBITA 마진 20.2%, 로봇 사업 분사 확정
- MarketsandMarkets / GlobeNewswire (2026-07-14) — 수술로봇 시장 $13.69B(2025)→$27.14B(2030), CAGR 14.7%
- OECD Economic Outlook 2025 — 한국 잠재성장률 2006~2019년 2.78%→2024~2060년 1.64%
- Morningstar / GlobalXETFs.com — AGNG ETF AUM $81.8M, 1년 수익률 +13.7%, YTD +1.0%(2026-07)
- Korea Herald (2025-12-22) — E-9 비자 쿼터 2024년 165K→2025년 130K→2026년 80K 삭감
'🔬 기업 & 산업 인텔리전스 (Equity & Industry)' 카테고리의 다른 글
| 재정정책 산업 분석 — 총지출 728조원·수혜 우선순위 역설 (2026) (0) | 2026.07.20 |
|---|---|
| 방어주 산업 분석 — XLP +15.9%·XLU +30% 글로벌 사이클과 한국 4대 세그먼트 구조 (2026) (1) | 2026.07.19 |
| 패키징 산업 분석 — 어드밴스드 패키징 TAM $79.4B·CoWoS 병목·점유율 재편 (2026) (0) | 2026.07.19 |
| 반도체 증착 장비 관련주 분석: WFE $140B 가속론 vs P/E 72배 딜레마 (2026Q3) (1) | 2026.07.18 |
| 노광 산업 분석 — EUV 독점·국내 소재 밸류체인·섹터 국면 (2026) (0) | 2026.07.16 |
댓글