📅 발행: 2026-07-21 | 🔄 최종 업데이트: 2026-10-14
📌 사후 점검 노트 (2026-10-14 기준) — 골목지기 작성·검토
이 글은 '자동화 테마보다 유통 본사 데이터가 더 단단하다'고 썼다. 석 달 뒤 가격은 다르게 말한다. 7월 21일 이후 BGF리테일은 +5.6%, 로보티즈는 +27.2%다(2026-10-13 종가). 서사가 붙은 쪽이 다섯 배 가까이 더 올랐다. 다만 폐기 조건은 가격이 아니라 '로보티즈 분기 수주잔고 +20% 이상, 두 분기 연속'이었고, 이 숫자는 아직 확인하지 못했다. 그래서 판단은 유지하되 한 가지는 고쳐 적는다. 서사의 할증은 실적이 확인되기 전까지 꺼지지 않을 수 있고, 그 기간이 골목지기 생각보다 길다는 점이다. 지수가 -13% 빠진 구간에서 두 종목이 모두 플러스였다는 사실도 함께 남긴다.
최저임금이 또 올랐다는 뉴스를 봤다. 2027년부터 시급 10,700원이다.
이럴 때 머릿속에 떠오르는 질문은 대개 비슷하다. 편의점 주식은 이제 손해인가? 그럼 서빙로봇 만드는 회사를 대신 사면 되나?
이 글은 그 질문을 네 단계로 쪼갠다. 왜 이번 인상이 투자 변수인지, 돈이 어디로 갈리는지, 재무제표가 실제로 무엇을 말하는지, 그리고 이 판단이 언제 틀리는지다.
먼저 숫자부터 맞춘다. 2026년 7월 15일 최저임금위원회가 2027년 시급을 10,700원(+3.7%)으로 표결 확정했다.
사용자위원안 15표, 근로자위원안 11표, 무효 1표였다. 업종별 차등 적용은 이번에도 부결됐다.
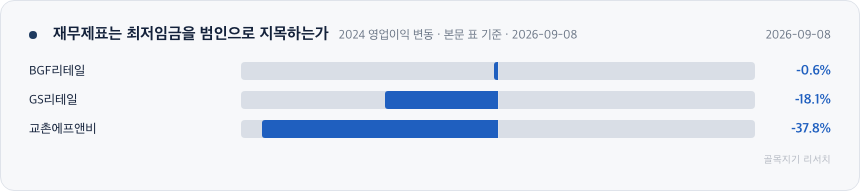
재무제표는 최저임금을 범인으로 지목하는가 — 본문 표를 차트로 정리
🧭 QUICK NAVIGATION (목차)
1. 왜 지금 최저임금이 투자 이야기가 되는가
먼저 답할 질문은 이것이다. 시급 몇백 원 오른 게 왜 주식 이야기까지 되는가. 세 가지 수치가 그 이유를 잡아준다.
- 10,700원: 2027년 적용 최저임금 시급. 2023년 5.0% 이후 4년 만의 최고 인상률이다.
- +8.5%: 2025~2027년 3년 누적 인상률. 인건비는 한 번 오르면 내려오지 않는 비가역 고정비다.
- 31.6%: 숙박·음식점업 최저임금 미만율. 제조업(3.7%)의 8.5배이며, 업종 간 충격 불균등이 극단적이다.
위원회는 어떻게 정했나. 2026년 7월 15일 표결에서 사용자위원안(10,700원)이 15표, 근로자위원안 11표, 무효 1표로 가결됐다. 경영계가 매년 요구해온 업종별 차등 적용은 이번에도 부결됐고, 한국경영자총협회는 유감을 표명했다.
최저임금법 제4조에 차등 적용의 법적 근거는 있다. 다만 1988년 이후 사실상 미시행 상태다.
이게 투자 변수인 이유는 세 가지다. 첫째, 2027년 10,700원 확정으로 중기 인건비 경로가 잠금됐다. 둘째, 영향률(고용형태별근로실태조사 기준)이 2025년 2.8%(47.9만 명)에서 2026년 4.5%(78.2만 명)로 빠르게 확대됐다.
셋째, LG전자가 서빙로봇 제조사 Bear Robotics 지배지분 51%를 확보했다. 대기업 자본이 자동화 밸류체인에 직접 베팅한 사건이다.
아래 표를 보는 이유는 인상의 '기울기'를 확인하기 위해서다. 한 해 인상률보다, 3년 연속 계단이 가팔라지고 있다는 흐름이 인건비 부담의 성격을 결정한다.
표를 좌우로 밀어 보실 수 있습니다
| 적용 연도 | 시급 | 전년 대비 인상률 | 월 환산(209시간) | 비고 |
|---|---|---|---|---|
| 2025 | 10,030원 | +1.7% | 2,096,270원 | 인상 기울기 시작 |
| 2026 | 10,320원 | +2.9% | 2,156,880원 | 기울기 확대 |
| 2027 | 10,700원 | +3.7% | 2,236,300원 | 2026-07-15 확정 |
| 3년 누적 | — | +8.5% | — | 비가역 고정비 누적 |
그런데 국제 잣대로 보면 이 인상은 완만한 축이다. 최저임금/중위임금 비율인 Kaitz Index의 OECD 30개국 평균은 2024년 56.6%다(2021년 55%에서 상승). 한국은 아시아 34개 법정국 중 3위($6.62 USD/시간, 명목 기준)로 분류된다.
명목과 실질의 격차는 더 크다. 한국 명목 최저임금은 2021~2025년 누적 +15% 올랐지만, 같은 기간 물가를 빼고 나면 실질 순증은 +0.8%에 그쳤다. 2018~2019년 급등기(+16.4%, +10.9%)와 비교하면 지금 인상 강도는 확연히 낮다.
2. 파급은 두 갈래로 갈린다 — 무엇이 오르고 무엇이 눌리나
배경을 알았으니 다음 질문으로 넘어간다. 이 돈은 어디로 흘러가는가. 최저임금 인상의 파급은 정반대 두 경로로 분기한다.
경로 A: 인건비 부담 확대. 편의점·외식 프랜차이즈·대형마트·숙박·음식점 등 노동집약 내수업종의 마진이 눌린다. 단, 편의점 본사는 사정이 다르다. 점포 아르바이트 인건비가 가맹점주 운영비로 귀속되는 '가맹점 완충 구조'가 1차 충격을 흡수한다.
편의점 본사의 훼손은 간접 경로로 온다. 점주 수익성 악화 → 폐점·발주 축소 → 본사 수수료 후행 감소 순이다. 반면 직영 대형마트(이마트)는 이 완충이 없어 직접 노출된다.
경로 B: 인건비 회피 수요 확대. 키오스크·테이블오더·서빙로봇·무인점포 같은 자동화 자본재 수요가 구조적으로 커진다. 무인주문기 도입률은 2021년 4.5%에서 2025년 13.0%로 약 3배 성장했다. 그런데도 아직 87%가 미도입이다.
소상공인연합회 조사(2026-07-07)에서 응답자 32.9%가 최저임금 대응으로 무인화·자동화를 검토한다고 답했다. 정부 스마트상점 기술보급사업은 도입비 최대 70%를 국비로 지원한다.
다음 표를 보는 이유는 경로 B의 '크기'를 가늠하기 위해서다. 자동화가 서사에 그치지 않으려면 시장 자체가 커지고 있어야 한다.
표를 좌우로 밀어 보실 수 있습니다
| 시장 세그먼트 | 2025년 | 2026년 | CAGR | 장기 전망 |
|---|---|---|---|---|
| 글로벌 레스토랑 로봇 | ~17억 달러 | 20억 달러 | 18% | 2033년 60억 달러 |
| 글로벌 레스토랑 자동화 전체 | 12.8억 달러 | — | 14.2% | 2033년 42.5억 달러 |
| 주방 로보틱스·자동화 | 28.6억 달러 | 31.5억 달러 | 9.9% | — |
| 아태 자기서비스 키오스크 | 23억 달러 | — | 6.4% | 2035년 42억 달러 |
어느 경로가 이길지는 지금 매크로가 반쯤 막아 두고 있다. 2026-07-21 기준 매크로 체제는 혼조(MIXED, -3pt)다. 이 체제에서 섹터에 가해지는 힘은 두 방향으로 서로 상쇄된다.
- 금리 우세 경로: 소상공인 대출 이자 부담 확대 → 편의점 점주 폐점 뇌관 강화 → 편의점 본사 수수료 후행 훼손 압력 확대 국면
- 원화강세 우세 경로: 내수 실질구매력 개선 → 편의점 채널 객수·객단가 레버리지 확대 국면
혼조 체제에서는 두 경로의 우위가 아직 결정되지 않아 섹터 방향성이 불명확하다.
3. 충격은 왜 업종마다 다른가
같은 인상인데 왜 누구는 직격탄이고 누구는 멀쩡한가. 답은 미만율에 있다. 먼저 용어를 구분해 둔다.
미만율은 지금 이미 최저임금 이하를 받는 근로자 비율이다. 영향률은 새 최저임금에 걸려 미만이 되는 근로자 비율이다. 둘은 다른 개념이고, 조사 방법도 다르다.
영향률은 기준에 따라 두 값으로 갈린다. 고용형태별근로실태조사 기준 2026년 4.5%(78.2만 명), 경제활동인구부가조사 기준 2026년 13.1%(290.4만 명)다. 사업체 조사냐 가구 조사냐의 차이이며, 둘 다 유효하다. 대외 인용 시 기준 병기가 필수다.
아래 표를 보는 이유는 충격의 '불균등'을 눈으로 확인하기 위해서다. 평균값 하나로는 어느 업종이 뇌관인지 보이지 않는다.
표를 좌우로 밀어 보실 수 있습니다
| 업종 / 사업장 규모 | 2026년 미만율 | 상대 비교 | 투자 함의 |
|---|---|---|---|
| 숙박·음식점업 | 31.6% | 제조업의 8.5배, 전 업종 최고 | 인건비 직격 + 자동화 압력 최대 수신처 |
| 5인 미만 사업체 | 30.3% | 소형 사업장 집중 | 폐업 리스크 집중, 점주 역마진 밀도 |
| 전체 평균 | 12.4~12.5% | 기준선 | 경활부가 기준 13.1%까지 확대 |
| 제조업 | 3.7% | 최저 구간 | 직접 인건비 노출 제한적 |
다음 표는 그 충격이 실제 상장사 어디에 어떻게 걸리는지를 정리한 것이다. 같은 '내수주'라도 완충 구조가 있느냐 없느냐에 따라 노출 성격이 갈린다.
표를 좌우로 밀어 보실 수 있습니다
| 기업명 | 코드 | 최저임금 포지션 | 참고 종가 | 핵심 특징 |
|---|---|---|---|---|
| BGF리테일 | 027410 | 간접 피해 (완충 강) | 123,600원 | 가맹점 완충 구조 3사 최고, 2024 영업이익 -0.6% |
| GS리테일 | 007070 | 간접 피해 (완충 중) | 25,700원 | 편의점+유통 혼합, 2024 영업이익 -18.1%(일회성) |
| 이마트 | 139480 | 직접 피해 (직영) | 79,400원 | 직영 인건비 직접 노출, 무인계산대 전환 병행 |
| 교촌에프앤비 | 339770 | 간접 피해 (완충 약) | 3,615원 | 인건비+원재료 이중 노출, 2024 영업이익 -37.8% |
| 로보티즈 | 108490 | 수혜 (자동화 자본재) | 222,500원 | 서빙로봇 국내 대표주, 분기 수주잔고 가시성 미확인 |
| Bear Robotics | 비상장 | 수혜 (서빙로봇 제조) | — | LG전자 51% 지배, 기업가치 약 6억 달러, 16,000대+ 배포 |
4. 재무제표는 최저임금을 범인으로 지목하는가
여기서 한 번 의심해 봐야 한다. 편의점 본사 실적이 나쁘면 정말 최저임금 탓인가. 재무제표로 검증해 보면 답이 갈린다.
아래 표를 보는 이유는 '동조화 여부'를 확인하기 위해서다. 최저임금이 진짜 주원인이라면 세 회사가 비슷하게 무너져야 한다.
표를 좌우로 밀어 보실 수 있습니다
| 기업 | 2024 영업이익 변동 | 훼손 성격 | 최저임금 직접 민감도 |
|---|---|---|---|
| BGF리테일 | -0.6% | 경미, 구조적 안정 | 낮음 (가맹점 완충) |
| GS리테일 | -18.1% | 일회성 인건비 반영 | 중간 (일회성 비용) |
| 교촌에프앤비 | -37.8% | 직영 전환+원재료 이중 노출 | 높음 (이중 노출) |
세 회사는 동조화되지 않았다. 이게 핵심이다.
BGF(-0.6%)·GS(-18.1%, 일회성)·교촌(-37.8%, 구조적)의 차이는 최저임금이 아니라 각자의 사업 구조가 실적 방향을 갈랐음을 보여준다. 편의점 채널의 가맹점 완충 구조가 숫자로 실증된 구간이다.
한편 자동화 쪽에는 대기업 자본이 이미 들어와 있다. LG전자의 Bear Robotics 베팅 경위를 시간순으로 정리하면 이렇다.
- 2024년 3월: $60M으로 Bear Robotics 21% 지분 취득 + 콜옵션 체결
- 2025년 1월 22일: LG 이사회, 추가 30% 취득 콜옵션 행사 결의
- 2026년 7월 기준: 51% 지배(자회사 편입), 기업가치 약 6억 달러, 북미·유럽·아시아 16,000대 이상 배포
- 2026년 6월: Kinisi Robotics 인수 — 피킹·소팅 능력 추가, 서빙 넘어 산업 AMR 확장
다만 고용 영향의 방향은 연구자들끼리도 합의가 없다. KDI는 음식숙박업 고용 감소 근거가 없다는 신중론, KERI는 취업률 -4.1~4.6%p라는 부정론을 제시했다.
미국도 마찬가지다. UC Berkeley IRLE는 캘리포니아 $20 시행 후 고용 감소가 없다고 분석했고, 반대 연구는 패스트푸드 일자리 1만700개 감소를 추정했다. 방향 합의가 없다는 건 정책 리스크가 양쪽으로 열려 있다는 뜻이다.
5. 이 그림은 언제 틀리나 — 7대 역논리
지금까지의 그림이 깔끔했다면, 이제 그 그림을 깨는 반대 논리를 세워야 한다. 가장 큰 균열은 인상 강도 자체에 있다.
해외 인상은 한국의 2~6배였다. 캘리포니아 패스트푸드 $20/시간(2024년 시행, 일반 $16.50 대비 +21%), 영국 NLW £12.21(2025년 +6.7%), 일본 최저임금 2025년 +6.25%. 세 사례 모두 한국 +3.7%를 크게 웃도는 충격 뒤에 자동화 투자가 촉발됐다.
뒤집으면 이렇다. 완만한 계단 인상은 점주에게 '감내하며 적응'할 시간을 준다. 자동화로 도망칠 이유가 그만큼 약해진다.
아래 표를 보는 이유는 이 그림이 깨질 수 있는 지점을 한자리에 모으기 위해서다. 강세 논리만큼 역논리도 정량으로 세워 둬야 균형이 잡힌다.
표를 좌우로 밀어 보실 수 있습니다
| # | 리스크 팩터 | 영향도 | 정량 근거 |
|---|---|---|---|
| R1 | 자영업 선행 훼손 | 상 | 2023년 개인 폐업 91.1만 명(+13.9%). 폐업 사유 1위 '사업부진' 48.9%. 인건비 전 단계 훼손 |
| R2 | 자동화 상장 공백 | 상 | Bear Robotics 비상장. LG전자 주가 이미 급등. 로보티즈 수주잔고 정량 실적 미확인 |
| R3 | 완만 인상 = 자동화 촉매 결여 | 상 | 영국 +11%, 일본 +6.25%, 캘리포니아 +21% — 한국 +3.7%의 2~6배 충격 후 자동화 촉발 |
| R4 | 금리 상승 이중 뇌관 | 중~상 | 소상공인 대출 이자 부담 + 최저임금 동시 가압. 현 매크로 MIXED(-3pt) 금리 우세 시 현실화 |
| R5 | 고용 영향 연구 컨센서스 부재 | 중 | KDI 신중론 vs KERI 취업률 -4.1~4.6%p. 정책 리스크 양방향 개방 |
| R6 | 중국 업체 가격 경쟁 | 중 | 아태 서빙로봇 출하 선두: Pudu·Keenon(중국). 원가 차별화 부재 시 국내 자본재 마진 압박 |
| R7 | 정부 보조금 절벽 | 중 | 스마트상점 70% 지원 축소·종료 시, 완만 인상 국면에서 자발적 수요가 얇아 침투율 13% 정체 가능 |
차등 적용이라는 변수도 남아 있다. 한국경영자총협회는 2027년 심의에서도 업종별 차등 적용을 요구했으나 표결에서 재차 부결됐다. 최저임금법 제4조에 근거는 있지만 1988년 이후 미시행이다.
만약 차등 적용이 현실화되면 숙박·음식점업의 인건비 부담이 완화되고 자동화 자본지출 압력도 분산된다. 다만 현 패턴상 이번 심의를 통과할 가시성은 낮게 판단된다.
6. 그래서 지금 국면과 관찰 후보
네 질문을 다 통과했으니 마지막 정리다. 그래서 지금 이 섹터는 어느 자리에 서 있는가.
섹터 스탠스는 중립 — 균형 구간이다. 자동화 축과 유통 본사 축 어느 쪽에서도 결정적 방향 신호가 나오지 않았다. 구조적 확신도 아니고 사이클 정점도 아닌 균형 구간, 이게 중립의 근거다.
아래 표를 보는 이유는 매크로가 어느 쪽으로 기우느냐에 따라 두 섹터의 파급이 정반대라는 점을 짚기 위해서다.
| 매크로 시나리오 | 유통 본사 섹터 파급 | 자동화 섹터 파급 |
|---|---|---|
| 금리 우세 | 점주 폐점 뇌관 강화 → 본사 수수료 후행 훼손 압력 확대 국면 | 소상공인 자본지출 여력 감소 → 자동화 도입 지연 국면 |
| 원화강세 우세 | 내수 소비력 개선 → 편의점 채널 객수·객단가 레버리지 확대 국면 | 점주 투자 여력 부분 확대 → 자동화 자본지출 전진 가능 |
| MIXED 지속 (현 국면) | 방향 불명확, 멀티플 재평가 트리거 미작동 국면 | 서사 단계 유지, 실적 가시성 미확인 국면 |
관찰 후보 3종
BGF리테일 (027410)
관찰 근거 ① 최저임금 직접 노출이 가맹점주 인건비로 흡수돼 본사 손익 민감도가 3사 최저임을 2024년 영업이익 -0.6%가 실증했다. ② 원재료 노출이 낮은 편의점 순수 채널로 원화강세·내수 회복 시 레버리지 구조가 작동한다.
핵심 리스크 트리거: 편의점 분기 점포 순증 마이너스 전환 → 물류·로열티 레버리지 역회전 국면.
GS리테일 (007070)
관찰 근거 ① BGF와 동일한 가맹점 완충 구조로 최저임금 직접 민감도가 제한적이다. ② 2024년 -18.1% 훼손이 일회성 인건비 반영으로 공시돼 구조적 훼손과 구분된다.
핵심 리스크 트리거: 점주 폐점·발주 축소가 추세로 고착될 경우 본사 매출 훼손이 후행.
로보티즈 (108490)
관찰 근거 ① 무인주문기 침투율 3배(4.5%→13.0%)·정부 70% 도입 지원으로 자동화 자본재 수요가 구조적으로 지속된다. 미도입 여력 87%가 존재한다. ② LG전자의 Bear Robotics 51% 지배 확보가 자동화 밸류체인에 대기업 자본 유입을 실증한다.
핵심 리스크 트리거: 완만 인상(+3.7%)·보조금 축소 국면에서 분기 수주잔고 정량 실적이 지속 미확인될 경우 서사 대 밸류 괴리 리스크 국면.
핵심 모니터링 트리거 목록
편의점 3사 분기 점포 순증 마이너스 전환 → 유통 본사 후행 훼손 압력 확대. 로보티즈 분기 수주잔고 전 분기 대비 +20% 이상 2분기 연속 → 자동화 축 실적 가시성 확보 국면. 기준금리 인하 전환 → 소상공인 이자 부담 감소 → 편의점 본사 우호 국면. USD/KRW 1,430 하단 진입 → 내수 소비력 개선 레버리지. 정부 스마트상점 70% 지원 예산 축소·종료 → 자동화 침투율 정체 리스크 발동.
🧭 골목지기 뷰 — 데이터 밖의 판단
이번 자료를 훑으며 골목지기가 가장 오래 눈을 둔 지점은 인상률 숫자가 아니다. 서빙로봇 이야기의 실제 주인공인 Bear Robotics가 비상장이라는 사실이다. 최저임금 이야기의 결론이 자동화라면, 그 과실을 가장 많이 가져갈 회사를 개인 투자자는 애초에 살 수 없다는 뜻이 된다.
시장은 '최저임금이 오르면 자동화 관련주가 수혜'라는 공식으로 이 테마를 읽는다. 골목지기는 그 공식의 연결 고리가 국내 상장 시장에서는 이미 끊겨 있다고 본다.
상장된 대리 수혜처인 LG전자는 주가가 크게 올랐고, 로보티즈는 분기 수주잔고 같은 실적 근거가 아직 확인되지 않았다. 남은 상승 기대의 상당 부분이 실적이 아니라 서사에 붙은 할증일 수 있다.
그래서 골목지기는 이 구간에서 자동화 테마보다 유통 본사 쪽 데이터가 더 단단하다고 판단한다. BGF리테일의 가맹점 완충 구조는 2024년 영업이익 방어라는 실제 재무 결과로 이미 한 번 증명됐다. 이야기가 아니라 숫자로 확인된 근거라는 점이 다르다.
이 관점이 틀렸다고 인정하는 조건은 하나로 정해 둔다. 로보티즈의 분기 수주잔고가 전 분기 대비 +20% 이상 늘어난 흐름이 두 분기 연속으로 확인되는 순간이다. 그때는 자동화 축을 움직이는 힘이 서사가 아니라 실적이 되고, 골목지기의 이 판단도 그 데이터를 따라 폐기한다.
그때까지 골목지기가 실제로 지켜보는 창은 두 개다. 편의점 3사의 분기 점포 순증이 마이너스로 꺾이는지, 그리고 로보티즈의 수주 숫자가 말이 아닌 표로 나오는지다. 둘 중 하나가 바뀌면 이 글의 무게중심도 옮겨 적을 생각이다.
골목지기 퀀트 뷰 핵심 FAQ
Q1. 2027년 최저임금 확정 이후 내수업종 업황은 어떤 국면인가?
A1. 2025년 +1.7% → 2026년 +2.9% → 2027년 +3.7%로 인상 기울기가 3년 연속 확대되며 비가역 인건비 상승 구간이 확정됐다. 매크로 체제는 MIXED(-3pt)로 금리 우세 시 점주 폐점 뇌관이 강화되고, 원화강세 우세 시 내수 채널 레버리지가 확대되는 균형 구간이다. 어느 경로가 우위를 점할지 결정되지 않은 상태에서 유통 본사 섹터 방향성은 불명확하다.
Q2. 최저임금 인상 국면에서 관찰할 만한 종목은 무엇인가?
A2. 유통 본사 중에서는 가맹점 완충 구조가 가장 두텁고 2024년 영업이익 -0.6% 방어를 실증한 BGF리테일(027410)이 관찰 후보로 분류된다. 자동화 자본재 부문에서는 무인주문기 87% 미도입 여력과 정부 70% 지원 구조를 갖춘 로보티즈(108490)가 구조적 수요 측면에서 관찰 가능하다. 단, BGF리테일은 점포 순증 방향, 로보티즈는 분기 수주잔고 정량 실적 확인이 각각의 관찰 전제 조건이다.
Q3. 최저임금 관련 섹터 투자 시 가장 큰 리스크는 무엇인가?
A3. 자동화 상장 공백과 완만 인상에 따른 자동화 촉매 결여 가능성이 영향도 '상'으로 분류된다. Bear Robotics는 비상장이고 LG전자는 주가가 이미 급등했다. 해외 사례(영국 NLW +11%, 일본 +6.25%, 캘리포니아 +21%)는 한국 +3.7%의 2~6배 충격 국면에서 자동화가 촉발됐음을 보여준다. 완만한 계단 인상은 점주에게 적응 시간을 주어 자본지출을 뒤로 미루게 할 수 있다.
💬 이 글의 판단에 반대 근거나 다른 데이터가 있다면 댓글로 남겨 주시면 다음 사후 점검 노트에 반영한다.
데이터 출처:
- 고용노동부·최저임금위원회 (minimumwage.go.kr) — 연도별 최저임금 시급·인상률·월 환산액 (2025~2027년)
- 최저임금위원회·통계청 — 업종별 미만율·영향률 데이터 (2026년 기준)
- OECD Wage Bulletin 2025-03 — Kaitz Index 국제 비교 (2024년)
- OECD Employment Outlook 2025 Korea Country Note — 실질 최저임금 성장률 (2021~2025년 +0.8%)
- KDI 경제교육정보센터 (eiec.kdi.re.kr) — 개인 폐업사업자 통계 (2023년 91.1만 명)
- LG Global Newsroom 2025-01-24 — Bear Robotics 지배지분 51% 취득 발표
- Restaurant Technology News 2026-07 — Bear Robotics Servi Q 출시·Kinisi 인수·16,000대+ 배포 현황
- 소상공인연합회 2026-07-07 — 최저임금 대응 무인화·자동화 검토 비율 (32.9%)
- CoherentMarketInsights·Research & Markets·OMR Global 2026 — 글로벌 레스토랑 로봇·주방 자동화·키오스크 시장 규모
- DART 사업보고서 2024 / 인더뉴스 2025-02 / 보스숲 2025 — BGF리테일·GS리테일·교촌에프앤비 영업이익 변동
- 삼성증권 리포트 2025-01 — GS리테일 일회성 인건비 비용 분석
- 디지털타임스·브릿지경제 — 무인주문기 도입률 추이 (2021년 4.5% → 2025년 13.0%)
- KRX (data.krx.co.kr) — BGF리테일·GS리테일·교촌에프앤비·이마트·로보티즈 참고 종가 (2026-07-15 기준)
- Spherical Insights 2025 — 아시아태평양 서빙로봇 경쟁사 분석 (Pudu·Keenon 출하 현황)
- UC Berkeley IRLE 2025-02 — 캘리포니아 $20 패스트푸드 고용 영향 연구
- Bishop Fleming 2026-03 / Japan Dev 2026 — 영국 NLW·일본 최저임금 인상 현황
- wage.is/south-korea 2026 — 한국 시간당 최저임금 아시아 국제 비교
- 이데일리·파이낸셜뉴스 2026-06-16 — 2027년 심의 업종별 차등 적용 부결 경위
'🔬 기업 & 산업 인텔리전스 (Equity & Industry)' 카테고리의 다른 글
| M&A·지배구조 산업 분석 — 상법 3차 개정·H1 딜 46.98조·피어 멀티플 비교 (2026) (0) | 2026.07.24 |
|---|---|
| 공매도 산업 분석 — 대차잔고 190조원·NSDS 체제 구조 해부 (2026) (1) | 2026.07.24 |
| 재정정책 산업 분석 — 총지출 728조원·수혜 우선순위 역설 (2026) (0) | 2026.07.20 |
| 방어주 산업 분석 — XLP +15.9%·XLU +30% 글로벌 사이클과 한국 4대 세그먼트 구조 (2026) (1) | 2026.07.19 |
| 인구감소 산업 분석 — 초고령사회 진입·생산가능인구 2030년 누계 -445만명·밸류체인 이분화 (2026) (0) | 2026.07.19 |
댓글