📅 발행: 2026-07-20 | 🔄 최종 업데이트: 2026-10-14
📌 사후 점검 노트 (2026-10-14 기준) — 골목지기 작성·검토
7월 20일 판정은 '중립, 기준 시나리오 55%'였고 그 시나리오의 핵심 트리거는 'GS건설 단독 상승 지속, 방산 조정 지속'이었다. 석 달 뒤 가격은 GS건설 +12.5%, 한화에어로스페이스 -4.1%다(7월 20일 대비 2026-10-13 종가). 기준 시나리오가 거의 그대로 진행됐다. 지수(KODEX 200 -13.0%) 대비로는 두 종목 모두 선방했다는 점도 적어 둔다. 폐기 조건은 '9월 30일 폴란드 K9PL 납기 이행과 K-Defense ETF 순유입 전환의 동시 확인'이었는데, 두 신호가 같은 달에 함께 켜졌다는 확인을 골목지기는 아직 하지 못했다. 재정의 크기와 상장사 이익 사이의 통로가 얇다는 진단은 유지한다.
"정부가 728조원을 푼다는데, 담아둔 건설주는 왜 안 오를까." 재정 수혜주를 들고 있는 투자자라면 2026년 여름 내내 이 질문 앞에 섰을 것이다.
확장재정은 분명히 집행 중이다. 그런데 재정 직접 수혜 후보 6종 중 5종이 20거래일간 하락했다.
오른 건 GS건설(+9.7%) 하나뿐이다. 정책의 크기와 주가의 반응이 이렇게 어긋난 이유를, 이 글은 서로 부딪치는 두 진영의 시선으로 갈라서 검증한다.
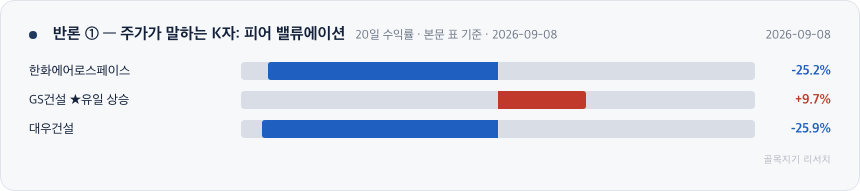
반론 ① — 주가가 말하는 K자: 피어 밸류에이션 — 본문 표를 차트로 정리
🧭 QUICK NAVIGATION (목차)
1. 두 개의 시선 — "재정이 민다" vs "주가는 이미 갈렸다"
재정정책 테마를 보는 시선은 둘로 갈린다. 한쪽은 "728조원(+8.1%) 확장재정이 집행되니 수혜주를 담을 때"라고 본다. 다른 한쪽은 "돈의 크기와 주가의 방향은 이미 어긋났다"고 본다.
이 글은 두 진영의 근거를 차례로 세우고 부딪친다. 기준일은 2026년 7월 20일이다. 대상은 재정 확장의 직접 수혜 후보로 분류되는 건설 4종(현대건설·GS건설·대우건설·HDC현대산업개발)과 방산 2종(한화에어로스페이스·현대로템)이다.
데이터 소스는 기획재정부(MOEF) 예산 원문, 국회예산정책처(NABO) 재정총량 분석, 한국거래소·키움·KIS 시장 데이터, 유진투자증권 건설업 리포트(2026-06-29)다.
반론 진영의 무기는 두 개의 역설이다. 첫째, SOC 예산 증가율(+7.9%)이 총지출 증가율(+8.1%)에도 못 미치는 평균 이하 배분이라는 점. 둘째, 방산은 재정 우선순위 최상단에 있으나 실제 주가 동인은 국내 재정보다 수출·ETF 수급에 더 강하게 연동된다는 점. 이 둘이 728조원 확장재정에도 주가 전이가 K자로 갈리는 구조적 뿌리다.
두 진영이 함께 서 있는 무대는 매크로 체제다. 현재 체제는 RISK_OFF·금리 STABLE·달러 NEUTRAL, 종합 점수 -18pt로 집계된다. 섹터 오버레이는 건설 NEUTRAL, 방어주 FAVOR, 정유·에너지 STRONG_FAVOR, 반도체 STRONG_AVOID다.
지표로 확인하면 이렇다. VIX 18.77(5일 +24.9%)로 공포가 번지되 위기 임계값(30)에는 미달이다.
SOX 5일 -10.0% 약세는 세수 잉여 기반 특수의 소멸 리스크와 맞닿는다. WTI 5일 +7.0% 급등은 추경 10.1조원 고유가 지원 편성의 배경을 실측한다.
금리 축도 두 진영 모두를 압박한다. US10Y 4.54%와 한국 국고채 10년 4.29%의 스프레드는 25bp로, 국내 금리 추가 상방 여력이 열려 있다.
OECD 순차입 수요가 약 $4조(2026 사상 최대)로 집계돼 장기금리 하방 지지선이 공고하다. 이 구조에서 건설 PF 조달비용 완화를 기대하기는 어렵다.
여기에 반론 진영이 겨누는 또 하나의 수치가 있다. 관리재정수지 -4.0%(GDP 대비, -109조원)로 재정준칙(-3%)을 이미 초과한 상태다. 강세론의 "돈은 크다"와 반론의 "그 돈은 지속 가능한가"가 여기서 처음 정면으로 만난다.
2. 강세 진영의 근거 — 728조원은 어디로 가는가
강세론은 "돈이 흐르는 채널을 보면 수혜 섹터가 보인다"고 주장한다. 아래 표는 재정지출이 상장 기업 이익으로 귀속되는 4대 전달 채널과 분야별 예산 배분을 정리한 것으로, 강세 진영이 근거로 삼는 지도다.
표를 좌우로 밀어 보실 수 있습니다
| 채널 | 2026 예산(조원) | 증가율 | 총지출 대비 | 연결 섹터 |
|---|---|---|---|---|
| R&D | 35.3 | +19.3% | 1위 | 바이오·소재 |
| 산업 | 32.3 | +14.7% | 2위 | 제조·중화학 |
| 국방 (방위력개선비 +11.9%) | 66.3 | +8.2% | 3위 | 방산·무기체계 |
| 복지 | 269.1 | +8.2% | 3위(공동) | 내수·바이오 |
| 총지출 (기준선) | 728.0 | +8.1% | 기준 | 전 섹터 |
| SOC | 27.5 | +7.9% | 5위 (평균 이하) | 건설·인프라 |
| 교육 | 99.8 | +1.4% | 최하위 | 에듀테크 |
강세론이 이 표에서 읽는 것은 명확하다. R&D +19.3%, 산업 +14.7%, 국방 +8.2%로 성장·안보 채널에 재정이 두껍게 실렸다는 사실이다. 확장재정의 방향성 자체는 표가 지지한다.
그런데 같은 표 안에 반론의 씨앗이 심겨 있다. SOC(+7.9%)는 총지출 평균(+8.1%)보다 낮다.
7대 주요 분야 중 교육 다음으로 낮은 후순위 배분이다. "정부가 인프라에 돈을 쏟아붓는다"는 헤드라인과 예산 실측 사이에 구조적 괴리가 존재한다.
추경도 강세 서사와 어긋난다. 추경 26.2조원은 2026년 4월 10일 국회를 통과했으나 편성 목적은 고유가 지원 10.1조원·민생 안정 2.8조원·산업 피해 2.6조원으로, 건설 수주보다 에너지·생계 채널로 흐른다. 재원은 세수 잉여금 25.2조원으로 조달돼 국채를 추가 발행하지 않았다 — 금리 상방을 단기 방어한 이례적 구조다.
집행 실측도 헤드라인보다 작다. 1Q 2026 건설공사 계약액은 74.1조원(+23% YoY)이나 그중 공공 계약은 25.1조원(+5.0%)에 그쳤다.
총계약 증가율(+23%) 대비 공공 계약 증가율(+5.0%)이 낮아 실제 견인차는 민간 반등이었다. 정책 집행의 실재는 확인되나 건설사 이익 귀속 규모는 헤드라인보다 얇다.
3. 반론 ① — 주가가 말하는 K자: 피어 밸류에이션
강세론이 옳다면 재정 수혜 6종은 고르게 올라야 한다. 아래 표는 그 가정을 주가로 시험한다 — 건설 4종(PBR 0.35~1.78x)과 방산 2종(PBR 4.89~5.52x)의 멀티플 격차와 20일 수익률이 K자 차별화의 정량 근거다.
표를 좌우로 밀어 보실 수 있습니다
| 기업명 | 코드 | 체인 | PER(x) | PBR(x) | EPS(원) | 20일 수익률 |
|---|---|---|---|---|---|---|
| 한화에어로스페이스 | 012450 | 방산·방위력개선 | 32.28 | 4.89 | 28,530 | -25.2% |
| 현대로템 | 064350 | 방산·K2전차·철도 | 22.06 | 5.52 | 7,055 | - |
| 현대건설 | 000720 | SOC·공공토목 | 27.87 | 1.26 | 3,319 | - |
| GS건설 ★유일 상승 | 006360 | SOC·주택믹스 | 24.46 | 0.46 | 1,073 | +9.7% |
| 대우건설 | 047040 | SOC·PF | N/A (적자 추정) | 1.78 | N/A | -25.9% |
| HDC현대산업개발 | 294870 | 디벨로퍼·SOC 제한적 | 7.25 | 0.35 | 2,476 | - |
표는 강세론의 균질 상승 가정을 기각한다. 방산 2종(PBR 4.89~5.52x)이 건설 4종(PBR 0.35~1.78x) 대비 압도적 프리미엄에 거래되지만, 방산 대장주 한화에어로스페이스는 6월 18일 1,212,000원에서 7월 20일 907,000원으로 -25.2% 하락했다.
기관은 20거래일간 -603억원을 순매도 중이다. 고밸류 조정이 진행형이라는 뜻이다. 프리미엄이 높다는 사실이 곧 상승을 보증하지 않는다는 것을 표가 보여준다.
건설 내부에서도 분기가 확인된다. HDC현대산업개발(PBR 0.35x·PER 7.25x)은 피어 최저 밸류이나 PF 금리 민감도가 가장 크다 — 저평가가 재정 수혜 기대를 반영한 게 아니라 금리 역풍을 시장이 대폭 할인한 결과다.
GS건설(PBR 0.46x)은 순자산 대비 저평가이나 PER 24.46x로 건설군 최상단이다. 자산 기준으로는 싸지만 이익 기준으로는 저렴하다고 단정하기 어렵다. 대우건설은 PER·EPS 결측(적자 추정)에 20일 -25.9%로 개별 부실 신호를 낸다.
4. 방산 공방 — 글로벌 피어로 본 밸류 논쟁
방산 강세론의 핵심 방패는 "글로벌 대비 안 비싸다"이다. 아래 표는 한국 방산 2종을 글로벌 경쟁사와 나란히 놓아 그 방패를 검증한다. Trailing PER은 과거 실적 기준, Forward PER은 향후 12개월 예상 EPS 기준이다.
표를 좌우로 밀어 보실 수 있습니다
| 기업 | 국가 | Trailing PER(x) | Forward PER(x) | PBR(x) | 비고 |
|---|---|---|---|---|---|
| 한화에어로스페이스 (012450) | KR | 32.28 | 컨센서스 미형성 | 4.89 | 수주잔고 116.8조원(매출 4.4배) |
| 현대로템 (064350) | KR | 22.06 | N/A | 5.52 | K2전차·방위력개선비 직접 연결 |
| Rheinmetall (RHM.DE) | DE | 43.28 | 18.30 | 8.58 | Q1 EPS 컨센서스 41% 미스 |
| RTX | US | 36.37 | 25.50 | 3.93 | 방산+상업 이중 수혜, 잔고 $271B |
| Lockheed Martin (LMT) | US | 24.63 | 15.86 | 15.63 | 수주잔고 $194B |
| General Dynamics (GD) | US | 23.20 | 20.23 | 3.82 | 해양·IT·항공, 잔고 $130.8B |
| Northrop Grumman (NOC) | US | 16.34 | 17.29 | 4.33 | 우주·사이버 중심 |
강세론의 방패는 절반만 유효하다. 한화에어로스페이스 Trailing PER 32.28x는 Rheinmetall(43.28x)보다 낮고 RTX(36.37x)와 유사하다. 절대 배수만 보면 "글로벌 대비 비싸지 않다"는 주장이 성립한다.
반론은 배수의 종류를 파고든다. 결정적 차이는 Forward PER의 유무다. Rheinmetall(18.30x)·RTX(25.50x)는 향후 12개월 예상 이익으로 검증되지만, 한화에어로스페이스와 현대로템은 Forward PER 컨센서스가 아직 없어 성장 기대를 배수로 검증할 방법이 없다.
현대로템(Trailing PER 22.06x·PBR 5.52x)은 GD(23.20x·3.82x)와 Trailing PER은 유사하나, 매출 규모와 포트폴리오 다각화에서 할인 여지가 있다. 절대 배수의 방패로 성장 프리미엄까지 정당화하기는 어렵다는 것이 반론의 결론이다.
5. 반론 ② — 재정 지속가능성이라는 균열
두 진영이 공통으로 걸려 넘어지는 지점이 재정의 지속가능성이다. 아래 표는 재정 테마의 리스크를 영향도·발생 확률·모니터링 지표·임계값으로 정량화한다. 강세론이 지나치기 쉬운 하방 트리거를 한눈에 보기 위한 표다.
표를 좌우로 밀어 보실 수 있습니다
| 리스크 팩터 | 영향도 | 발생 확률 | 모니터링 지표 | 임계값 |
|---|---|---|---|---|
| ① 재정 지속가능성 | 상 | 중간~높음 | 관리재정수지 / D1 채무비율 / 신용등급 | D1 60% 돌파 / IMF Article IV 경고 |
| ② 금리 역풍 (국고채 10년) | 상 | 중간 | 국고채 10년 / US10Y / PF 연체율 | 국고채 10년 4.5% 돌파 |
| ③ 방산 고밸류 조정 | 상 | 진행 중 | K-Defense ETF 순유출 / 기관 순매도 | 9/30 폴란드 K9PL 212기 납기 이연 |
| ④ 세수 잉여 일시성 | 중 | 중간 | 반도체 수출 YoY / 법인세 수입 | 반도체 수출 YoY -20% 이하 |
| ⑤ 재정준칙 미법제화 | 중 | 중간 | 국가재정법 국회 통과 여부 | 입법 시 SOC 삭감 / 미입법 시 채무 확대 |
| ⑥ SOC 후순위 배분 구조 | 하 | 확정(현재) | 예산 재배분 / 추경 건설 항목 | SOC 증가율이 총지출 +8.1%를 상회 시 해소 |
| ⑦ 주가 전이 K자 지속 | 중 | 높음 | 피어 상승 종목 수 / 수급 확산 여부 | GS건설 외 2종 이상 상승 전환 시 해소 |
표에서 영향도 '상'으로 묶인 재정 지속가능성 수치를 정면에 놓는다. 관리재정수지 -4.0%는 재정준칙(-3%)을 초과했고, 2022년 -5.4%·2023년 -3.9%·2025년 추경 후 -3.3%에 이어 사실상 3년 연속 이탈이다.
속도가 더 문제다. 2025년 국가채무 연간 증가폭 +129.4조원은 1997년 이후 역대 최대다. IMF는 D1 2030년 64.3%를 전망해 정부 목표 60% 대비 4%p 괴리를 냈고, D2는 2026년 54.4% → 2027년 56.6%로 상승 궤적에 있다.
시장은 채무의 절대 레벨이 아니라 상승 속도를 프라이싱한다. 강세론이 "D1 절대 레벨은 OECD 대비 낮다"고 말할 때, 반론은 "레벨이 아니라 기울기를 보라"고 맞선다. 이 균열이 확장재정의 긍정 신호를 상쇄하는 축이다.
6. 판정 — 두 진영 사이 어디인가
두 진영의 근거를 모두 세운 뒤 내린 판정은 중립(선별·방어 편향)이다. 분석 기준일 2026-07-20 현재, 2라운드 Bull vs Bear 토론과 교차 검증을 종합한 결과다. 아래 표는 어느 진영이 이기면 판정이 어디로 이동하는지를 시나리오로 정리한다.
표를 좌우로 밀어 보실 수 있습니다
| 시나리오 | 확률 가정 | 핵심 트리거 | 섹터 스탠스 |
|---|---|---|---|
| 낙관 — K자 해소 | 25% | 피어 상승 GS건설 → 다수 확산 / 방산 ETF 재유입 전환 | 방산+SOC 선별 비중확대 |
| 기준 — 중립·선별 | 55% | 국고채 4.29% 유지 / 방산 조정 지속 / GS건설 단독 상승 | 중립(선별·방어 편향) |
| 비관 — 금리·채무 복합 충격 | 20% | 국고채 10년 4.5% 돌파 / 반도체 수출 YoY -20% / 납기 이연 | 전반 비중축소 |
강세 진영이 입증한 것은 분명하다. 728.0조원(+8.1%) 확장재정의 크기, 2026 추경 국채 미발행(세수잉여금 25.2조원 활용), D1 절대 레벨이 OECD·G7 대비 낮은 수준이라는 사실이다.
반론 진영이 무너뜨린 것도 분명하다. 'SOC=재정 수혜 대장' 통념(교차 검증 #6 REFUTE)과 '지금 균질 비중확대' 논거다 — 세수 잉여의 반도체 사이클 의존성, 연 +129.4조원 채무 증가 속도, Forward PER 컨센서스 부재로 인한 성장 검증 제약이 그 근거다.
교차 검증에서 수혜 섹터 순서가 R&D +19.3% > 산업 +14.7% > 복지=국방 +8.2% > SOC +7.9%로 확정됐다. 재정 지지의 무게중심은 건설이 아닌 R&D·산업이며, 방산도 국내 재정보다 수출·ETF 자금이 실동인이다.
이 구조 위에서 방산 대장주는 고밸류 조정 진행형(-25.2%)이라 전면 비중확대 근거가 부재하다. 매크로 오버레이(RISK_OFF -18pt, 건설 NEUTRAL·방어주 FAVOR)와도 정합해, 비중확대도 비중축소도 아닌 중립(선별)이 현 국면의 정직한 좌표다.
🧭 골목지기 뷰 — 데이터 밖의 판단
골목지기가 이 분석에서 끝까지 붙든 것은 개별 수치가 아니라 '전달 경로'다. 재정의 크기는 이미 충분히 크다.
문제는 그 돈이 상장 건설사의 이익으로 도달하는 통로가 생각보다 얇다는 점이다. 정부가 쓰는 돈과 시공사 장부에 찍히는 돈 사이에는 민간·에너지·복지로 새는 구간이 겹겹이 있다.
골목지기는 이 누수 폭을 재정 테마의 진짜 변수로 판단한다.
시장은 '확장재정이니 재정 수혜주를 사면 된다'로 읽는다. 골목지기는 다르게 본다.
재정 배분의 무게중심과 주가의 반응은 이미 건설·방산을 균질하게 밀어주지 않는 방향으로 기울어 있다. 확장재정이라는 한 단어로 6종을 묶어 사는 것은 프레임의 착시다.
같은 테마 안에서도 돈이 실제로 향한 채널과 그렇지 않은 채널이 갈린다는 것이 골목지기의 판단이다.
이 관점이 뒤집히는 경계는 분명하다. 9월 30일 폴란드 K9PL 212기 납기가 실측으로 이행되고, 동시에 K-Defense ETF 자금이 순유입으로 돌아서는 것이다.
이 둘이 함께 확인되면 방산은 국내 재정과 무관하게 자체 실행력을 증명하는 셈이고, 골목지기는 중립 판단을 즉시 폐기한다. 하나만 충족되면 폐기 조건이 아니다 — 두 신호의 동시성이 핵심이다.
그래서 골목지기는 지금을 '사는 판'이 아니라 '경로가 뚫리는지 지켜보는 판'으로 다룬다. 매일 확인하는 것은 세 가지다. 공공 발주가 실제 집행 속도로 이어지는가, 국고채 10년이 4.5%선을 건드리는가, 방산 ETF 자금이 어느 쪽으로 흐르는가. 이 세 신호가 같은 방향을 가리키기 전까지, 골목지기는 재정 테마를 관찰 대상으로만 둔다.
💡 자주 묻는 질문 (FAQ)
Q1. 재정정책 테마의 현재 업황 국면은 어떤 상태인가?
A1. RISK_OFF·-18pt 매크로 체제에서 건설 NEUTRAL·방어주 FAVOR 오버레이가 형성된 국면이다. 728.0조원(+8.1%) 확장재정에도 피어 6종 중 5종 하락 — K자 차별화 상태가 지속 중이다. 관리재정수지 -4.0%(재정준칙 -3% 초과)·국고채 10년 4.29%·D1 51.6%가 동시에 확인된 구간이다.
Q2. 재정정책 테마에서 관찰할 만한 종목은 무엇인가?
A2. 건설 채널에서는 공공 발주 노출이 크고 PF 차입 민감도가 낮은 현대건설(000720·PBR 1.26x)과 피어 내 유일 상승을 기록한 GS건설(006360·PBR 0.46x)이 관찰 후보로 확인된다. 방산에서는 방위력개선비(+11.9%) 직접 연결의 현대로템(064350·Trailing PER 22.06x)이 피어 내 상대 저밸류에이션 후보다. 단, 균질 비중확대 근거는 현재 수치로 확인되지 않는다. 대우건설(047040)은 적자 추정·20일 -25.9% 최대 낙폭으로 관찰 대상에서 제외된다.
Q3. 재정정책 테마 투자 시 가장 큰 리스크는 무엇인가?
A3. 두 가지가 영향도 '상'으로 집계된다. ① 재정 지속가능성 리스크 — 관리재정수지 -4.0%(재정준칙 -3% 3년 연속 초과)·국가채무 연간 +129.4조원(1997년 이후 최대 속도)·IMF D1 2030년 64.3% 전망. ② 금리 역풍 — 국고채 10년 4.29%에서 4.5% 돌파 시 PF 민감 건설사(HDC현산·대우건설)의 재정 수혜가 전면 상쇄된다.
💬 이 글의 판단에 반대 근거나 다른 데이터가 있다면 댓글로 남겨 주시면 다음 사후 점검 노트에 반영한다.
데이터 출처:
- 기획재정부(MOEF) (www.moef.go.kr) — 2026년도 예산안 728.0조원 분야별 배분, 2025-08
- 국회예산정책처(NABO) (www.nabo.go.kr) — 재정총량분석 2025-10: 관리재정수지 -4.0%, D1 51.6%, 재정준칙 초과 확인
- IMF Fiscal Monitor 2026-04 / IMF Article IV — D2 국가별 비교(54.4%), 2030 D1 64.3% 전망, 부채 지속가능성 판정
- OECD Global Debt Report 2026-03 — 순차입 수요 사상 최대 $4조
- 정책브리핑 korea.kr — 2026년 제1회 추경 26.2조원 국회 통과(2026-04-10), 세수잉여금 25.2조원 활용
- 유진투자증권 (2026-06-29) — 1Q 2026 건설공사 계약액 74.1조원(+23%), 공공 25.1조원(+5.0%)
- 한국거래소 / 키움 / KIS (2026-07-20) — 현대로템·한화에어로스페이스 PER·PBR·EPS·시총 직접 집계; 건설 4종 시장 기재값
- Yahoo Finance (2026-07-20) — US10Y 4.54%, VIX 18.77, USD/KRW 1,485.28, 글로벌 방산 피어 멀티플
- TradingEconomics (2026-07-16) — 국고채 10년 4.29%(연 +1.39%p)
- Korea Herald (2025-12) — 2025년 국가채무 연간 증가분 +129.4조원(1997년 이후 최대)
- Army Recognition (2026-07-03) — 한화에어로스페이스 K9PL 2차 배치 출항 확인
- Seoulz.com (2026) — 방산 수출 목표 $37B
- Investing.com (2026-05) — Rheinmetall Q1 EPS 컨센서스 41% 미스
- DART (dart.fss.or.kr) — 한화에어로스페이스 수주잔고 116.8조원(매출 4.4배)
'🔬 기업 & 산업 인텔리전스 (Equity & Industry)' 카테고리의 다른 글
| 공매도 산업 분석 — 대차잔고 190조원·NSDS 체제 구조 해부 (2026) (1) | 2026.07.24 |
|---|---|
| 최저임금 산업 분석 — 2027년 10,700원(+3.7%) 확정: 피해·수혜 밸류체인 완전 해부 (2026) (1) | 2026.07.21 |
| 방어주 산업 분석 — XLP +15.9%·XLU +30% 글로벌 사이클과 한국 4대 세그먼트 구조 (2026) (1) | 2026.07.19 |
| 인구감소 산업 분석 — 초고령사회 진입·생산가능인구 2030년 누계 -445만명·밸류체인 이분화 (2026) (0) | 2026.07.19 |
| 패키징 산업 분석 — 어드밴스드 패키징 TAM $79.4B·CoWoS 병목·점유율 재편 (2026) (0) | 2026.07.19 |
댓글