📅 발행: 2026-07-19 | 🔄 최종 업데이트: 2026-10-14
📌 사후 점검 노트 (2026-10-14 기준) — 골목지기 작성·검토
'금리 내려가면 방어주 다 좋다'에 반대한 글이다. 석 달 결과는 7월 20일 이후 한국전력 -11.7%, KT -7.0%다(2026-10-13 종가). 같은 기간 KODEX 200이 -13.0%였으니 둘 다 지수보다 조금 덜 빠졌을 뿐이다. '방어주' 이름을 달고도 지수와 거의 같이 움직였다는 점에서 유틸리티를 구조적 함정으로 본 판단은 유지된다. 다만 정직하게 적으면 지수 전체가 13% 빠진 구간이라 개별 펀더멘털 효과와 시장 효과를 이 숫자만으로 분리하기는 어렵다. 폐기 조건인 'kWh당 10원 이상 요금 인상 확정'과 '부채비율 350% 이하 경로'는 10월 13일 현재 공시로 확인되지 않았다.
지수가 지지부진할 때마다 '방어주 추천' 검색이 몰린다. 그런데 방어주라는 한 단어 안에는 성장하는 세그먼트와 구조적으로 무너지는 세그먼트가 같이 들어 있다.
글로벌만 보면 그림은 단순하다. 2026년 XLP(필수소비재)는 YTD +15.9%, XLU(유틸리티)는 +30%로 S&P500(+0.7%)을 압도했다.
문제는 한국이다. KOSPI Forward P/E 8.8x는 글로벌 필수소비재 피어(19~24x)의 절반 아래인데, 이게 기회인지 함정인지는 세그먼트를 뜯어봐야 갈린다.
이 글은 과거에 무슨 일이 있었는지, 지금 수치가 어디에 서 있는지, 다음 분기에 무엇을 확인해야 하는지 순서로 따라간다.
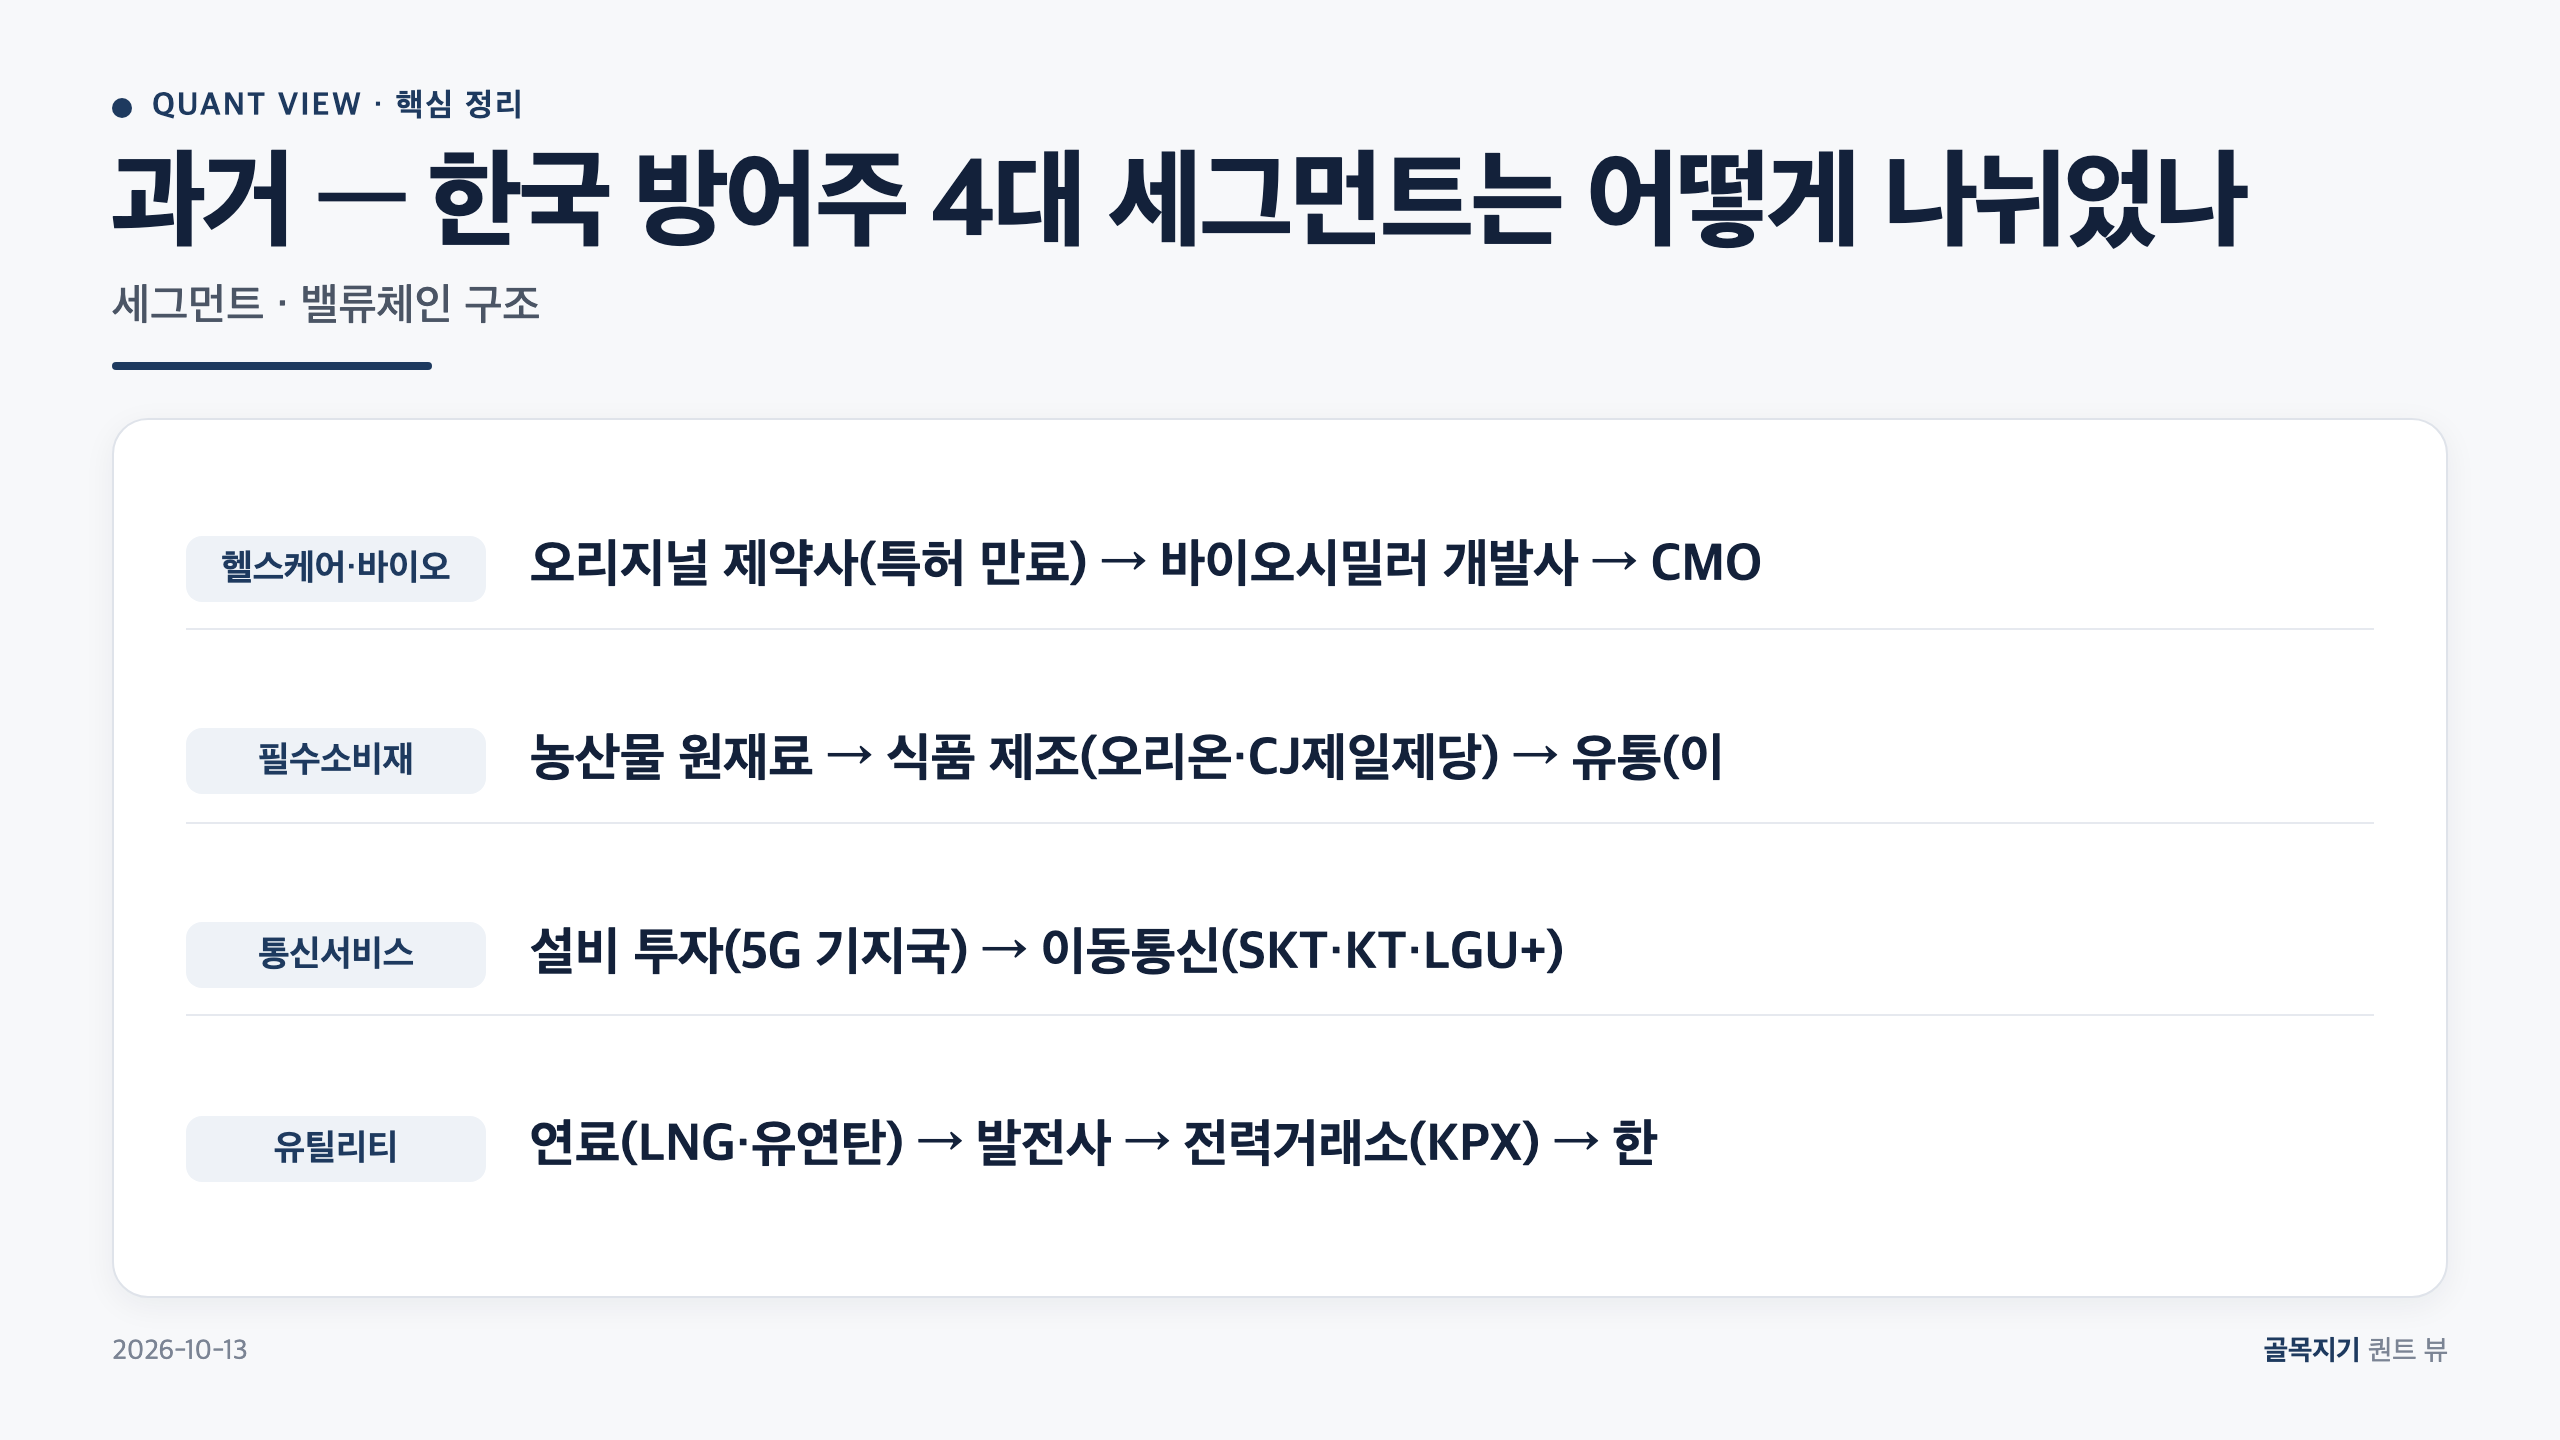
과거 — 한국 방어주 4대 세그먼트는 어떻게 나뉘었나 — 본문 표를 카드로 정리
🧭 QUICK NAVIGATION (목차)
1. 과거 — 방어주가 지수를 이긴 두 번의 국면
방어주 사이클은 갑자기 시작되지 않았다. 최근 두 번의 하락장이 예고편이었다.
2025년 S&P500이 -18.8% 하락하는 국면에서 XLP는 -8.3%에 그쳐 낙폭을 절반 이하로 줄였다. 2022년에도 XLU -1%, XLP +0.2%로 지수(-18.1%) 대비 방어 완충 기능이 명확히 작동했다.
다만 방어주는 반대 국면에서 대가를 치른다. 금리 하락 초기 + 경기침체 공포 구간에서 통계적 우위를 보이지만, 경기 회복으로 국면이 전환되면 빠르게 언더퍼폼한다. 2020년 COVID 회복 랠리에서 S&P500이 +68% 오르는 동안 XLU +48%, XLP +41%에 그친 것이 대표 사례다.
이 리포트의 핵심 분석 대상은 한국 방어주 4개 하위 세그먼트다: ① 필수소비재(음식료·생활용품), ② 헬스케어·바이오(바이오시밀러·의료기기), ③ 통신서비스(이동통신·초고속인터넷), ④ 유틸리티(전력·가스). 분석 기준 종목 14개, 데이터 소스: DART 전자공시, KRX 정보데이터시스템, Bloomberg Consensus, StockAnalysis·Trefis(글로벌 ETF 성과).
핵심 아이디어는 명확하다. 글로벌 방어주 사이클이 이미 진행 중이나, 한국 방어주 내부 4개 세그먼트의 성과는 극단적으로 갈린다. 바이오시밀러·K-Food 해외 확장 세그먼트와, 통신 ARPU 정체·한전 재무 구조 취약 세그먼트가 같은 "방어주" 레이블 아래 공존한다.
2. 과거 — 한국 방어주 4대 세그먼트는 어떻게 나뉘었나
각 세그먼트가 지금의 모습을 갖추기까지 이익이 어디서 나오는지 구조가 달라졌다. 아래 표는 그 이익 귀속 경로를 한 장으로 정리한 것이다 — 같은 방어주라도 왜 성과가 갈리는지의 뿌리가 여기 있다.
표를 좌우로 밀어 보실 수 있습니다
| 세그먼트 | 밸류체인 구조 | 이익 귀속 핵심 변수 | 성장 동인 |
|---|---|---|---|
| 헬스케어·바이오 | 오리지널 제약사(특허 만료) → 바이오시밀러 개발사 → CMO/CDMO → 글로벌 유통 | CDMO 마진 35~40%, 바이오시밀러 ASP 경쟁 하락 압력 | 글로벌 시장 CAGR 16~19% |
| 필수소비재 | 농산물 원재료 → 식품 제조(오리온·CJ제일제당) → 유통(이마트·쿠팡·현지) → 소비자 | 원재료 가격 변동이 제조사 마진에 직결 | K-Food 신흥국 침투 |
| 통신서비스 | 설비 투자(5G 기지국) → 이동통신(SKT·KT·LGU+) → 법인·개인 가입자 | ARPU(가입자당 평균 매출) 성장률 — 현재 정체 | B2B 5G 슬라이싱 (중장기) |
| 유틸리티 | 연료(LNG·유연탄) → 발전사 → 전력거래소(KPX) → 한국전력(배전망 독점) → 소비자 | 전기요금 규제가 한전 마진의 핵심 변수 | 요금 인상 여부에 종속 |
성장 세그먼트의 배경은 숫자로 남았다. 바이오시밀러 글로벌 시장은 2016년 USD 2.2B에서 2024년 USD 32.7B으로 8년간 약 15배 팽창했다. 2026년 시장 규모는 복수 기관 중간값 기준 USD 44B, CAGR 전망은 16~19%다.
K-Food 해외 확장도 같은 궤적이다. CJ제일제당은 2025년 식품 해외 매출 5.92조원으로 국내(5.60조원)를 최초 역전했다. 오리온의 2026년 매출 컨센서스는 3.69조원(YoY +10.7%), 영업이익 654억원(+17.2%)이며, 러시아 공장 가동률은 110%로 수요가 공급을 초과한다.
3. 현재 — 매크로 좌표와 배당 스프레드
과거가 배경이라면 지금 좌표는 매크로다. 아래 표는 방어주 수요를 밀거나 누르는 변수를 2026-07-16 시점 수치로 고정한다.
2026-07-16 기준 거시 체제: 위험선호 중립, 금리 하락(FALLING), 달러 중립.
| 지표 | 수치 | 방어주 영향 |
|---|---|---|
| VIX | 18.77 (일간 +12.2%) | 중간 변동성 — 방어 수요 일부 발생, 공포 구간 아님 |
| 미국 10년 국채 | 4.57% (5일 -7bp) | 채권 대체재(Bond Proxy) 배당 매력 소폭 강화 |
| S&P500 YTD | +0.7% | 지수 상승 정체 — 방어주 상대 성과 확대 배경 |
| XLP 배당수익률 | 2.7% | S&P500(1.35%) 대비 +1.35%p 스프레드 유지 |
| XLU 배당수익률 | 3.25% | S&P500 대비 +1.9%p 스프레드 — 배당 캐리 매력 |
| Fed 금리 인하 가이던스 | 2026년 삭제 | 인하 시점 2027~2028년으로 후퇴 — 배당 프리미엄 환경 제한 |
매크로 체제 분류: MIXED. 금리 하락 방향성은 채권 대체재 수요를 지지하나, 인하 실행 시점이 2027~2028년으로 밀린 상태에서 즉각적 배당 프리미엄 확대는 제한적이다. WTI 5일 +4.7%는 에너지 섹터 상대 강도를 높이는 반작용 변수다. 현재 매크로 체제의 방어주 함의: 중립.
4. 현재 — 피어 밸류에이션과 코리아 디스카운트
현재 가격이 싼지 비싼지는 글로벌 피어와 나란히 놓아야 보인다. 아래 표는 한국 방어주 대표 종목을 글로벌 필수소비재 기준선 옆에 세운 것이다.
표를 좌우로 밀어 보실 수 있습니다
| 구분 | PER (Forward/TTM) | 배당수익률 | 비고 |
|---|---|---|---|
| Procter & Gamble (글로벌) | 21.4x | 2.4% | 글로벌 필수소비재 밸류에이션 기준 |
| Nestlé (글로벌) | 21~24x | 3.0% | 글로벌 식품 피어 |
| Unilever (글로벌) | 19.7x | 3.5% | 글로벌 생활용품 피어 |
| KOSPI 전체 Forward P/E | 8.8x | — | 글로벌 대비 구조적 할인 — 코리아 디스카운트 |
| 한국전력 (유틸리티) | 2.64x | 4.4% | 초저 PER — 재무 구조 취약이 반영된 디스카운트 |
| 맥쿼리인프라 (인프라) | — | 7.52% | 인프라 펀드 구조 — 독점 통행료 수입 기반 |
| SK텔레콤 (통신) | — | 5~6% | ARPU 정체 구조에서 배당으로 지지 |
KOSPI 8.8x vs 글로벌 필수소비재 피어 19~24x의 격차는 ① 코리아 디스카운트(낮은 주주환원율·지배구조·지정학 리스크)와 ② KOSPI 구성 상 반도체·IT 비중 과다로 인한 통계 효과가 복합 작용한 결과다.
5. 현재 — 세그먼트별 종목 좌표
세그먼트를 종목 단위로 내려오면 강점과 리스크가 1:1로 붙는다. 아래 표는 관찰 근거와 리스크 요인을 같은 줄에 세워, 한 종목의 밝은 면과 어두운 면을 동시에 보게 한다.
표를 좌우로 밀어 보실 수 있습니다
| 종목 (코드) | 세그먼트 | 핵심 관찰 근거 | 리스크 요인 |
|---|---|---|---|
| 오리온 (271560) | 필수소비재 | 해외 매출 67.5%(2025FY), 현지 생산·판매로 환 헤지 내재화. 러시아 가동률 110% 초과. | 중국 매출 45~50% 집중 — 중국 소비 둔화 시 직격 |
| 셀트리온 (068270) | 헬스케어 | 유럽 6대 카테고리 합산 53.5% 점유(2026Q1). 글로벌 CAGR 16~19% 시장 내 처방 실측 상위. | ASP(판매 단가) 연간 하락 압력. 53.5%는 삼성에피스 합산 수치. |
| CJ제일제당 (097950) | 필수소비재 | 2025년 식품 해외 매출 5.92조(국내 역전). 헝가리 유럽 공장·미국 북미 공장 순차 가동. | 바이오 사업 원재료 가격 변동 마진 압박 |
| KT&G (033780) | 필수소비재 | 담배 독점 현금흐름 + 인삼공사 홍삼 글로벌 확장. 배당수익률 3.5~4.5%. | 규제 환경 변화(담배 세율 인상) 시 현금흐름 압박 |
| 맥쿼리인프라 (088980) | 유틸리티/인프라 | 유료도로·항만·터널 독점 통행료. 배당수익률 7.52% — 금리 하락 사이클 배당 캐리. | 금리 상승 반전 시 채권 대체재 매력 급감 |
| 한국전력 (015760) | 유틸리티 | 2025FY 영업이익 +13.5조·ROE 19.1% 흑자 전환. 배당수익률 4.4%. | 총부채 205.7조·부채비율 401.4%·유동비율 42.9% — 재무 구조 취약 |
| SK텔레콤 (017670) | 통신서비스 | 이동통신 1위. 배당수익률 5~6%. | ARPU 33,229원(2026Q1, QoQ -0.49%) — 5G 침투율 80% 포화로 ARPU 성장 0% 수렴 |
6. 다음 분기 — 리스크 임계값 체크포인트
여기서부터는 앞을 본다. 무엇이 확인되면 관점을 바꿔야 하는가. 아래 표는 각 리스크의 발생 확률과 임계값을 못박아, 다음 분기에 지켜볼 좌표를 정리한다.
표를 좌우로 밀어 보실 수 있습니다
| 리스크 | 영향도 | 발생 확률 | 모니터링 지표 | 임계값 |
|---|---|---|---|---|
| 한전 재무 뇌관 (연료가 상승) | 상(HIGH) | 35% | LNG 현물가, 전기요금 고시 | 연료가 +10% 이상 + 전기요금 동결 유지 |
| 통신 ARPU 정체 구조화 | 상(HIGH) | 70% | 통신 3사 분기 ARPU 발표 | ARPU QoQ -1% 이상 3분기 연속 |
| 바이오시밀러 ASP 하락 | 중~상 | 50% | 유럽·미국 시장 ASP 트렌드 | 연간 ASP 하락률 -15% 초과 |
| 오리온 중국 소비 둔화 | 상(HIGH) | 30% | 중국 소비지출 YoY, CNY/KRW 환율 | 중국 소비지출 YoY -5% + 위안화 -5% 동시 |
| 코리아 디스카운트 지속 | 중(MEDIUM) | 65% | KOSPI Forward P/E 추이, 외국인 수급 | 외국인 순매도 H2 2026 지속 시 리레이팅 지연 |
한국전력 재무 구조 상세: 총부채 205.7조원, 일 이자비용 119억원(연 이자비용 약 4.34조원), 이자보상배율(영업이익/이자비용) 약 3.1배다. 2025FY 영업이익 13.5조원은 S&P Global·IEEFA가 "전기요금 인상 + 연료비 안정의 일시적 조합"이라 명시한 토대 위에 있다. 유동비율 42.9%(유동자산 30.6조 vs 유동부채 71.4조)는 정상 기준 100%의 절반에도 미치지 못한다. Q3 2026 전기요금 동결 결정(2026-07-01)은 이 구조를 가중시키는 방향으로 작동한다.
통신 ARPU 구조화: ARPU 성장률은 5.4%(2020) → 1.8%(2023) → 0.0%(2024)로 수렴했다. 5G 침투율 80% 초과로 추가 프리미엄 흡수 여력이 소진됐으며, 안심옵션·최적요금제 의무화 정책이 하방 압력으로 구조화됐다.
7. 다음 분기 — 섹터 국면 판단
2026-07-19 기준 한국 방어주 섹터 국면: NEUTRAL(중립). 하위 세그먼트별 성과 분산이 극단적으로 크다.
Bull 우세 세그먼트: 필수소비재(K-Food 해외 확장) + 헬스케어(바이오시밀러 시장 CAGR 16~19%). 오리온 해외 매출 67.5%, CJ제일제당 해외 역전, 셀트리온 유럽 처방 실측 상위 포지션은 글로벌 방어주 사이클과 구조 성장이 중첩된 구간이다. 맥쿼리인프라 배당수익률 7.52%는 금리 하락 사이클에서 채권 대체재 매력이 강화되는 구간이다.
Bear 완승 세그먼트: 유틸리티(한전 재무 뇌관 — 부채 205.7조·부채비율 401.4%, Q3 전기요금 동결) + 통신서비스(ARPU 정체 구조화 — QoQ -0.49%, 0% 성장 수렴). 이 두 세그먼트를 "방어주"로 묶어 긍정적으로 보는 것은 수치가 지지하지 않는다.
수급 구조 취약성: 한국 방어주 섹터 비중은 KOSPI 전체의 8~12%로 미국 S&P500 내 방어주 비중(약 25%)의 절반 이하다. 외국인 H1 2026 KOSPI 순매도 150조원(역대 최대)은 전체 시장 리스크 프리미엄을 상승시켰다.
🧭 골목지기 뷰 — 데이터 밖의 판단
골목지기가 이 데이터에서 붙잡은 건 딱 하나다. '방어주'라는 검색어 한 줄이 성격이 정반대인 자산을 한 바구니에 묶어버린다는 점이다.
성장하는 바이오시밀러와 부채에 눌린 전력 관련주가 같은 라벨을 달고 있다. 섹터 ETF로 사면 이 둘이 서로를 상쇄한다.
시장은 보통 '금리 내려가면 방어주 다 좋다'로 읽는다. 골목지기는 여기서 갈라선다.
한국 통신주의 ARPU 0% 수렴과 한전 요금 동결은 금리가 어디로 가든 개별 펀더멘털로 눌러앉은 하방 압력이다. 글로벌 XLU가 +30% 달리는 동안 한국 전력주가 같은 대접을 못 받은 이유가 여기 있다고 판단한다.
이 관점은 언제 폐기되나. 전기요금이 kWh당 +10원 이상 인상으로 확정되고, 한전 부채비율이 400%대에서 350% 이하로 내려가는 경로가 실제 공시로 확인되는 시점이다. 그 두 신호가 함께 뜨면 유틸리티를 '구조적 함정'에서 '재평가 후보'로 옮긴다.
그래서 골목지기가 지금 지켜보는 건 종목 차트가 아니라 두 개의 발표다. 통신 3사 분기 ARPU와 분기별 전기요금 고시. 방어주를 한 덩어리로 담기보다, 세그먼트마다 다른 시계를 두고 각각의 트리거가 켜지는지만 확인하는 중이다.
💡 골목지기 퀀트 뷰 핵심 FAQ
Q1. 방어주 현재 업황은 어떤 국면인가?
A1. 2026-07-19 기준 중립(NEUTRAL) 국면이다. 글로벌 방어주 ETF(XLP +15.9%, XLU +30%)는 이미 S&P500을 압도하는 사이클이 진행 중이나, 한국 방어주는 하위 세그먼트별로 Bull 우세(필수소비재·바이오시밀러)와 Bear 완승(유틸리티·통신) 구간이 공존해 총량 중립으로 판정된다. VIX 18.77, 미국 10년물 4.57%(-7bp/5일), KOSPI Forward P/E 8.8x가 현재 체제 좌표다.
Q2. 경기방어주 종목 중 관찰 후보는 무엇인가?
A2. 필수소비재 세그먼트에서는 오리온(해외 매출 67.5%, 러시아 가동률 110%)과 CJ제일제당(해외 매출 국내 역전, 5.92조원)이 관찰 후보다. 헬스케어에서는 셀트리온(유럽 6대 카테고리 처방 상위, 바이오시밀러 시장 CAGR 16~19% 직접 노출)이 해당된다. 인프라·배당 관점에서는 맥쿼리인프라(배당수익률 7.52%, 독점 통행료)와 KT&G(배당수익률 3.5~4.5%, 담배 안정 현금흐름)가 배당 캐리 후보다. 반면 통신주는 ARPU 정체(QoQ -0.49%), 한전은 부채비율 401.4%·유동비율 42.9%로 리스크 점검 우선 구간이다.
Q3. 방어주 투자 시 가장 큰 리스크는 무엇인가?
A3. 첫째, 한국전력 재무 뇌관이다. 총부채 205.7조원·일 이자비용 119억원·유동비율 42.9% 상태에서 Q3 2026 전기요금 동결이 확정됐다. 연료가 +10% 상승 시 2022~2023년 적자(-32.7조·-4.5조) 재전환 시나리오가 발생 확률 35%로 추정된다. 둘째, 오리온 중국 소비 둔화다. 매출의 45~50%가 중국에 집중된 상태에서 중국 소비지출 YoY -5% + 위안화 -5% 동시 발생 시 강점이 취약점으로 전환된다(발생 확률 30%). 농심은 2026 YTD 이미 -12.3%로 필수소비재 내 양극화가 진행 중이다.
💬 이 글의 판단에 반대 근거나 다른 데이터가 있다면 댓글로 남겨 주시면 다음 사후 점검 노트에 반영한다.
데이터 출처:
- StockAnalysis · Trefis — XLP·XLU YTD 성과, S&P500 배당수익률 (2026-07-13 기준)
- FRED (fred.stlouisfed.org) / WebSearch — VIX 18.77, 미국 10년물 4.57% (2026-07-16 기준)
- CNBC — Fed 금리 인하 가이던스 삭제 (2026-06-17)
- DART 전자공시시스템 (dart.fss.or.kr) — 한국전력 2026Q1 사업보고서 (부채비율·유동비율·총부채)
- KRX 정보데이터시스템 / 한국거래소 (data.krx.co.kr) — 피어 멀티플 (2026-07-09 기준)
- SimplyWallSt 2026 — KOSPI Forward P/E 8.8x
- Korea Herald 2025-12 / Seoul Economic Daily 2026-07-01 — CJ제일제당 해외 매출 역전, 공장 계획
- BigGo Finance 2026 — 오리온 2026 매출·영업이익 컨센서스
- KED Global 2026-03 — 셀트리온 유럽 6대 카테고리 합산 점유율 53.5%
- Grand View Research · Coherent Market Insights · Fortune Business Insights · Towards Healthcare — 바이오시밀러 글로벌 시장 규모·CAGR (각 2026 리포트)
- Korea BioMed 2026 — 바이오시밀러 시장 2016~2024 성장 추이
- Digrin 2026 — 맥쿼리인프라 배당수익률 7.52%
- 전자신문 2026-05-14 — 안심옵션·최적요금제 의무화 정책
- Korea Times 2026-06-22 — 한국전력 Q3 2026 전기요금 동결
- Seoul Economic Daily 2026-06-30 — 외국인 H1 2026 KOSPI 순매도 150조원
- IEEFA 2024 · S&P Global — 한전 흑자 구조 지속가능성 평가
- GrowthInvesting 2026 — 농심 2026 YTD -12.3%
- Bloomberg Consensus 2026-07 — P&G PER 21.4x, Unilever PER 19.7x
'🔬 기업 & 산업 인텔리전스 (Equity & Industry)' 카테고리의 다른 글
| 최저임금 산업 분석 — 2027년 10,700원(+3.7%) 확정: 피해·수혜 밸류체인 완전 해부 (2026) (1) | 2026.07.21 |
|---|---|
| 재정정책 산업 분석 — 총지출 728조원·수혜 우선순위 역설 (2026) (0) | 2026.07.20 |
| 인구감소 산업 분석 — 초고령사회 진입·생산가능인구 2030년 누계 -445만명·밸류체인 이분화 (2026) (0) | 2026.07.19 |
| 패키징 산업 분석 — 어드밴스드 패키징 TAM $79.4B·CoWoS 병목·점유율 재편 (2026) (0) | 2026.07.19 |
| 반도체 증착 장비 관련주 분석: WFE $140B 가속론 vs P/E 72배 딜레마 (2026Q3) (1) | 2026.07.18 |
댓글