📅 발행: 2026-07-24 | 🔄 최종 업데이트: 2026-10-14
청약 계좌에 예수금을 넣어두고도 2026년 상반기 내내 넣을 만한 공모주를 못 찾은 개인이 많다. 대어급 딜이 줄줄이 연기되거나 철회된 탓이다. 상반기 국내 공모금액은 1조 1,328억원, 1년 전의 절반(YoY –49%)으로 쪼그라들었다.
그런데 같은 기간 지구 반대편은 정반대였다. 글로벌 IPO 조달액은 1,780억 달러(+205%)로 반기 사상 최대를 갈아치웠다.
돈이 식은 게 아니다. 마키나락스 청약에는 증거금 13조 8,722억원이 몰렸고 경쟁률은 2,807.8:1이었다.
수요는 살아있는데 물건이 안 나온 것이다. 이 글은 "왜 한국만 거꾸로 갔나"를 시간 순서로 되짚는다 — 2023년 무슨 일이 있었고, 지금 숫자는 어디에 서 있으며, 다음 분기 무엇을 확인해야 하는지까지.
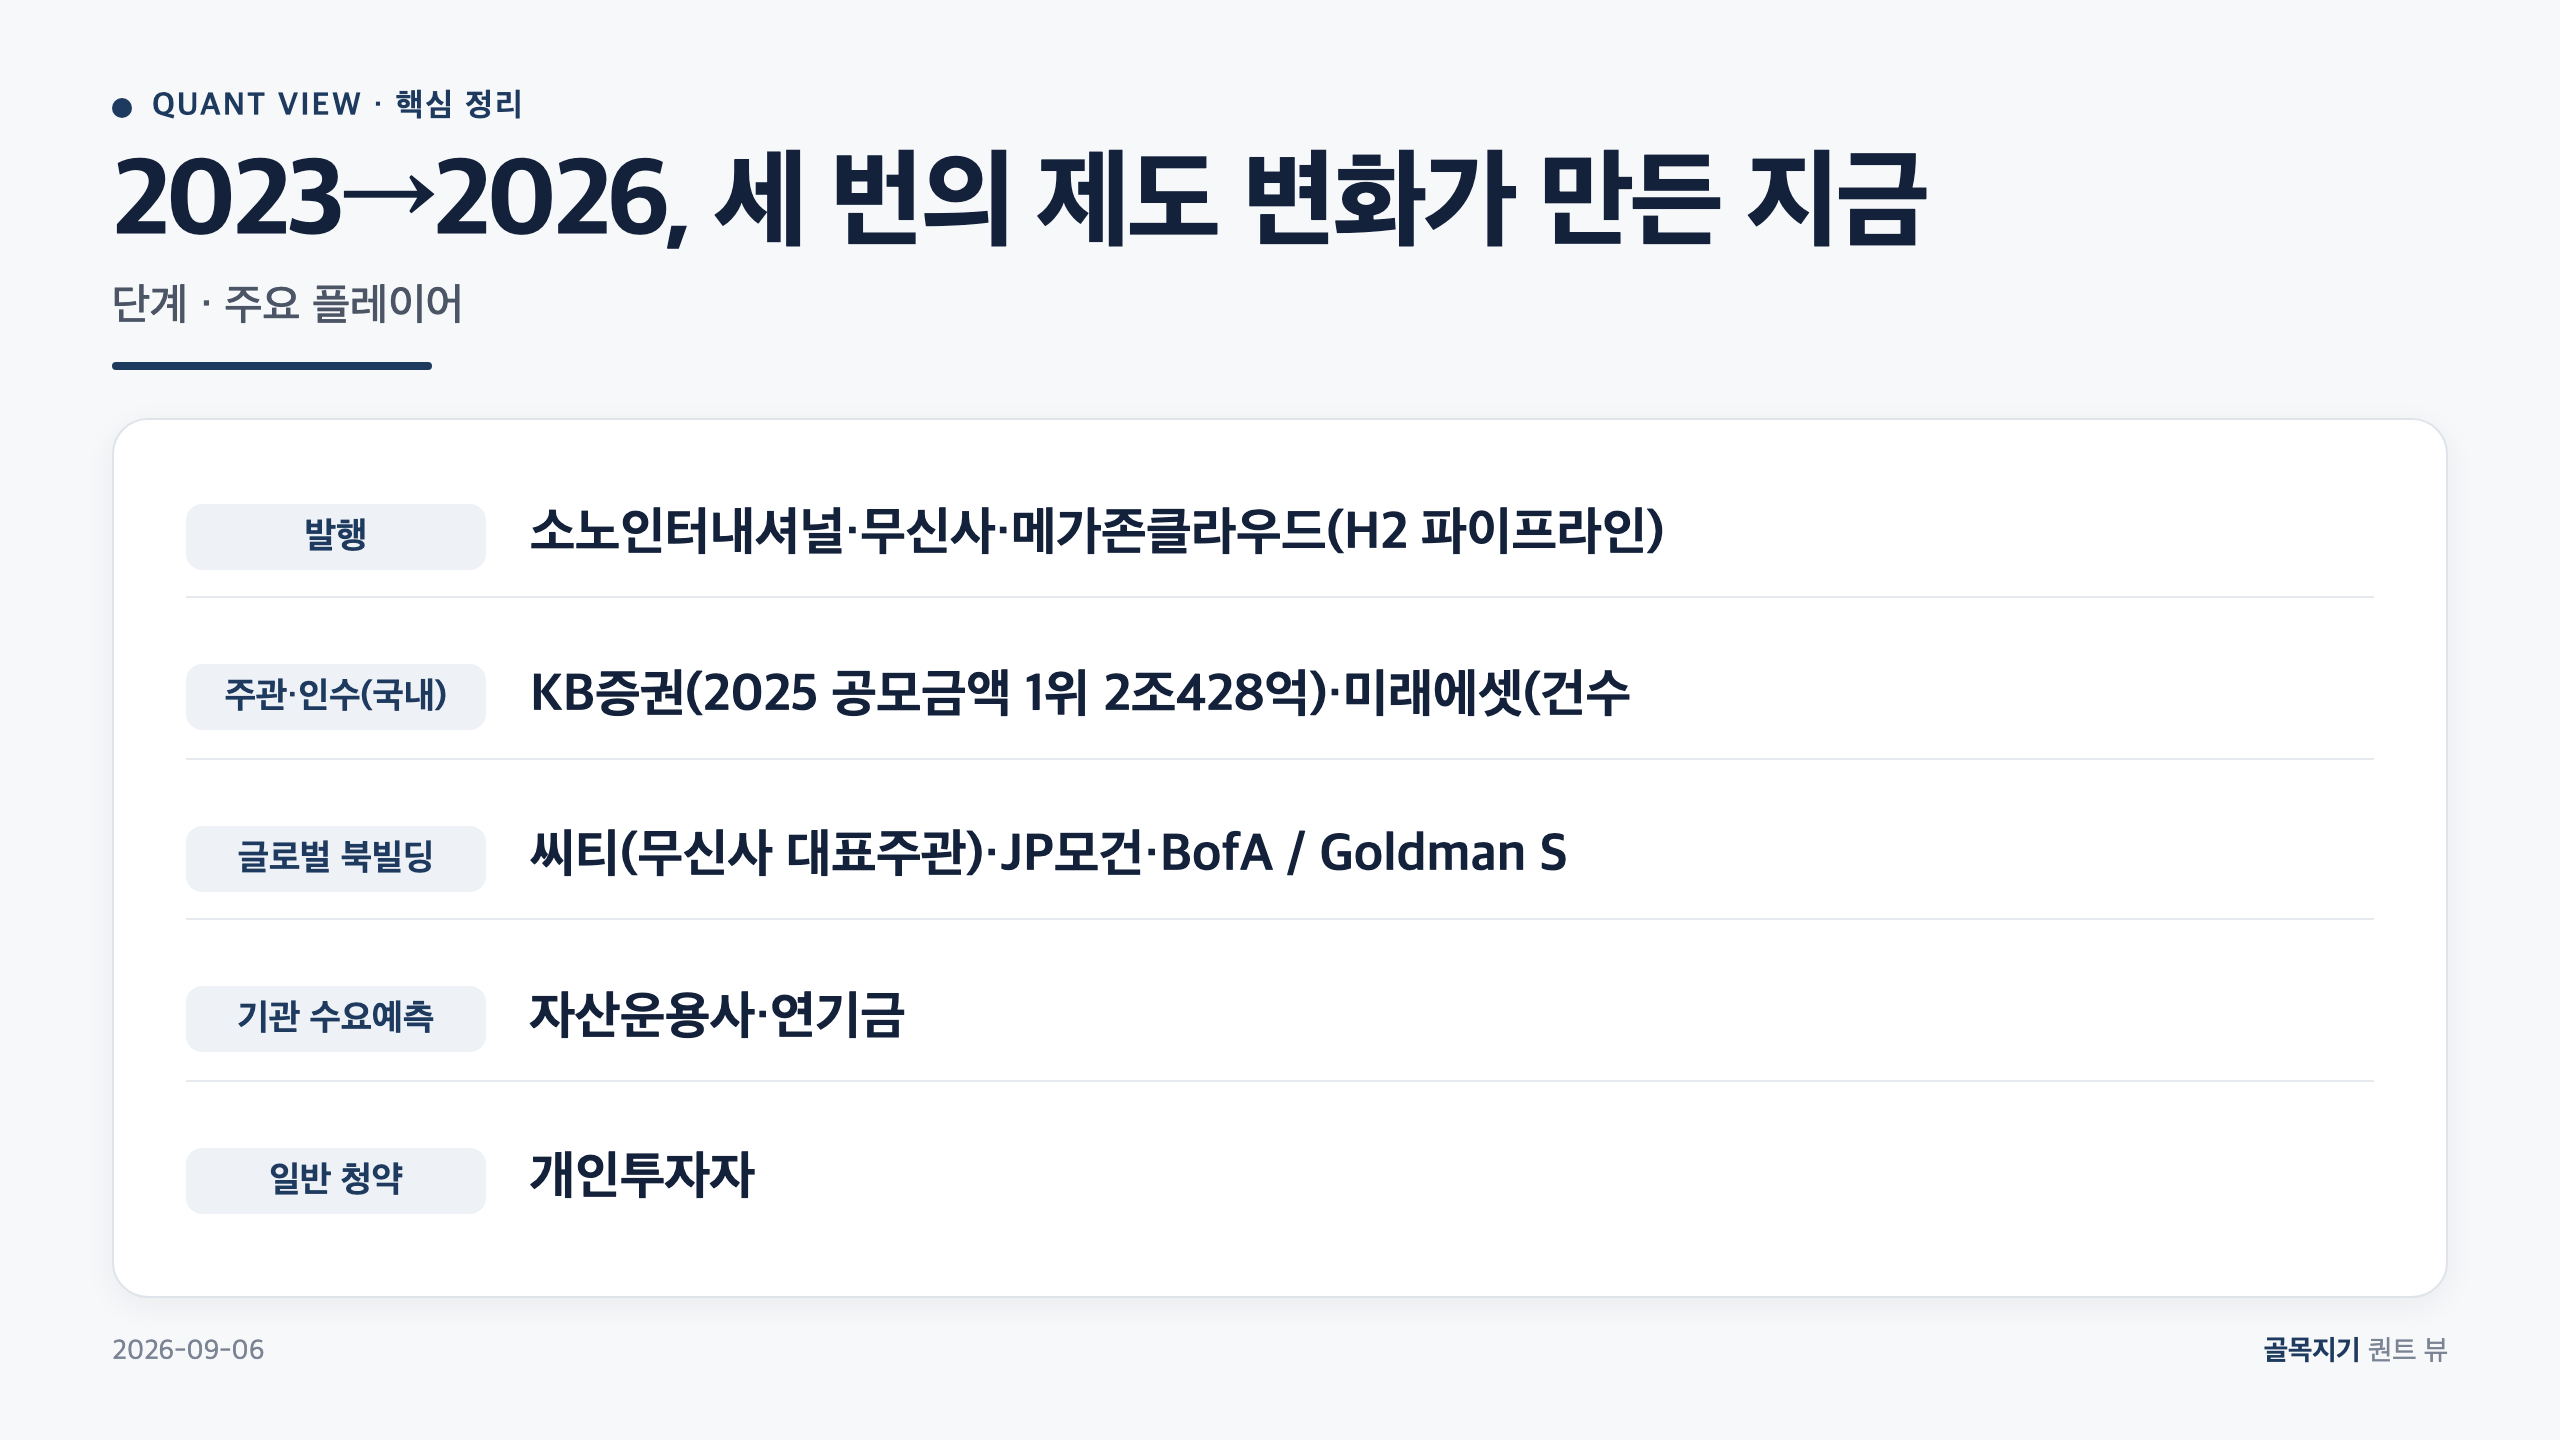
2023→2026, 세 번의 제도 변화가 만든 지금 — 본문 표를 카드로 정리
🧭 QUICK NAVIGATION (목차)
1. 2023→2026, 세 번의 제도 변화가 만든 지금
지금의 공모 가뭄은 어느 날 갑자기 온 게 아니다. 3년에 걸친 제도 변화 세 건이 쌓여 만든 결과다. 순서대로 짚어야 현재 숫자가 읽힌다.
2023년 6월 26일, 상장일 가격제한폭이 공모가의 60~400%로 확대됐다. '따상'(시초가 2배 + 상한가) 구조가 이때 사라졌다.
상단(고수익)만 열린 게 아니라 하방(-40%)도 함께 열렸다. 상장일 변동성이 구조적으로 커진 출발점이다.
2025년 7월 1일에는 확약 우선배정이 도입됐다. 의무보유확약 기관에 배정 우선권을 주는 제도다.
이 한 수로 확약비율이 2024년 18.1%에서 2025년 41.0%로 급등했다. 오버행(잠재 매도 물량) 위험은 이론상 줄었다.
다만 확약이 상장 후 수익까지 보장하지는 않았고, 그 한계는 2026H1에도 그대로 관찰됐다.
세 번째가 결정타였다. 2026년 3월 금융위가 중복상장 원칙 금지를 발표했고, 7월 거래소 규정으로 발효됐다.
SK에코플랜트는 예외 인정에 실패해 원금·이자 1조 500억원을 반환하며 상장을 철회했다. 여당은 이 규정을 법률로 격상하는 입법을 추진 중이나, 국회 통과는 아직 미확정이다.
이 세 사건이 어디를 조였는지 보려면 IPO가 돈을 버는 경로부터 펼쳐야 한다. 아래 표는 발행기업부터 개인 청약까지 이익이 흐르는 다섯 단계와, 2026년 현재 각 단계가 어떤 상태인지를 한눈에 정리한 것이다.
표를 좌우로 밀어 보실 수 있습니다
| 단계 | 주요 플레이어 | 이익 귀속 | 2026 현황 |
|---|---|---|---|
| 발행 | 소노인터내셔널·무신사·메가존클라우드(H2 파이프라인) | 자금 조달 | 완주 불확실 |
| 주관·인수(국내) | KB증권(2025 공모금액 1위 2조428억)·미래에셋(건수 1위 17건)·대신·삼성·NH·한투 | 인수수수료 3.65% | 사이클 저점 |
| 글로벌 북빌딩 | 씨티(무신사 대표주관)·JP모건·BofA / Goldman Sachs(SpaceX) | 고단가 성과보수 | 외국계 독식 |
| 기관 수요예측 | 자산운용사·연기금 | 배정물량 차익 | 확약비율 41% |
| 일반 청약 | 개인투자자 | 상장일 시초가 차익 | 수익률 양극화 |
이익의 핵심 노드는 '주관·인수' 단계다. 국내 평균 인수수수료율 3.65%가 증권사 손익계산서에 직접 꽂힌다.
그런데 이 단계가 지금 사이클 저점에 걸려 있다. 이 글이 증권사 IB 주식(KB금융·미래에셋증권·대신증권·NH투자증권·삼성증권·한국금융지주 등)을 프록시로 삼는 이유가 여기 있다.
2. 금리가 아니라 규제였다 — 글로벌과 갈린 지점
한국이 위축된 원인이 금리라면 글로벌도 함께 얼어붙었어야 한다. 그런데 정반대였다. 이 대비가 원인을 규제로 좁혀준다.
연준은 2026년 상반기 기준금리를 3.50~3.75%로 동결했다. 금리 인하 없이 글로벌 IPO 사상 최대치가 나온 이 역설은, AI Capex 사이클이 단기 자본비용을 압도한 국면임을 보여준다. SpaceX 750억 달러(역대 단일 IPO 최대, 출처: NPR, 2026-06-11)·반도체·로봇 딜이 시장을 끌었다.
Goldman Sachs는 SpaceX 대표 주관으로 Q2 2026 주식 인수 수익 9억 8,500만 달러(+130% YoY)를 찍었다. 같은 금리 환경에서 누군가는 사상 최대 수수료를 벌었다는 뜻이다.
이웃도 마찬가지였다. 홍콩은 A+H 복수 상장 24건·HK$2,099억(+92%)으로 5년 만의 최강 반기를 찍었다.
동남아 전체는 25억 달러(+85%)였다. 2026년 6월 24일에는 한국이 말레이시아에 IPO 건수·금액 모두 역전당했다.
금리가 같은데 결과가 갈렸다면, 남은 변수는 국내 고유의 공급 봉쇄뿐이다.
매크로 체제 분류: 혼조(MIXED) — 글로벌 금융 섹터는 강한 우호 환경이나, 국내 IPO는 공급 봉쇄 규제로 한국 공모주 테마만 독립적 중립(NEUTRAL) 구간에 남는다.
3. 지금 숫자 — 국내 IB는 어디에 서 있나
과거가 여기까지 왔으니, 이제 현재 좌표를 찍을 차례다. 아래 표는 IPO 주관 수수료를 직접 수취하는 국내 증권사 8곳의 멀티플이다. 모두 2026-07-24 기준 실측값이며, 이 표를 보는 이유는 딜 가뭄이 주가에 얼마나 반영됐는지 확인하기 위해서다.
표를 좌우로 밀어 보실 수 있습니다
| 기업 | 코드 | PER | PBR | EPS(원) | 시총(억원) | 2026H2 주요 딜 |
|---|---|---|---|---|---|---|
| 미래에셋증권 | 006800 | 13.83 | 1.62 | 2,668 | 206,480 | 소노인터내셔널(공동) |
| 한국금융지주 | 071050 | 6.16 | 1.04 | 34,592 | 118,696 | 무신사(국내 공동) |
| NH투자증권 | 005940 | 10.08 | 1.15 | 2,882 | 107,254 | — |
| 삼성증권 | 016360 | 8.89 | 1.11 | 11,279 | 89,567 | 메가존클라우드(대표) |
| KB금융 | 105560 | 11.13 | 1.04 | 15,410 | 608,289 | 무신사·메가존(공동) |
| 대신증권 | 003540 | 10.67 | 0.48 | 2,413 | 12,274 | 소노인터내셔널(공동) |
| 키움증권 | 039490 | 6.73 | 1.18 | 44,379 | 78,291 | — |
| 신영증권 | 001720 | 10.47 | 0.63 | 13,618 | 23,443 | — |
| 국내 평균 | — | 9.99 | 1.03 | — | — | — |
국내 IB 증권주 평균 PBR 1.03배는 글로벌 IB(Goldman Sachs ~2.91배, Morgan Stanley ~2.94배, 자본시장 업종 중위값 1.31배) 대비 약 64% 할인 구간이다. 이 코리아 IB 디스카운트는 딜 공급 봉쇄가 이어지는 한 단기 해소 경로가 좁다.
다만 하방은 규제와 별개로 두껍다. 밸류업 프로그램(KB금융 2조원 초과 환원·국고 자사주 1,426만주 전량 소각, 미래에셋증권 4,801억원 자사주 취득)이 IPO 사이클과 독립적인 방어벽을 만든다.
여기서 표의 한 줄이 눈에 걸린다. 2025년 IPO 주관 공모금액 1위(2조 428억원)인 KB금융과, 2024년 리그 1위에서 2025년 9위로 추락한 한국금융지주의 PBR이 둘 다 1.04배로 같다.
시장이 IPO 리그테이블 순위를 증권주 멀티플에 전혀 옮겨붙이지 않는다는 뜻이다. 딜이 돌아온다고 리레이팅이 자동 보장되는 구조가 아니다.
4. 이익은 누구 주머니로 갔나
멀티플을 봤으니 실제 돈의 행방을 볼 차례다. 아래 표는 글로벌 IPO 호황을 실적으로 직접 수취한 Goldman Sachs와 국내 상위 IB 프록시의 핵심 지표를 나란히 둔 것이다. 같은 호황을 두고 국내외 IB가 무엇을 벌었는지 대조하려는 목적이다.
표를 좌우로 밀어 보실 수 있습니다
| 지표 | Goldman Sachs | KB금융 | 미래에셋증권 | 대신증권 |
|---|---|---|---|---|
| PBR | ~2.91배 | 1.04배 | 1.62배 | 0.48배 |
| Q2 2026 주식 인수 수익 | $985M (+130% YoY) | 2025 공모금액 1위 (2조428억) | 2025 주관 건수 1위 (17건) | 소노인터내셔널 공동주관 |
| 핵심 강점 | SpaceX 대표주관 성과보수 수취 | 밸류업 2조 환원·하방 방어 | Global X AUM 428조(세계 11위) | PBR 0.48 피어 최저 — 딜 완주 시 리레이팅 폭 최대 |
| 핵심 리스크 | — | 무신사 뉴욕 이중트랙 시 수혜 축소 | FVTPL 당기손익 비중 Q1 이익의 112% | 소노 예심 탈락 시 상방 소멸 |
핵심은 이익 귀속의 비대칭이다. 무신사(씨티·JP모건 대표주관)·메가존클라우드(JP모건·BofA·씨티 인수단)의 글로벌 북빌딩 성과보수는 외국계 IB로 흘러간다.
국내 IB는 국내 트란치를 분할 수취한 뒤, 딜이 완주돼야 후행 인식하는 구조다. Goldman Sachs가 SpaceX 단일 딜로 $985M을 챙기는 동안, 국내 IB 전체 수수료 풀은 공백을 겪었다.
5. 다음 분기 체크포인트 — 무엇을 지켜보나
과거와 현재를 봤으니 이제 앞을 볼 차례다. 아래 표는 이 섹터의 방향을 뒤집을 수 있는 리스크 팩터와, 각 팩터를 언제 확인할 수 있는지 모니터링 지표·임계값까지 정리한 것이다. 막연한 불안이 아니라 '무엇을 언제 보면 되는가'를 체크리스트로 만든 표다.
표를 좌우로 밀어 보실 수 있습니다
| 리스크 팩터 | 영향도 | 발생 확률 | 모니터링 지표 | 임계값 |
|---|---|---|---|---|
| 중복상장 금지 법률 격상 | 상 | 35% | 국회 법사위·본회의 일정 | 법안 본회의 통과 → 대형 딜 재개 무기한 봉쇄 |
| 무신사 뉴욕 이중트랙 확정 | 상 | 30% | Bloomberg·WSJ 뉴욕 상장 확정 보도 | 뉴욕 확정 → H2 반등 트리거 1건 소실 |
| 소노인터내셔널 예심 탈락 | 중 | 25% | KRX 예심 결과 공고 | 탈락 → 대신증권·미래에셋 수수료 이연 |
| 미래에셋 FVTPL 역회전 | 중 | 20% | 코스피 3분기 조정 폭 | 코스피 –10% 이상 → FVTPL 평가이익 손실 전환 |
| VC 생태계 연쇄 위축 | 중 | 진행 중 | VC 신규 투자 건수 / IPO 리뷰 신청 YoY | –40% 구조 고착 → 중장기 딜 파이프라인 고갈 |
체크포인트 중 이미 확정된 항목도 있다. 리벨리온 IPO는 2027년 1~2분기로 슬리피지가 확정됐다. H1 2026 기준 VC 355개사 중 61개(17%)가 투자 0건을 기록했고, IPO 리뷰 신청은 YoY –40% 줄었다.
악순환의 고리는 단순하다. 딜 없음 → VC 회수 불가 → 신규 LP 자금 유치 곤란 → 스타트업 자금 가뭄 심화. SK하이닉스가 KOSPI 상장을 유지하면서 Nasdaq에서 265억 달러를 조달한 사건은, 한국 자본시장의 흡수력 한계를 보여준 구조적 신호로 판단된다.
6. 세 갈래 시나리오와 결론
체크포인트를 확률로 묶으면 H2의 그림이 세 갈래로 갈린다. 아래 표는 파이프라인 완주 여부에 따라 수수료 풀과 섹터 멀티플이 어디로 갈지 정리한 것이다. 실공모 규모 기준선은 3~6조원대(기업가치 EV ~20조원과 구별 필요)이다.
표를 좌우로 밀어 보실 수 있습니다
| 시나리오 | 확률 | 전제 조건 | 예상 수수료 풀 | 섹터 멀티플 방향 |
|---|---|---|---|---|
| 낙관 | 25% | 소노·메가존·무신사 3건 H2 완주(국내 상장 확정) | 4~6조 공모 / 1,400~2,200억원 | PBR 1.1~1.3 리레이팅 기대 |
| 기준(가중) | 45% | 소노·메가존 2건 완주, 무신사 이중트랙 불확실 지속 | 1.5~3조 공모 / 550~1,100억원 | PBR 1.0~1.2 현 수준 유지 |
| 비관 | 30% | 무신사 뉴욕 확정 + 법률 격상 입법 통과 | 연간 1~2조 고착 / 수수료 풀 최저 | PBR 0.8~1.0 하락 압력 |
(자체 산출: DART 원본 재무제표 / thebell League Table 2026-01 기반 자체 시나리오, 기준일 2026-07-24)
정리하면 현 국면은 규제발 공급 봉쇄로 수수료 풀이 2025년 연간 2,998억원 대비 축소 압력을 받는 사이클 저점이다. 국내 IB 섹터 PBR 1.03배 구간에서, 밸류업 하방 방어와 H2 딜 완주 상방이 팽팽히 맞선 중립(NEUTRAL) 국면으로 판단된다.
방향을 가를 방아쇠는 명확하다. 상향은 소노인터내셔널 예심 통과 + 무신사·메가존 중 1건 이상 국내 상장 확정(실공모 3~6조원 반등)이고, 하향은 중복상장 금지 법률 국회 통과 또는 무신사 뉴욕 상장 확정 발표다. 다음 분기의 KRX 예심 공고와 국회 일정이 이 글의 관점을 검증할 첫 창구다.
🧭 골목지기 뷰 — 데이터 밖의 판단
이 글에서 골목지기가 가장 오래 들여다본 건, 표 어디에도 굵게 칠해지지 않은 한 줄이다. IPO 주관 성적표가 정반대인 두 대형 증권사가 시장에서는 똑같은 몸값으로 매겨져 있다는 사실이다. 순위가 멀티플로 옮겨붙지 않는다는 신호를, 골목지기는 이 글의 진짜 이야기로 읽는다.
시장은 보통 이렇게 읽는다 — 딜이 돌아오면 주관 1등이 프리미엄을 받는다. 그런데 지금 수치는 그 프리미엄이 사실상 0이라고 말한다.
골목지기는 이 0을 '아직 안 붙은 상태'로 읽지, '영원히 안 붙는 값'으로 읽지 않는다. 통념과 데이터가 어긋날 때, 어긋난 쪽이 나중에 메워질 여지가 크다고 판단한다.
물론 이 관점은 조건부다. 소노인터내셔널 예심이 막히거나 무신사가 뉴욕행을 공식화하는 순간, 딜이 국내로 돌아온다는 전제 자체가 무너진다. 그때는 순위와 멀티플이 다시 이어질 거라는 이 시나리오를 미련 없이 폐기한다.
그래서 골목지기는 지금 이 섹터를 '사고팔 대상'이 아니라 '달력'으로 본다. KRX 예심 공고와 뉴욕 상장 보도, 이 두 창구만 열어두고 나머지 소음은 닫아둔다. 방아쇠가 당겨지기 전까지는 관망이 가장 값싼 포지션이라고 판단한다.
💡 골목지기 퀀트 뷰 핵심 FAQ
Q1. 한국 공모주(IPO) 시장 현재 업황은 어떤 국면인가?
A1. 2026년 상반기 기준 공모금액 1조 1,328억원(YoY –49%)으로, 수요 소멸이 아닌 규제발 공급 봉쇄로 인한 사이클 저점 국면이다. 마키나락스 청약 증거금 13조 8,722억원(경쟁률 2,807.8:1)이 수요 건재를 실증하나, 국내 IB 섹터 PBR 평균 1.03배로 딜 공급 봉쇄가 지속되는 구간에서 멀티플 상단이 제한되는 중립(NEUTRAL) 국면이 유지된다.
Q2. 공모주 테마에서 관찰할 만한 종목은 무엇인가?
A2. IB 프록시 관찰 후보는 세 곳이다. 대신증권(003540, PBR 0.48 피어 최저 / 관찰 근거: 소노인터내셔널 공동주관으로 딜 완주 시 리레이팅 폭 최대 / 리스크: 예심 탈락 시 상방 소멸), KB금융(105560, PBR 1.04 / 관찰 근거: 2025 공모금액 1위·밸류업 2조 환원으로 하방 두터움 / 리스크: 무신사 뉴욕 이중트랙 확정 시 수혜 축소), 삼성증권(016360, PBR 1.11 / 관찰 근거: 메가존클라우드 대표주관 / 리스크: Q3 슬리피지 발생 시 수수료 이연). 각 종목은 H2 딜 완주 여부에 따라 수수료 인식 시점이 후행 결정된다.
Q3. 공모주 직접 청약 전략에서 가장 큰 리스크는 무엇인가?
A3. 2023년 6월 상장일 가격제한폭 개편(공모가의 60~400%)으로 '따상' 구조가 소멸하고 상장일 하방(-40%)도 개방됐다. 의무보유확약 비율이 18.1%(2024)에서 41.0%(2025)로 급증해 오버행 구조는 이론적으로 개선됐으나, 확약이 상장 후 수익을 보장하지 않는다. 개별 딜에 따라 수익률 양극화가 심화되는 구조이며, K뱅크의 KOSPI 상장 후 –31.6% 하락이 이를 실증한 선례다. 딜 선별 없는 전략적 접근은 현 국면에서 높은 리스크를 수반하는 구간으로 판단된다.
💬 이 글의 판단에 반대 근거나 다른 데이터가 있다면 댓글로 남겨 주시면 다음 사후 점검 노트에 반영한다.
데이터 출처:
- PwC Global IPO Watch H1 2026 — 글로벌 IPO 조달액 1,780억 달러(+205%) 집계 (pwc.co.uk)
- thebell / Daum, 2026-07-02 — 국내 H1 2026 공모금액 1조 1,328억원(YoY –49%) 공식 집계
- 아주경제, 2026-05-12 — 마키나락스 청약 증거금 13조 8,722억원·경쟁률 2,807.8:1
- 아시아경제, 2025-12-29 — 2025년 IPO 의무보유확약 비율 41.0%·시초가 평균 수익률 +89.2%
- thebell League Table, 2026-01 — 국내 IPO 평균 인수수수료율 3.65%·KB증권 공모금액 1위(2조428억)
- NPR, 2026-06-11 — SpaceX Nasdaq 상장 750억 달러 조달(역대 단일 IPO 최대)
- Bloomberg Law / Yahoo Finance, 2026-07-14 — Goldman Sachs Q2 2026 주식 인수 수익 $985M(+130% YoY)
- KPMG China-HK IPO H1 2026 — 홍콩 HK$2,099억(+92%)·A+H 복수 상장 24건
- EY / TNGlobal, 2026-07-17 — 동남아 IPO H1 2026 25억 달러(+85%)
- 대한경제, 2026-03-19 — SK에코플랜트 상장 철회·원금+이자 1조 500억원 반환
- KED Global, 2026-07-14 — 국내 VC 17%(61/355개사) H1 투자 0건·IPO 리뷰 신청 YoY –40%
- KED Global, 2026-07-15 — 여당 중복상장 금지 법률 격상 입법 추진 보도
- CNBC, 2026-07-08 — 리벨리온 IPO 2027년 1~2분기 슬리피지 확정
- Bloomberg, 2026-07-01 — 무신사 뉴욕 상장 선호 구조 논의 중
- Bloomberg, 2026-07-10 — SK하이닉스 Nasdaq $26.5B 조달
- DART 2026Q1 연결포괄손익계산서 — 미래에셋증권 FVTPL 순평가익 1조 5,537억원(영업이익의 112%)
- 한국거래소 / 키움증권 / KIS 실측, 2026-07-24 — 국내 IB 피어그룹 PER·PBR·EPS·시총
'🔬 기업 & 산업 인텔리전스 (Equity & Industry)' 카테고리의 다른 글
| 풍력 전망 2026 — 해상풍력 입찰 1,786MW, 관련주·밸류체인 점검 (0) | 2026.08.17 |
|---|---|
| 금값 산업 분석 — 현물 $4,101·실질금리 +2.37%·중앙은행 매입 하향 3중 갈등 (2026) (0) | 2026.07.28 |
| 2차전지 산업 분석 — 비중국 점유율 28.7%·소재주 밸류 이분화 (2026년 7월) (0) | 2026.07.26 |
| M&A·지배구조 산업 분석 — 상법 3차 개정·H1 딜 46.98조·피어 멀티플 비교 (2026) (0) | 2026.07.24 |
| 공매도 산업 분석 — 대차잔고 190조원·NSDS 체제 구조 해부 (2026) (1) | 2026.07.24 |
댓글