📅 발행: 2026-10-14 | 🔄 최종 업데이트: 2026-10-15
IRP 계좌를 열어 보면 적립금의 30%가 '안전자산'이라는 칸에 묶여 있다. 이 칸을 연 3% 예금으로 그냥 둘지, 아니면 채권혼합 ETF 나 TDF 로 채울지에서 많은 가입자가 한 번 멈춘다.
이 글은 그 칸에 담을 수 있는 4종을 골라 실측 성적을 비교한다. 같은 'TDF2050' 이름을 단 두 상품의 12개월 가격 수익률이 +4.02%와 +14.00%로 갈린 지점이 출발점이다.
비교 대상은 TIGER 미국나스닥100채권혼합50(435420), RISE 글로벌자산배분액티브(461490), KODEX TDF2050액티브(434060), RISE TDF2050액티브(442570) 네 종이다. 상품명·코드는 2026-10-14 네이버 금융 종목정보로 대조했고, 수익률은 모두 가격 수익률(분배금 재투자 전)이다.
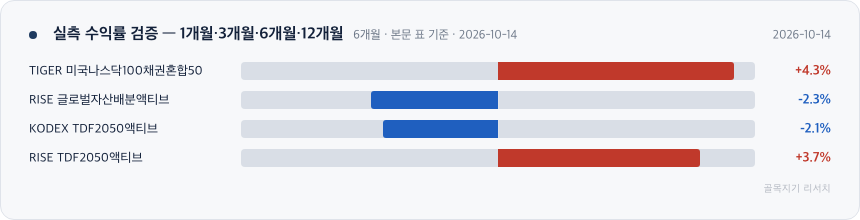
실측 수익률 검증 — 1개월·3개월·6개월·12개월 — 본문 표를 차트로 정리
📊 목차
1. 2018년과 2023년 — 30% 칸을 두 번 바꾼 규정
30% 칸의 모양은 두 번의 규정 개정으로 지금 형태가 됐다. 먼저 퇴직연금(DC·IRP) 적립금은 위험자산 70% 한도에 묶이고, 나머지 30%는 원리금보장 상품이나 법령상 안전자산으로 운용해야 한다.
2018년 금융위원회 규정 개정이 첫 변화였다. "적격" 요건을 충족한 TDF 는 DC·IRP 적립금의 100%까지 투자할 수 있게 됐다. 적격 기준은 가입기간 중 주식 비중 80% 이내, 은퇴 시점 이후 40% 이내다.
두 번째 변화는 2023년 말이다. 주식 비중 50% 이하 지수형 채권혼합 ETF 의 안전자산 주식 한도가 40%에서 50%로 올라갔다. 단일종목 채권혼합형은 주식 비중이 최대 30%로 제한된다.
이 두 규정이 열어 둔 선택지가 이 글의 비교 대상이다. 채권혼합50 으로 30% 칸을 채우면 계좌 전체 주식 노출은 최대 85%까지 올라간다 (70% + 30%×50% = 85%). 적격 TDF 는 아예 적립금 100%까지 담을 수 있다.
같은 칸을 어떻게 채우느냐로 계좌 성격이 갈린다. 안전자산 30%를 연 3% 예금에 두고 위험자산 70%가 15% 수익을 내면 계좌 합산은 11.4%다 (0.3×3% + 0.7×15% = 11.4%). 칸이 비어 있는 게 아니라, 무엇을 넣느냐가 전체 그림을 바꾼다.
세제는 네 상품이 똑같다. IRP 안에서 ETF 매매차익·분배금은 인출 시점까지 과세가 이연되고, 55세 이후 연금 수령 시 연금소득세(3.3~5.5%)로 분리과세된다. 상품 간 차이는 세제가 아니라 보수·운용 구조·실측 성과에서 나온다.
참고로 이 글은 삭제한 이전 글의 대체본이다. 이전 글은 비교 대상 4종의 종목코드가 전부 틀려 삭제했고, 본 글은 2026-10-14 네이버 금융 ETF 종목정보·전체목록으로 상품명과 코드를 다시 대조했다.
2. 네 상품이 담는 것 — 채권혼합50·자산배분·TDF2050
규정이 열어 둔 칸에 실제로 들어가는 상품들의 속을 본다.
TIGER 미국나스닥100채권혼합50(435420, 미래에셋자산운용)은 FnGuide 나스닥100 채권혼합50 지수(TR)를 추종한다. 이름 그대로 나스닥100 주식과 채권을 절반 가까이 섞는 구조다. 네 상품 중 유일한 패시브(지수 추종)형이다.
RISE 글로벌자산배분액티브(461490, KB자산운용)는 Bloomberg Multi-Asset Weighted (KRW ETFs) 지수를 비교지수로 두는 액티브 ETF 다. 원화 상장 ETF 들을 자산군별로 가중 편입하는 재간접 성격의 자산배분 상품이다. 실제 주식·채권 비중은 운용사 상품설명서 확인이 필요하다.
KODEX TDF2050액티브 적격(434060, 삼성자산운용)은 Samsung Korea Target Date 2050 Index(PR)를, RISE TDF2050액티브 적격(442570, KB자산운용)은 iSelect 전략적자산배분 TDF 2050 Index 를 각각 비교지수로 쓴다. 두 상품은 2050년 은퇴 시점을 공유하지만 비교지수 산출 기관과 운용사가 다르다.
TDF 는 은퇴 시점이 가까워질수록 주식 비중을 낮추는 글라이드패스(glide path)를 따른다. 그 경로의 기울기와 하위 자산 선택은 운용사 재량이다. 이름이 같아도 성적이 갈리는 구조적 이유가 여기에 있다.
네 상품의 세부 보유 종목·비중·환헤지 여부는 본 글의 검증 범위 밖이다. 해당 항목은 각 운용사 상품설명서 또는 월간 운용보고서에서 확인해야 한다.
3. 지금의 보수와 순자산
같은 '안전자산 후보'라도 비용 구조와 몸집이 다르다. 아래 표는 네 상품의 보수·순자산·IRP 편입 한도를 한 줄로 세워 둔 것이다. 보수 숫자가 작은 쪽에 먼저 눈이 가지만, 그 숫자가 결론이 아닌 이유는 바로 다음 장의 수익률 표에서 드러난다.
표를 좌우로 밀어 보실 수 있습니다
| ETF명 (코드) | 운용사 | 유형 | 펀드보수(연) | 순자산 | NAV(원) | IRP 편입 한도 |
|---|---|---|---|---|---|---|
| TIGER 미국나스닥100채권혼합50 (435420) | 미래에셋자산운용 | 지수형 채권혼합50 | 0.25% | 5,225억원 | 14,137 | 안전자산 30% 칸 가능 |
| RISE 글로벌자산배분액티브 (461490) | KB자산운용 | 액티브 자산배분 | 0.01% | 2,766억원 | 14,540 | 사업자 분류 확인 필요 |
| KODEX TDF2050액티브 적격 (434060) | 삼성자산운용 | 적격 TDF | 0.30% | 6,281억원 | 16,418 | 적립금 100% |
| RISE TDF2050액티브 적격 (442570) | KB자산운용 | 적격 TDF | 0.01% | 3,506억원 | 17,036 | 적립금 100% |
표의 "펀드보수"는 네이버 금융 표기 기준이다. 기타비용과 매매·중개수수료를 더한 총보수(TER)는 이 수치보다 높을 수 있다.
특히 다른 ETF 를 편입하는 자산배분형·TDF 는 피투자 ETF 의 보수가 합성 비용으로 추가된다. 정확한 총비용은 각 운용사 투자설명서의 "총보수·비용" 항목에서 확인해야 한다.
표면 보수만 보면 KB자산운용 2종이 0.01%로 가장 낮고, KODEX TDF2050액티브가 0.30%로 가장 높다. 1,000만원을 10년 보유할 때 명목 보수 차이는 약 29만원이다 (1,000만원 × (0.30% − 0.01%) × 10년 = 290,000원).
그러나 4장에서 보듯 12개월 수익률 격차는 보수 격차의 수십 배 규모로 벌어졌다. 보수는 비교의 출발점이지 결론이 아니다.
순자산은 KODEX TDF2050액티브(6,281억원)와 TIGER 미국나스닥100채권혼합50(5,225억원)이 5,000억원을 넘고, RISE 2종은 2,766억~3,506억원이다. 네 상품 모두 상장폐지 요건(순자산 50억원 미만)과는 거리가 멀어 규모 리스크는 낮은 편이다.
4. 지금의 실측 수익률 — 1개월·3개월·6개월·12개월
구조와 비용을 봤으니 실제 성적을 본다. 아래 표는 네 상품이 지난 1년 동안 어떤 궤적을 그렸는지를 네 개의 시간 창으로 끊어 본 것이다.
수익률은 KRX 공식 종가 기준 가격 수익률(분배금 재투자 전)이며, 기준일은 2026-10-13 종가다. 비교 시작일은 1개월 2026-09-14, 3개월 2026-07-13, 6개월 2026-04-13, 12개월 2025-10-13 이다.
표를 좌우로 밀어 보실 수 있습니다
| ETF명 | 1개월 | 3개월 | 6개월 | 12개월 | 10/13 종가(원) |
|---|---|---|---|---|---|
| TIGER 미국나스닥100채권혼합50 | +3.32% | -3.38% | +4.35% | +4.08% | 14,160 |
| RISE 글로벌자산배분액티브 | +1.21% | -2.34% | -2.34% | -0.88% | 14,580 |
| KODEX TDF2050액티브 | +0.21% | -8.11% | -2.12% | +4.02% | 16,425 |
| RISE TDF2050액티브 | +0.91% | -6.85% | +3.72% | +14.00% | 17,140 |
12개월 구간에서 격차가 가장 벌어진 쌍은 같은 TDF2050 두 상품이다. RISE TDF2050액티브가 +14.00%, KODEX TDF2050액티브가 +4.02%로 9.98%p 차이가 났다.
보수 차이(0.29%p)로는 설명되지 않는 폭이다. 비교지수와 글라이드패스 구성, 하위 자산 선택의 차이가 성과로 드러난 것으로 읽힌다.
다만 이 격차는 1년 표본이며 이후 구간에서 역전될 가능성을 배제할 수 없다.
3개월 구간은 네 상품 모두 마이너스다. 두 TDF 가 -6.85%~-8.11%로 가장 깊게 빠졌고, 채권혼합50 은 -3.38%, 글로벌자산배분은 -2.34%로 낙폭이 절반 이하였다. 주식 비중이 높을수록 단기 하락이 컸다는 당연한 결과지만, "안전자산" 칸에 담기는 상품이 한 분기에 -8% 를 기록할 수 있다는 점은 그 칸의 성격을 다시 정의하게 만든다.
TIGER 미국나스닥100채권혼합50 은 네 구간 중 세 구간이 플러스이고 12개월 +4.08%로 KODEX TDF2050액티브와 거의 같은 성과를 냈다. 주식 비중이 절반인 상품이 주식 비중이 더 높은 TDF 와 12개월 성과가 같았다는 것은, 나스닥100 의 기간 성과가 TDF 하위 자산군의 혼합 성과를 상회했다는 뜻이다. RISE 글로벌자산배분액티브는 12개월 -0.88%로 유일하게 마이너스였다.
과거 수익률은 미래 성과를 보장하지 않는다.
5. 분배금 — 아직 확인되지 않은 칸
네 상품의 분배금 지급 주기와 최근 분배율은 본 글의 검증 범위에서 실측하지 못했다. TIGER 미국나스닥100채권혼합50 의 기초지수는 TR(Total Return) 지수로 표기돼 분배금 재투자형 지수를 추종한다. 다만 실제 ETF 의 분배 정책은 운용사 상품설명서를 확인해야 한다.
액티브 TDF·자산배분형은 하위 자산에서 발생하는 이자·배당을 분배하거나 재투자하는 방식이 운용사별로 다르다.
IRP 안에서는 분배금이 발생해도 즉시 과세되지 않고 계좌 내에 재투자된다. 분배 유무가 세후 성과에 미치는 영향이 일반 계좌보다 작다는 뜻이다. IRP 편입 관점에서 분배율은 상품 선택의 1차 변수가 아니다.
6. 다음 분기까지 지켜볼 리스크
여기까지가 지금의 숫자라면, 이 장은 다음 분기 재검토에서 확인해야 할 변수들이다.
첫째, 단기 낙폭 리스크다. 2026-07-13 → 2026-10-13 3개월 구간에서 KODEX TDF2050액티브 -8.11%, RISE TDF2050액티브 -6.85%를 기록했다.
2050 빈티지 TDF 는 은퇴까지 24년이 남은 구간이라 글라이드패스 초반의 주식 비중이 높다. 그만큼 주식시장 조정을 거의 그대로 반영한다.
안전자산 30% 칸의 목적이 변동성 완충이라면 TDF2050 은 그 목적에 맞지 않을 수 있다.
둘째, 운용 편차 리스크다. 같은 목표연도 TDF 간 12개월 격차 9.98%p 는 지수형 ETF 에서는 보기 어려운 폭이다.
액티브 운용은 상승 구간에서 초과 성과를 낼 수 있지만, 반대 구간에서 그만큼 뒤처질 수 있다는 양면성을 갖는다. 패시브 채권혼합50 은 이 편차가 구조적으로 작다.
셋째, 규정 변경 리스크다. 위험자산 70% 한도 완화가 정부 검토 단계에 있다는 보도(비즈워치 2026-08-12)가 있다.
한도가 실제 완화되면 안전자산 칸에 채권혼합 ETF 를 넣어 주식 노출을 85%까지 끌어올리는 전략의 희소성이 사라진다. 반대로 한도가 유지되면 이 전략의 효용도 그대로다.
시행 여부는 고용노동부·금융위원회 고시로 확인해야 한다.
넷째, 비용 가시성 리스크다. 표면 펀드보수 0.01%인 상품도 피투자 ETF 보수와 기타비용을 포함한 실질 총비용은 더 높다. 0.01%라는 숫자를 그대로 10년 복리 산식에 넣는 계산은 실제 비용을 과소평가한다.
7. 30% 칸을 무엇으로 볼 것인가 — 종합
2026-10-13 종가 기준 실측치를 종합하면, IRP 안전자산 30% 칸을 채우는 두 접근은 성격이 다른 선택이다.
채권혼합50(TIGER 미국나스닥100채권혼합50)은 주식 비중이 50% 이하로 고정된 지수형이라 계좌 전체 주식 노출이 85%를 넘지 않는다. 12개월 +4.08%, 3개월 -3.38%로 상승 폭과 하락 폭이 모두 TDF 의 절반 수준이었다. 30% 칸의 역할을 "완충"으로 정의하는 계좌에 부합하는 구조다.
적격 TDF2050 2종은 안전자산 칸은 물론 적립금 100%까지 편입 가능하다는 규정상 이점이 있다. 다만 실측 성과는 3개월 -7~-8%, 12개월 +4.02%~+14.00%로 변동 폭과 운용 편차가 모두 컸다. 30% 칸을 "성장 자산의 연장"으로 쓰려는 계좌에서 고려할 유형이며, 그 경우 같은 2050 빈티지라도 비교지수와 운용사를 따로 봐야 한다는 점이 이 글의 실측 결론이다.
RISE 글로벌자산배분액티브는 표면 보수가 가장 낮지만 12개월 -0.88%로 유일하게 마이너스였고, 안전자산 분류 여부도 사업자 화면에서 별도 확인이 필요하다.
판단이 바뀌는 조건도 적어 둔다. 기준금리 인하 사이클이 확인되면 채권 비중이 높은 혼합형의 상대 성과가 개선될 수 있다.
반대로 70:30 규정이 완화되면 채권혼합 ETF 로 안전자산 칸을 채우는 전략의 의미 자체가 줄어든다. 두 변수 중 어느 쪽이 먼저 확인되는지가 다음 분기 재검토의 기준이다.
🧭 골목지기 뷰 — 데이터 밖의 판단
골목지기가 이 글에서 하나만 꼽는다면 '적격'이라는 두 글자다. 적격 표기는 규정이 발급한 입장권일 뿐, 상품의 방어력을 보증하는 품질 도장이 아니다. 같은 입장권을 든 두 TDF 가 1년 성적에서 두 자릿수 포인트로 갈린 사실이 그 증거라고 판단한다.
시장은 '안전자산'이라는 분류명을 예금의 사촌쯤으로 읽는 경향이 있다. 골목지기는 이 글의 숫자가 다른 이야기를 한다고 본다.
분기 낙폭이 두 자릿수에 가까운 칸은 두 번째 위험자산 칸에 가깝다. 분류표의 이름이 아니라 변동성의 실제 크기가 그 칸의 정체를 정한다.
보수 최저값으로 줄을 세우는 습관도 다시 본다. 0.01% 라는 숫자는 피투자 ETF 보수와 기타비용을 품은 뒤에야 진짜 모습을 드러낸다.
골목지기는 표면 보수를 선택의 1차 필터로 쓰지 않는다. 비용은 성과 분포의 꼬리를 설명하지, 중심을 설명하지 못하기 때문이다.
이 관점은 영원하지 않다. 기준금리 인하 사이클이 확인돼 채권 비중 높은 혼합형의 상대 우위가 뚜렷해지는 시점에는 골목지기도 이 틀을 폐기한다. 그때는 '주식 노출을 어디까지 끌어올리나'가 아니라 '채권 쪽 완충이 얼마나 받쳐 주나'가 30% 칸의 핵심 질문으로 바뀐다.
그래서 골목지기는 지금 두 개의 신호를 나눠 지켜본다. 하나는 70:30 한도 완화 고시 여부, 다른 하나는 금리 경로다. 둘 중 무엇이 먼저 확정되느냐에 따라 이 칸을 '완충'으로 둘지 '성장의 연장'으로 둘지의 저울추가 움직인다.
💡 골목지기 퀀트 뷰 핵심 FAQ
Q1. IRP 안전자산 30% 칸에 채권혼합 ETF 를 넣을 수 있나?
주식 비중 50% 이하의 지수형 채권혼합 ETF 는 안전자산으로 분류돼 30% 칸에 담을 수 있다. 2023년 말 규제 완화로 주식 한도가 40%에서 50%로 올라갔고, 단일종목 채권혼합형은 주식 최대 30%다. 개별 상품의 분류는 가입한 퇴직연금 사업자 화면에서 최종 확인해야 한다.
Q2. TDF ETF 는 IRP 에서 얼마까지 담을 수 있나?
상품명에 "적격" 표기가 있는 TDF 는 2018년 금융위 규정 개정에 따라 DC·IRP 적립금의 100%까지 편입할 수 있다. 적격 요건은 가입기간 중 주식 80% 이내, 은퇴 후 40% 이내다. 본 글의 KODEX TDF2050액티브·RISE TDF2050액티브는 모두 적격 표기 상품이다.
Q3. 채권혼합50 과 TDF2050 중 어느 쪽이 수익률이 높았나?
2026-10-13 KRX 종가 기준 12개월 가격 수익률은 RISE TDF2050액티브 +14.00%, TIGER 미국나스닥100채권혼합50 +4.08%, KODEX TDF2050액티브 +4.02%, RISE 글로벌자산배분액티브 -0.88% 였다. 3개월 구간에서는 두 TDF 가 -6.85%~-8.11%로 가장 깊게 빠졌다. 과거 수익률은 미래 성과를 보장하지 않는다.
💬 이 글의 판단에 반대 근거나 다른 데이터가 있다면 댓글로 남겨 주시면 다음 사후 점검 노트에 반영한다.
데이터 출처
- 네이버 금융 ETF 종목정보·ETF 전체목록 — 상품명·종목코드·운용사·기초지수·펀드보수·순자산(시가총액)·NAV, 기준일 2026-10-14
- 한국거래소(KRX) 공식 종가 — 1·3·6·12개월 가격 수익률 자체계산, 기준일 2026-10-13
- 한국경제 2026-01-04 "채권혼합형 ETF 안전자산 몫 투자 시 주식 비중 최대 85%" — 채권혼합 ETF 안전자산 요건
- 아주경제 2018-08-31 · 삼성자산운용 KODEX 코리아TDF2065 상장 자료 2026-08 — 적격 TDF 100% 편입 요건
- 이투데이 "'안전 장치 30%'는 과보호?" · 비즈워치 2026-08-12 — 퇴직연금 위험자산 70% 한도 및 완화 검토 보도
📱 연금·배당 노후 현금흐름 설계 도구
ISA·연금저축·IRP 인출 순서 절세 시뮬레이션은 '연금나침반', 배당과 연금을 합친 월 실수령 달력은 '은퇴월급'으로 미리 계산한다. 둘 다 로그인·연동 없는 무료 앱이다.
'💵 ETF·인컴 투자 (ETF & Income) > 절세계좌 (ISA·연금·IRP)' 카테고리의 다른 글
| ISA 계좌 월배당 ETF: 커버드콜·배당성장·리츠 중 세후 수익 가장 높은 선택은? (0) | 2026.10.01 |
|---|---|
| 퇴직연금 채권혼합 ETF 추천: IRP 안전자산 30%에서 TDF·KODEX·RISE 3종 수익률로 가리는 최선 선택 (0) | 2026.09.29 |
| ISA 중개형 계좌 S&P500: 연금저축 세액공제를 이기는 3년 만기 조건 (0) | 2026.08.27 |
| 연금저축 나스닥100, 환헤지 선택이 3년 수익 21%p를 갉아먹는다 — TIGER·KODEX·KIWOOM 실측 (0) | 2026.08.25 |
| 나스닥100 vs S&P500, IRP 위험자산 70%엔 어느 ETF가 유리할까 — TR 효과·30년 시뮬레이션 (1) | 2026.08.18 |
댓글