📅 발행: 2026-07-13 | 🔄 최종 업데이트: 2026-10-14
📌 사후 점검 노트 (2026-10-14 기준) — 골목지기 작성·검토
발행 석 달 뒤 세 종을 다시 봤다. 7월 14일 이후 KODEX 200타겟위클리커버드콜 -12.4%, 8월 10일 이후 TIGER 배당커버드콜액티브 -2.9%, RISE 미국테크100데일리고정커버드콜 -4.1%다(2026-10-13 종가, 가격 기준). 같은 '커버드콜' 이름 아래 낙폭이 네 배 넘게 갈렸고, 그 차이는 분배율이 아니라 기초지수와 커버 강도에서 나왔다. '이름이 같다고 한 성격으로 묶으면 판단이 틀어진다'는 이 글의 전제는 석 달치 데이터로는 유지된다. 다만 명칭 표기 규제 이후 신규 상장 상품의 목표분배율이 어떻게 책정되고 있는지는 아직 집계하지 못했다. 그 집계가 이 글의 폐기 조건을 판정할 다음 숙제다.
매달 통장에 분배금이 꽂히는 월배당 ETF. 표면 분배율 연 15~20%라는 숫자 앞에서 은퇴 자금을 굴리는 사람일수록 마음이 흔들린다.
그런데 분배금을 꼬박 받고도 10년 뒤 총수익이 원지수에 한참 못 미친다면 얘기가 달라진다. 실제로 미국 Global X QYLD의 10년 총수익은 나스닥100(QQQ)에 -443.4%p 뒤졌다.
국내 커버드콜 ETF 순자산은 4년 만에 1,223억원에서 26조 7,655억원으로 200배 넘게 불었다. 상품 수도 6개에서 60종으로 늘었다. 이 글은 그 열기를 '고분배가 매력이다'는 주장과 '표면 분배율은 총수익이 아니다'는 반론으로 나눠 맞세운다.
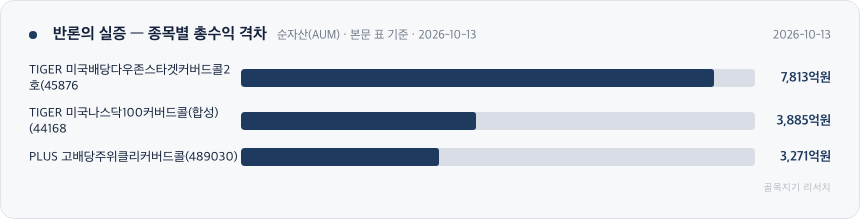
반론의 실증 — 종목별 총수익 격차 — 본문 표를 차트로 정리
📊 QUICK NAVIGATION (목차)
1. 두 진영의 대립 — 무엇을 놓고 싸우나
이 시장을 이해하려면 먼저 두 목소리를 갈라 들어야 한다. 한쪽은 "월 15%대 확정 현금흐름은 은퇴 자산의 무기"라고 말한다. 다른 한쪽은 "그 분배금은 총수익이 아니라 착시일 뿐"이라고 반박한다.
두 진영이 보는 숫자부터 다르다. 주장 측은 표면 분배율을 본다.
반론 측은 장기 총수익률을 본다. 같은 상품을 놓고 앞면과 뒷면을 각자 가리키는 셈이다.
분석 대상은 2026년 7월 10일 기준 국내 상장 커버드콜 ETF 60종(전체 상장 ETF 1,141종 중, 출처: KRX 정보데이터시스템 2026-07-10)과 글로벌 벤치마크 Global X QYLD·J.P. Morgan JEPI다. 데이터는 KCMI 자본시장포커스, KRX 정보데이터시스템, Yahoo Finance, 국내 언론을 교차 확인했다.
미리 결론의 방향만 말하면, 골목지기는 이 논쟁이 '상품군 전체의 선악'이 아니라 '설계 선택의 우열' 문제라고 본다. 같은 산업 안에 함정과 도구가 공존한다. 아래에서 두 진영의 논거를 차례로 세운다.
2. 주장 측 — 왜 4년 만에 200배가 몰렸나
주장 측 논리는 단순하고 강력하다. 지수 등락과 무관하게 매달 현금이 들어온다는 것이다. 커버드콜 ETF는 기초자산 롱 포지션에 콜옵션 숏 포지션을 결합한 구조다.
지수가 오르면 행사가 위 상승분을 포기하고(capped upside), 지수가 내리면 수취한 프리미엄만큼 손실을 완충한다. 횡보 국면에서는 프리미엄을 온전히 수취해 원지수를 상회한다. 목적함수가 "지수 상승 극대화"가 아니라 "현금흐름 확보와 변동성 축소"라는 뜻이다.
이 수요의 근본 동력은 인구구조다. 은퇴·인출(decumulation) 국면의 개인은 등락과 무관한 확정 현금흐름을 원한다. 이 수요가 국내 커버드콜 ETF 순자산의 4년 200배 성장을 뒷받침했다.
아래 표를 먼저 보는 이유는, 이 현금흐름을 실제로 만들어내는 공급 사슬이 누구인지 확인하기 위해서다. 수혜와 부담이 갈리는 지점이 여기서 드러난다.
표를 좌우로 밀어 보실 수 있습니다
| 밸류체인 단계 | 주요 플레이어 | 핵심 지표 | 경쟁 강도 |
|---|---|---|---|
| 업스트림 | 나스닥100·S&P500·Dow Jones US Dividend 100 옵션시장 | 기초지수 내재변동성(IV), 옵션 유동성 | 낮음(가격 수용자) |
| 미드스트림 | 미래에셋 TIGER·삼성 KODEX·KB RISE·한화 PLUS·신한 SOL·ACE·KIWOOM·FOCUS (8개사) | 운용보수 연 0.3~0.6%, 순자산 규모 경쟁 | 높음(분배율 경쟁) |
| 다운스트림 | 개인 투자자 (순자산 절대다수) | 정보 비대칭·판단 비용 최종 부담 | 해당없음 |
표가 말하는 핵심은 이것이다. 순자산 급증의 진짜 수혜자는 커버드콜 ETF 자체가 아니라 운용사(미드스트림)다.
순자산이 늘면 운용보수 수익은 커진다. 그러나 그것이 개인 투자자의 총수익을 보장하지는 않는다. 판단 비용과 정보 비대칭의 최종 부담은 다운스트림, 곧 개인에게 남는다.
3. 주장의 지형 — 설계 유형과 시장 쏠림
주장 측 안에서도 상품은 한 덩어리가 아니다. 커버 강도·분배 목표·롤 주기라는 세 축의 조합이 결과를 가른다. 아래 표는 그 조합이 '함정'과 '도구' 중 어디로 기우는지 보기 위한 지도다.
| 분류 기준 | 유형 | 특징 |
|---|---|---|
| 커버 강도 | ATM 풀커버 | 등가격 콜 100% 매도, 프리미엄 극대·상방 참여 0%에 근접(QYLD식) |
| 커버 강도 | OTM 부분커버 | 외가격 콜 일부 매도, 프리미엄은 낮으나 기초 상승분 일부 참여 |
| 분배 목표 | 타겟(고정) 분배율 | 목표분배율 우선 유지, 프리미엄 미달 시 원금(ROC) 충당 |
| 분배 목표 | 프리미엄 연동 | 실제 수취 프리미엄 범위 내에서만 분배 |
| 롤 주기 | 데일리/위클리/먼슬리 | 주기가 짧을수록 분배 평활화는 높아지고 상방 소외도 커짐 |
(자체 계산: 산업 Dossier 설계유형 분류 기반, 기준일 2026-07-13)
정리하면, 함정 조합은 [ATM 풀커버 × 고정 고분배 × 데일리]이고, 도구 조합은 [OTM 부분커버 × 저목표(연 10~12%) × 인출 목적]이다.
문제는 시장 규모가 함정 쪽으로 기울어 있다는 점이다. 국내 60종 중 타겟형이 22종, 데일리형이 15종, 위클리형이 15종으로, 고분배·고캡 설계가 과반이다.
신규 상장 경쟁은 RISE 200위클리커버드콜 연 18%대, PLUS 고배당주위클리커버드콜 연 19.66%, KODEX 미국나스닥100데일리커버드콜OTM 연 19.52%까지 치솟았다. 운용업계 스스로 "분배율이 20% 가까이 유지되는 건 구조적으로 지속 가능하다고 보기 어렵다"고 진단한다.
4. 반론 측 — 표면 분배율은 총수익이 아니다
이제 반론이 등장한다. 반론 측은 ETF를 PER·PBR이 아니라 "총수익률 대비 비용·분배 지속가능성"으로 평가하라고 요구한다. 표면 분배율이 높을수록 총수익 부담이 커지는 역상관, 이것이 반론의 핵심 명제다.
아래 표는 그 역상관을 세 유형에 나란히 대입한 대비표다. 분배율이 가장 높은 상품이 총수익에서 가장 뒤처지는지 확인하는 것이 관전 포인트다.
표를 좌우로 밀어 보실 수 있습니다
| 비교 항목 | QYLD(ATM 풀커버) | 국내 OTM형(441680) | 국내 초고분배형(498400) |
|---|---|---|---|
| 표면 분배율 | 연 11~12% | 연 약 12% | 목표 연 17% |
| 장기 총수익 vs 원지수 | -443.4%p(10년) | +21.0% NAV(강세장 조건부) | 미검증(고캡·목표우선) |
| 총보수 | 0.60% | 미확인 | 미확인 |
| 분배 지속가능성 | 낮음(ROC 의존) | 상대적 양호(저목표) | 낮음(20% 육박 경쟁) |
| 기준가 방어력 | 취약(-15.8%) | 강세장 성장 | 프리미엄 미달 시 취약 |
글로벌 벤치마크 두 상품이 이 역상관을 재확인해 준다. Global X QYLD는 AUM 약 81.3억 달러·총보수 0.60%로 나스닥100 ATM 콜을 100% 매도한다. 국내 나스닥 커버드콜의 원형이자 대표적 반면교사다.
J.P. Morgan JEPI는 ELN 구조로 AUM 443억 달러·순보수 0.35%·분배율 8.19%이며, 5년 총수익 +44.79%로 같은 기간 S&P500(SPY) +78.58%에 33.79%p 뒤졌다.
국내외를 관통하는 패턴은 하나다. 커버 강도가 셀수록(ATM 풀커버) 분배율은 높지만 강세장 총수익 열위가 심하다. 커버 강도가 약할수록(OTM 부분커버) 분배율은 낮지만 기준가 방어력이 있다.
5. 반론의 실증 — 종목별 총수익 격차
명제만으로는 논쟁이 끝나지 않는다. 반론 측은 개별 상품의 숫자로 증명해야 한다. 먼저 국내 대표 5종의 현재가(2026-07-13 종가)·순자산·분배율·설계 유형을 나란히 놓는다.
표를 좌우로 밀어 보실 수 있습니다
| 상품명(티커) | 현재가(원, 2026-07-13 종가) | 순자산(AUM) | 분배율(연) | 기초지수 | 설계 유형 |
|---|---|---|---|---|---|
| TIGER 미국배당다우존스타겟커버드콜2호(458760) | 11,475 | 7,813억원 | 2024년 10.62%, 2025년 10.58% | Dow Jones US Dividend 100 7% Premium CC(TR) | 저목표 타겟 |
| TIGER 미국나스닥100커버드콜(합성)(441680) | 11,800 | 3,885억원 | 월 약 1%(연환산 약 12%) | Cboe Nasdaq-100 BuyWrite V2(TR) | OTM 부분커버 |
| PLUS 고배당주위클리커버드콜(489030) | 6,695 | 3,271억원 | 연 19.66% 보도('25.10 기준) | 고배당주 바스켓+위클리 콜 | 위클리 초고분배 |
| KODEX 200타겟위클리커버드콜(498400) | 21,660 | 5조 2,421억원(2026-05) | 목표 연 17%(프리미엄 추구 약 15%) | 코스피200+위클리 콜 | 위클리 타겟 |
| RISE 미국배당100데일리고정커버드콜(490600) | 9,685 | 미확인 | 상장 1년 최소 17%↑ | KEDI 미국배당100 90% 참여+데일리 콜 | 데일리 고정 |
다음 표는 반론이 승부를 거는 결정적 증거다. 총수익과 기준가를 시계열로 나란히 두면 함정과 반례가 동시에 드러난다.
| 지표 | 기간 | 값 |
|---|---|---|
| QYLD 총수익률(배당 재투자) | '16.07~'26.07 | +157.5% |
| QQQ 총수익률(배당 재투자) | '16.07~'26.07 | +600.9% |
| QYLD-QQQ 총수익 격차 | '16.07~'26.07 | -443.4%p |
| QYLD 가격만 변화(NAV 잠식 대용) | '16.07~'26.07 | -15.8% |
| TIGER 미국나스닥100커버드콜 NAV | '24.01~'26.07 | +21.0% |
| TIGER 미국배당다우존스타겟커버드콜1호 NAV | '24.01~'26.07 | +30.4% |
여기서 논쟁의 균형이 잡힌다. QYLD 계열은 "분배율은 높지만 총수익은 원지수에 크게 뒤진다"는 함정을 실증한다.
그러나 반론이 주장을 완전히 이기는 것은 아니다. 국내 OTM형(441680)과 저목표 타겟형(458760)은 "커버 방식에 따라 기준가가 성장할 수 있다"는 반례를 실증한다. 함정은 상품군의 무차별 속성이 아니라 설계 선택의 결과다.
6. 반론의 결정적 증거 — 리스크 정량화
반론 측의 마지막 무기는 리스크 지도다. 다음 표는 이 산업의 리스크를 영향도·발생 확률·모니터링 지표·임계값으로 계량화한 것이다. 어느 리스크를 먼저 지켜봐야 하는지 확인하기 위해 본다.
표를 좌우로 밀어 보실 수 있습니다
| 리스크 | 영향도 | 발생 확률 | 모니터링 지표 | 임계값 |
|---|---|---|---|---|
| 분배율≠총수익 착시 | 상 | 65% | 세후 총수익률(NAV+분배 재투자-세금) | 표면분배율 12% 대비 세후 총수익 1% 미만 |
| 목표분배율 원금 잠식 | 상 | 55% | 분배금 중 ROC(원금환급) 비중 | ROC 비중 50% 초과 지속 |
| 과잉공급·분배율 경쟁 정점 | 중 | 50% | 연 17~20%대 상품 비중(60종 중) | 비중 50% 초과 |
| ROC 세무 재분류 | 중 | 30% | 연말 분배소득 재분류 공시 | 경상소득 재분류 비중 확대 |
| 정보 비대칭·판단 비용 | 중 | 70% | 금감원 상품명 표기 규제 시행 여부 | 규제 미시행 지속 |
(자체 계산: 산업 Dossier 리스크 요인·교차 검증 근거 기반, 기준일 2026-07-13)
표 위쪽 두 리스크가 반론의 뼈대다. 목표분배율 20% 가정 시 원금 잠식 시뮬레이션은 2010년 1만원이 2024년 3,357원으로 축소된다.
표면 분배율 12%가 15.4% 과세와 NAV 1,000원 하락을 함께 반영하면 세후 총수익이 +0.15%로 수렴하는 계산 예시도 확인된다. QYLD 액면가는 10년간 약 35% 하락했다.
7. 심판과 판정 — 매크로 국면과 산업 스탠스
두 진영의 논거가 다 나왔다. 남은 건 심판이다. 지금의 매크로 국면은 어느 편에 유리한가.
2026년 7월 13일 기준 거시 지표는 VIX 15.0(중립), 미국 장단기 금리차 87bp(정상), 원화 5일 -1.8%(강세), WTI 5일 +8.4%(급등)로 집계된다. 종합 위험선호는 위험중립, 금리 안정, 달러 중립이다.
이 국면은 어느 진영에도 완전한 손을 들어주지 않는다. 횡보성 국면이 이어지면 프리미엄을 100% 수취하는 OTM·저목표형의 매력이 부각된다. 반대로 변동성 충격이 오면 목표분배율을 고정한 고분배군의 재원 소진이 동시에 표면화된다.
그렇다면 골목지기는 어느 쪽 손을 드는가. 국면별 파급을 세 갈래로 나눠 본다.
낙관 시나리오(확률 25%) — 박스권·횡보 진입: 프리미엄 100% 수취 구간이 이어지면 저목표·OTM형의 상대 매력이 회복되고 설계 우열이 뚜렷이 갈린다.
기준 시나리오(확률 45%) — 매크로 혼조 지속: 위험선호 중립·금리 안정이 이어지며 설계별 명암이 공존한다. OTM·저목표형은 완만한 성장을, 초고분배·타겟형은 원금 충당 압력을 각각 이어간다.
비관 시나리오(확률 30%) — 급락·변동성 충격: 고분배 경쟁 재원 소진이 표면화되면 분배 축소 → 순자산 유출 → 프리미엄 감소의 악순환이 상품군 전반의 노출 축소 압력을 끌어올린다.
종합 판정은 비중축소(섹터 노출 축소·옥석 가리기 우선)다. 설계 분화가 결과를 가르고 NAV 잠식은 조건부지만, 실제 자금은 60종 중 과반인 고캡 설계로 쏠려 있다.
두 진영이 합의하는 '정당한 사용' 영역은 국면·설계·목적이 삼중 정렬될 때만 성립하는 좁은 틈새다. 반면 상품군 총량은 분배율 경쟁이 지속 불가 구간에 진입 중이고, 명칭 규제는 진행형이라 정보 비대칭 부담이 개인에게 남는다. 이 점이 결정적 가중치로 작용한다.
🧭 골목지기 뷰 — 데이터 밖의 판단
골목지기가 이 산업에서 눈을 뗄 수 없는 지점은 개별 상품의 분배율 순위가 아니다. 같은 '커버드콜'이라는 한 단어 아래 정반대 결과가 공존한다는 사실이다.
이름이 같다는 이유로 상품을 하나의 성격으로 뭉뚱그리는 순간, 판단은 이미 절반이 틀어진다. 골목지기는 이 이름의 착시를 이 산업 최대의 위험으로 본다.
시장은 이 상품군을 '고분배=고위험, 저분배=안전'이라는 한 줄로 정렬한다. 그러나 위험을 가르는 진짜 변수는 분배율의 높낮이가 아니라 커버 강도와 분배 목표의 조합이다.
분배율이 낮아도 원금을 갉아먹는 설계가 있고, 분배율이 높아도 기준가를 지키는 설계가 있다. 숫자 한 줄로 줄 세우는 통념이 오히려 개인을 오답으로 이끈다고 골목지기는 판단한다.
정작 골목지기가 경계하는 건 상품이 아니라 자금의 쏠림 방향이다. 재원이 지속 가능한 저목표 설계가 아니라 고정 고분배 쪽으로 계속 흘러간다면, 이 산업은 개별 상품의 우열과 무관하게 구조적 피로를 축적한다. 좋은 상품이 있느냐 없느냐가 아니라, 나쁜 설계로 돈이 몰리는 흐름 자체가 문제라는 뜻이다.
이 관점은 조건부다. 명칭 표기 규제가 시행된 뒤에도 신규 상장 상품의 목표분배율이 반복적으로 두 자릿수 후반에서 책정된다면, 골목지기는 '설계가 결과를 가른다'는 이 글의 전제를 폐기한다. 그때는 규제가 마케팅 문구만 걷어냈을 뿐 고분배를 낳는 유인 구조는 그대로라는 뜻이기 때문이다.
그래서 골목지기가 실제로 지켜보는 지표는 분배율 순위표가 아니다. 신규 상장 상품의 목표분배율 분포와 분배금 중 원금환급이 차지하는 비중, 이 두 곡선의 추세다. 두 선이 함께 꺾이는 시점이 이 산업의 진짜 변곡점이라고 본다.
💡 골목지기 퀀트 뷰 핵심 FAQ
Q1. 월배당 커버드콜 ETF 산업 현재 업황은 어떤 국면인가?
A1. 순자산이 2022년 말 1,223억원에서 2026년 7월 26조 7,655억원으로 4년 만에 200배 이상 성장한 후, 신규 상장 경쟁이 연 17~20%대 분배율까지 치솟아 성장 사이클 후반부 과열 국면에 진입한 상태로 확인된다. 운용업계 스스로 20%대 분배율의 구조적 지속 가능성에 의문을 제기하는 단계다.
Q2. 이 산업에서 관찰할 만한 상품은 무엇인가?
A2. 상대 우위 관찰군은 OTM 부분커버·저목표(연 10~12%) 설계인 TIGER 미국나스닥100커버드콜(441680, 강세장 NAV +21.0%)과 TIGER 미국배당다우존스타겟커버드콜1·2호(458750·458760, NAV +30.4%·분배율 10%대 안정)다. 리스크 점검 우선군은 목표 연 17%의 KODEX 200타겟위클리커버드콜(498400)과 연 19.66% 보도의 PLUS 고배당주위클리커버드콜(489030)로, 프리미엄이 목표에 미달하면 원금 충당으로 기준가가 훼손될 리스크가 저목표군보다 크다.
Q3. 이 산업 투자 시 가장 큰 리스크는 무엇인가?
A3. 발생 확률이 가장 높은 상위 리스크는 "분배율≠총수익 착시"(영향도 상, 발생 확률 65%)다. 표면 분배율 12%가 과세와 기준가 하락을 반영하면 세후 총수익이 1% 미만으로 수렴하는 사례가 확인된다. 두 번째는 "목표분배율 원금 잠식"(영향도 상, 발생 확률 55%)으로, 목표 20% 가정 시 15년 후 원금이 1만원에서 3,357원으로 축소되는 시뮬레이션이 근거다.
💬 이 글의 판단에 반대 근거나 다른 데이터가 있다면 댓글로 남겨 주시면 다음 사후 점검 노트에 반영한다.
데이터 출처:
- 자본시장연구원(KCMI) 자본시장포커스 — 커버드콜 ETF 순자산·분배율 총수익 해석 경고 (2026-06-15)
- KRX 정보데이터시스템(한국거래소) — 국내 상장 커버드콜 ETF 60종·설계유형 구성, NAV·종가 시계열 (2026-07-10~13 기준)
- Yahoo Finance — QYLD·QQQ·JEPI·SPY 5~10년 총수익률·가격 데이터 (2026-07-13 기준)
- 파이낸셜뉴스(2026-07-09)·머니투데이(2026-06-23)·네이트뉴스(2026-05-07)·인베스트조선(2024-08-20, 2025-10-31)·한국경제(2025-01-19) — 순자산 추이·분배율 경쟁·원금 잠식 시뮬레이션·금융당국 명칭 규제
- 미래에셋자산운용(TIGER)·삼성자산운용(KODEX)·PLUS ETF·RISE ETF 상품 공시 — AUM·분배율·기초지수 (2025~2026)
- ETF Portfolio Blueprint(2026-05)·24/7 Wall St(2026-05-27)·JPMorgan AM Fact Sheet(2026-05-31) — QYLD·JEPI 글로벌 벤치마크 데이터
📱 연금·배당 노후 현금흐름 설계 도구
ISA·연금저축·IRP 인출 순서 절세 시뮬레이션은 '연금나침반', 배당과 연금을 합친 월 실수령 달력은 '은퇴월급'으로 미리 계산한다. 둘 다 로그인·연동 없는 무료 앱이다.
'💵 ETF·인컴 투자 (ETF & Income) > 커버드콜·월배당' 카테고리의 다른 글
| 리츠 ETF, 월배당 포트폴리오에서 채권을 대신할 수 있을까 — TIGER·KODEX·PLUS K리츠 실측 비교 (0) | 2026.09.22 |
|---|---|
| 미국배당커버드콜 ETF, 이름 같아도 기초지수가 다르다 — KODEX·TIGER 수익률이 10%p 갈린 조건 (1) | 2026.09.19 |
| 금융고배당 커버드콜 ETF, 월 0.6% 배당이 상방을 얼마나 잡아먹나 — 국내 4종 실측 (0) | 2026.09.17 |
| 위클리 커버드콜 ETF 단점 실측: KODEX 200타겟위클리커버드콜, 상장 후 상방 갭 -59%p 검증 (0) | 2026.07.14 |
댓글