📅 발행: 2026-07-13 | 🔄 최종 업데이트: 2026-10-14
📌 사후 점검 노트 (2026-10-14 기준) — 골목지기 작성·검토
'발주는 쏟아지는데 왜 내 종목은 조용한가'로 시작한 글이다. 석 달 뒤 소재주는 여전히 조용했다. 7월 13일 이후 동진쎄미켐 +8.3%, 에스앤에스텍 +3.1%다(2026-10-13 종가). 같은 기간 KODEX 200이 -13.0%였으니 지수 대비로는 둘 다 선방했지만, '국산화 프리미엄'이 가격으로 터진 흔적은 없다. 폐기 조건은 3분기보고서에 EUV 포토레지스트 매출이나 EUV 소모재 매출이 별도 숫자로 등장하는 것이었다. 보고서는 11월에 나오므로 판정은 그때다. JSR 청주 공장을 협력이 아니라 포위로 읽은 관점도 아직 반증되지 않았다. 지금까지는 '관찰' 분류를 바꿀 데이터가 없다.
뉴스만 보면 노광 장비는 지금 초호황이다. SK Hynix가 ASML과 7조 원대 EUV 계약을 맺었고, 삼성전자는 평택 P5에 장비 70대를 발주했다.
그런데 이 발주 뉴스를 보고 국내 노광 관련주를 들여다본 투자자라면 한 번쯤 같은 질문을 했을 것이다. 발주는 이렇게 쏟아지는데, 왜 내 종목은 조용한가.
이 글은 그 질문을 순서대로 따라간다. 왜 발주가 국내 실적이 되지 않는지(왜), 그럼 한국이 만질 수 있는 파이는 무엇인지(무엇), 그래서 지금 종목들의 밸류와 국면은 어떤지(그래서), 마지막으로 이 판단이 언제 틀리는지(언제)다.
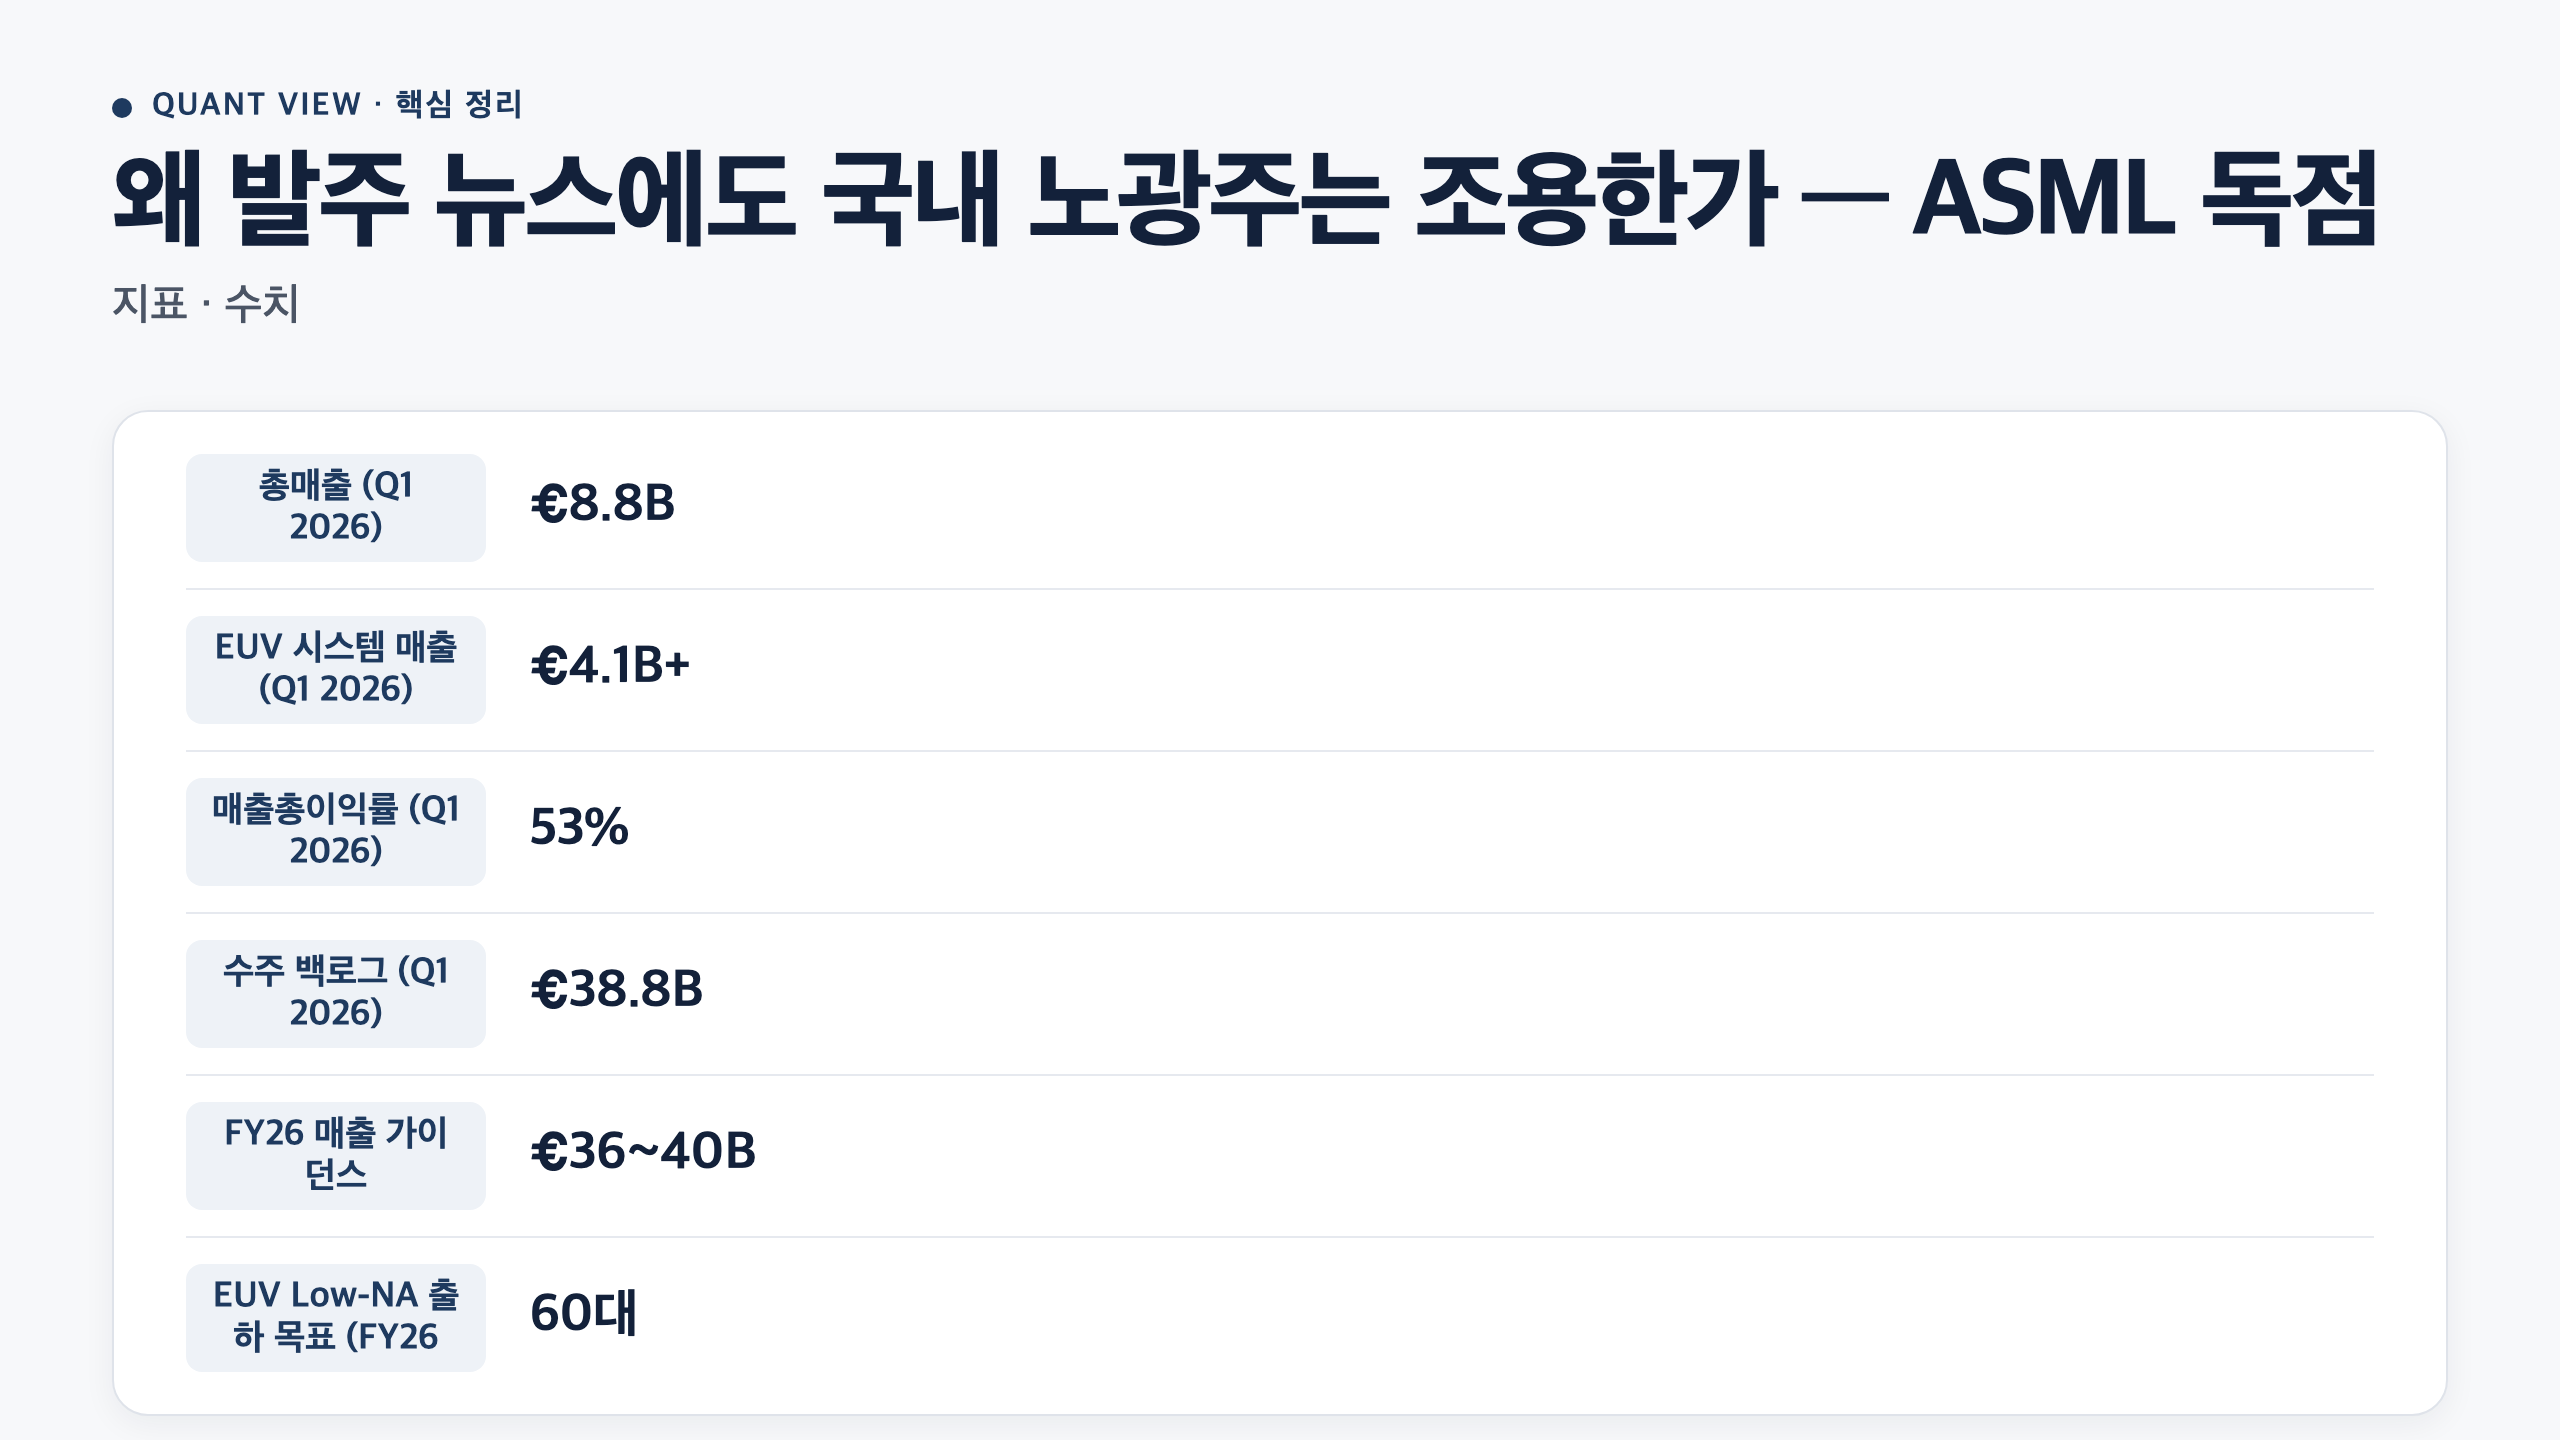
왜 발주 뉴스에도 국내 노광주는 조용한가 — ASML 독점 — 본문 표를 카드로 정리
🧭 QUICK NAVIGATION (목차)
1. 왜 발주 뉴스에도 국내 노광주는 조용한가 — ASML 독점
답은 노광 장비 시장의 극단적 공급 집중에 있다. EUV 장비는 ASML이 전 세계 100%를 독점한다. 광원(Cymer)은 ASML 자회사로 수직통합돼 있고, 핵심 광학계는 Zeiss(독일)가 독점 공급한다.
DUV조차 ASML 90%+·Nikon 5%·Canon 5%로 외산이 과점하며, Canon은 저비용 나노임프린트(NIL) 틈새로 후퇴한 상태다. 국내 기업의 노광 장비 점유율은 EUV·DUV·NIL 전 구간에서 0이다.
그래서 SK Hynix와 삼성이 아무리 큰 발주를 넣어도 그 이익은 전액 ASML·Zeiss·Cymer로 흘러간다. 발주 헤드라인이 국내 노광주 실적으로 번역되지 않는 1차 이유가 여기 있다.
아래 표는 그 독점이 얼마나 견고한지를 숫자로 보여준다. 발주가 결국 어디로 쌓이는지를 확인하기 위한 것이다.
| 지표 | 수치 | 비고 |
|---|---|---|
| 총매출 (Q1 2026) | €8.8B | YoY +13% |
| EUV 시스템 매출 (Q1 2026) | €4.1B+ | 총매출의 65%, YoY +28% |
| 매출총이익률 (Q1 2026) | 53% | |
| 수주 백로그 (Q1 2026) | €38.8B | 향후 매출 가시성 지표 |
| FY26 매출 가이던스 | €36~40B | 이전 €34~39B에서 상향 |
| EUV Low-NA 출하 목표 (FY26E) | 60대 | FY25 48대 대비 +25% |
| 한국 매출 비중 (Q1 2026) | 45% | Q4 2025 22%에서 급등 |
| 중국 매출 비중 (Q1 2026) | 19% | Q4 2025 36%에서 급락 |
2026년 7월 신규 확인된 대형 발주도 이 구조 위에서 읽어야 한다. SK Hynix가 ASML과 €6.86B(약 $7.97B) 규모 EUV 장비 공급 계약을 체결했다. 2027년 말까지 최대 30대 Low-NA EUV를 포함하는 역대 최대 단일 오더다.
삼성전자 역시 평택 P5 팹에 EUV 약 20대·DUV 약 50대 총 70대를 발주했으며, EUV 분만 10조원 이상으로 추정된다. 이 발주들의 Q2 백로그 반영 여부는 2026-07-15 ASML Q2 실적(컨센서스 EPS $7.98, YoY +75.4%)에서 확인된다.
2. 노광 기술은 어디까지 왔고, 무게중심은 어디인가
한국이 왜 소재만 만질 수 있는지, High-NA 수요는 왜 아직 먼 이야기인지를 이해하려면 기술 지형을 먼저 봐야 한다.
노광(Photolithography, 리소그래피)은 반도체 전공정의 네 핵심 공정 — 노광·식각·증착·세정 — 가운데 미세화를 결정짓는 단계다. 실리콘 웨이퍼 위에 포토레지스트(감광액, PR)를 코팅하고, 회로 패턴이 새겨진 포토마스크에 빛을 통과시켜 패턴을 웨이퍼에 인쇄한다. 빛의 파장이 짧을수록 더 미세한 회로를 구현한다.
노광 기술은 i-line(365nm) → KrF(248nm) → ArF(193nm) → ArF immersion(DUV, 193nm 액침) → EUV(극자외선, 13.5nm) 순으로 진화했다. EUV는 현존 최첨단 노광 기술이며 7nm 이하 선단 공정의 필수재다.
차세대 기술인 High-NA EUV(EXE:5200)는 렌즈 개구수(NA)를 기존 0.33에서 0.55로 높여 1.4nm 이하 미세화를 목표로 한다. 대당가 $380~400M으로 기존 EUV(€260M) 대비 약 1.5배 수준이다.
2026년 7월 기준 전 세계 설치 누계는 12대 미만이며, TSMC는 A13 노드(약 2029년)까지 High-NA 채택을 우회하기로 결정했다. High-NA 소재 수요의 실질 상승은 2027년 이후 스토리다.
여기서 균형추 하나를 짚어둔다. 현재 노광 장비 시장에서 DUV의 비중은 56.69%다. EUV 서사가 주목받지만, 시장 파이의 무게중심은 성숙·저비용·고처리량의 DUV가 더 크다.
3. 그럼 한국이 만질 수 있는 파이는 무엇인가 — 소재 3종
노광 장비·광원·NIL 전 구간에서 국내 점유는 0이다. 한국이 접근하는 파이는 소재·부품 3종뿐이다. 아래 표는 그 3종이 밸류체인 어디에 있고, 누구를 상대로 싸우는지를 정리한다.
표를 좌우로 밀어 보실 수 있습니다
| 밸류체인 단 | 글로벌 지배자 | 국내 포지션 | 국산 경쟁력 |
|---|---|---|---|
| EUV 장비 | ASML 100% | 0 | 불가 |
| DUV 장비 | ASML 90%+ / Nikon 5% / Canon 5% | 0 | 불가 |
| EUV 광원 | Cymer(ASML 자회사) | 0 | 불가 |
| 포토레지스트(PR) | 일본 95% (JSR·TOK·신에츠) | 동진쎄미켐(005290) | 균열 시작 |
| EUV 펠리클 | Mitsui Chemicals(日)/ASML 원천 | 에스앤에스텍(101490)·에프에스티(036810) | 수입대체 시작 |
| EUV 블랭크마스크 | 호야·신에츠(日) | 에스앤에스텍(101490) | 국산화 외길 |
| 석영·세라믹 부품 | 글로벌 | 원익QnC(074600) | 간접 |
국내 소재 3종의 핵심 마일스톤을 정리한다. 동진쎄미켐은 SK Hynix와 EUV PR 공동개발을 공식 발표했고, KrF·ArF DUV PR 국산 레퍼런스를 깔고 EUV 상단을 확장하는 이원화 구조를 구축 중이다.
에스앤에스텍은 용인 EUV 전용센터(2025년 10월 완공)에서 블랭크마스크·펠리클을 동시 생산하며, 삼성 4nm 라인 블랭크마스크 최종 평가 단계(2026년 2분기 목표)에 있다. 삼성과 EUV 펠리클 특허를 공동출원해 기술 협력을 공식화했다.
에프에스티는 삼성 Taylor fab(텍사스)에 한국산 EUV 펠리클 핸들링 장비 250억원을 수주했다(2026년 1월 확인). 단, Taylor 완전 양산 개시는 2027년 초로 지연됐고, EUV 소재 소모재 반복납품으로의 전환 타임라인도 2027년 이후다.
이 3종의 공통 제약은 한 문장으로 압축된다. 노광 장비 사이클의 직접 베타가 아니라 삼성·SK 공급망 국산화 정책 베타이며, 양산 레퍼런스 공백이 주가 민감도를 억제하는 구간이다.
4. 그래서 이 종목들은 지금 비싼가, 싼가
밸류체인을 알았으니 다음 질문은 가격이다. 아래 표는 노광 밸류체인 안에서 어디가 이미 올랐고 어디가 소외됐는지를 한 화면에 놓는다.
표를 좌우로 밀어 보실 수 있습니다
| 구분 | 기업 | fwd PER | YTD 수익률 | 밸류 상태 |
|---|---|---|---|---|
| EUV 독점 | ASML | 45.38배 | +70% | 밸류 부담 점검 구간 |
| 글로벌 장비 피어 | AMAT | 34.9배 | +129% | ASML 대비 초과수익 |
| 글로벌 장비 피어 | Lam Research | 46.0배 | +106.3% | ASML 대비 초과수익 |
| 글로벌 장비 피어 | KLA | — | +88.9% | ASML 대비 초과수익 |
| 국내 노광 소재 | 동진쎄미켐·에스앤에스텍·에프에스티 | 성장 멀티플 선반영 | 상대 소외 | 레퍼런스 공백 상태 |
ASML의 fwd PER 45.38배는 업종 평균 24.53배의 1.85배다. 52주 고점 $1,999.96에서 Q2 실적(2026-07-15)이 컨센서스 부합에 그치면 차익실현 압력이 형성되는 구간이다. 43명 Strong Buy 컨센서스와 백로그 €38.8B는 하방을 방어하는 구조다.
국내 소재 3종은 EUV 성장 기대가 멀티플에 선반영된 상태에서 분기 양산 매출 기여가 공시로 확인되지 않아 상대 소외 구간이 지속되고 있다.
5. 그래서 돈은 어디로 흐르고 있나
현재 거시 체제는 위험선호 중립·금리 안정·달러 중립으로 분류된다. VIX 15.0으로 안정 구간이 유지되며, 고배수 기술주에 우호적인 환경이다.
반도체 섹터는 매크로 체제상 순풍(FAVOR) 국면에 있다. SOX 필라델피아 반도체지수는 2026년 6월 12일 기준 1개월 +11.26%다.
SEMI 최신 집계에서 총 반도체 장비 전망이 2026E $145B·2027E $156B(사상 첫 $150B 돌파)로 대폭 상향됐다. SEMI Q1 2026 장비 빌링은 $36.55B으로 QoQ +1% 평탄화이나 YoY +14% 성장 기조다. DRAM 산업 Q1 2026 매출은 $97B(QoQ +81%)을 기록했고, DRAM Capex는 2026E $61.3B(YoY +14%)으로 확대됐다.
반도체 섹터 FAVOR 환경에도 불구하고, 이 우호 자금이 노광 장비·광원(국내 접근 불가)이 아닌 국내 소재 3종으로 흐르는 수급 파이프는 확인되지 않는 상태다.
6월 MTD(5/29~6/12) 국내 소재 3종 수익률은 에스앤에스텍 -2.9%, 동진쎄미켐 +7.9%, 에프에스티 +8.9%로, 같은 기간 전공정 증착 4종(원익IPS·유진테크·에이피티씨·HPSP) +58~73% 대비 구조적 소외가 관찰됐다. 소재 3종은 SOXX·SMH 글로벌 ETF에 편입 구조가 없어 외국인 수급 파이프도 부재한 상태다.
6. 그래서 지금 국면은 무엇이고, 무엇을 지켜보나
노광 섹터 스탠스: 중립 (비중축소 압력이 실린 중립)
상위 반도체 섹터가 매크로 체제상 순풍 환경임에도, 노광 섹터는 국내 장비 0이라는 구조적 제약이 더해져 보수 편향 사유가 강화된다. 국내 소재 3종은 삼성·SK 공급망 국산화 정책 베타 구간에 있으며, 분기 공시로 양산 레퍼런스가 확인되기 전까지 상대 강도 우위 구간은 형성되지 않는 상태다.
재평가 트리거는 단일 지점으로 압축된다. 2026년 3분기보고서(11월 중순)에서 동진쎄미켐 EUV PR / 에스앤에스텍 블랭크마스크·펠리클의 EUV 소모재 매출이 별도 세그먼트로 처음 인식되는 시점이다.
인식 시 테마→실적 전환, 섹터 모멘텀 회복·확대 국면 진입 조건이 충족된다. 3개 분기 연속 미인식 시 선지급 성장 멀티플 되돌림 트리거가 된다.
관찰 후보 3종의 현황을 정리한다.
동진쎄미켐(005290): 관찰 근거 — KrF·ArF DUV PR 국산 레퍼런스 위에 EUV PR SK 공식 협력으로 이원화 구조 구축. 삼성·SK 공급망 안보 정책에 따른 구조적 최저 파이 유지. 핵심 리스크 트리거 — JSR 청주 MOR 양산 단가가 동진 EUV PR 대비 동등·이하 형성 + 3분기보고서 EUV PR 양산 매출 미인식 동시 발생 시 리스크 점검 우선 구간.
에스앤에스텍(101490): 관찰 근거 — 삼성 4nm 라인 블랭크마스크 최종 평가 단계(2026 2분기 목표). 용인 EUV 전용센터에서 블랭크마스크·펠리클 동시 생산 원스톱 체제. 삼성과 EUV 펠리클 특허 공동출원으로 기술 협력 공식화. 핵심 리스크 트리거 — 실질 점유율%·EUV 양산 매출 미공시 지속 + Mitsui Chemicals 증설 공세로 글로벌 판로가 삼성향으로 제한되는 경우 리스크 점검 우선 구간.
에프에스티(036810): 관찰 근거 — 삼성 Taylor fab 한국산 EUV 펠리클 핸들링 장비 250억원 수주(2026년 1월)가 한국산 EUV 펠리클 도입 결정의 물적 증거. Taylor 노드 4nm→2nm 상향·capacity 20K→50K wpm 2.5배 확대로 EUV 레이어 수 증가 구조적 기반 형성. 핵심 리스크 트리거 — Taylor 양산 2027년 초 슬립 확정 상태에서 핸들링 장비→소모재 반복납품 전환이 실현되지 않을 경우 베타 부재 확정 구간.
7. 이 관점은 언제 폐기되는가 — 리스크와 임계값
마지막 질문은 '내가 틀리면 어떻게 아는가'다. 아래 표는 이 관점을 뒤집을 조건과, 그것을 감지할 임계·모니터링 지표를 정리한다.
| 리스크 | 영향도 | 임계값·모니터링 지표 |
|---|---|---|
| 국내 장비 0 — 구조적 제약 | 최상 | 구조 고정. EUV/DUV/NIL 전 구간 국내 점유 0 확정 |
| 양산 레퍼런스 공백 | 상 | 3분기보고서(2026년 11월) EUV 소재 매출 별도 세그먼트 미인식 시 멀티플 되돌림 |
| 일본 과점사 현지화 — JSR 청주 MOR, TOK 고리야마 | 상 | JSR 청주 MOR 단가가 동진 대비 동등·이하 형성 시 국산화 가격 메리트 소멸 |
| High-NA 채택 지연·TSMC 우회 | 중 | TSMC A13(약 2029)까지 High-NA 우회. 마스크·펠리클 스펙 변경 수요 2027+ 이연 |
| MATCH Act + ASML 중국 매출 추가 하락 | 중 | DUV immersion 중국 수출 금지 + 서비스 금지 통과 시 ASML FY26 매출 ~5% hit 추정. 소형주 센티먼트 동반 냉각 |
| Samsung Taylor 양산 슬립 | 중 | Taylor 완전 양산 2027년 초 지연 — 에프에스티 핸들링 장비→소모재 전환 2027+ 이연 |
🧭 골목지기 뷰 — 데이터 밖의 판단
이 글의 데이터에서 골목지기가 가장 오래 붙잡은 지점은 발주 규모도, ASML 밸류에이션도 아니다. 국내 소재 3종에 붙은 성장 멀티플이 대체 무엇을 근거로 서 있는가다.
방향성은 사실이다. 삼성과 SK는 소재 국산화를 안보 문제로 다루고, 3종은 그 정책의 수혜 자리에 정확히 서 있다.
문제는 그 방향성이 아직 분기 공시의 숫자 한 줄로 번역되지 않았다는 점이다. 골목지기는 방향은 인정하되, 정량 레퍼런스가 빈 지금 구간을 '베팅'이 아니라 '관찰'로 판단한다.
시장과 다르게 읽는 지점은 JSR 청주다. 다수는 일본 소재사의 한국 공장을 'K-반도체 소재 허브'로, 국산화의 우군처럼 읽는다.
골목지기는 반대로 판단한다. 과점 사업자가 국산화 경쟁자 바로 옆에 공장을 세운 것은 협력이 아니라 포위에 가깝다.
국산화의 무기였던 가격·납기 우위가 현지 생산으로 상쇄되면, '국산화 프리미엄'이라는 이야기의 전제 자체가 흔들린다.
그래서 이 관점이 뒤집히는 경계는 단순하다. 2026년 3분기보고서에서 동진쎄미켐의 EUV PR 매출, 혹은 에스앤에스텍의 EUV 소모재 매출이 별도 숫자로 처음 등장하는 순간이다.
그 한 줄이 확인되면 골목지기는 이 섹터를 '관찰'에서 '테마의 실적 전환'으로 재분류한다. 반대로 세 분기 연속 그 줄이 비어 있으면, 선지급된 성장 멀티플은 근거를 잃는다고 판단한다.
지금 골목지기의 대응은 매매가 아니라 대기다. 발주 헤드라인이 나올 때마다 국내 노광주를 좇는 대신, 11월 사업보고서의 세그먼트 표 한 칸을 달력에 표시해 두는 쪽을 택한다.
노광 섹터에서 확인해야 할 변수는 주가가 아니라 공시다. 골목지기는 그 한 줄이 나올 때까지 이 섹터를 서두르지 않고 지켜보는 것으로 판단을 유지한다.
💡 골목지기 퀀트 뷰 핵심 FAQ
Q1. 노광 섹터 현재 업황은 어떤 국면인가?
A1. 중립(비중축소 압력이 실린 중립) 국면이다. ASML 백로그 €38.8B·SK Hynix €6.86B 메가오더·삼성 P5 70대 발주로 글로벌 EUV 수요는 견조하나, 국내 장비 점유 0이라는 구조적 제약으로 이익 귀속은 전액 ASML에 집중된다. 국내 소재 3종은 분기 양산 레퍼런스 공백 상태에서 성장 멀티플이 선반영된 구간이다.
Q2. 노광 섹터에서 관찰할 만한 국내 종목은 무엇인가?
A2. 관찰 후보는 동진쎄미켐(005290), 에스앤에스텍(101490), 에프에스티(036810) 3종이다. 동진쎄미켐은 SK 공식 협력으로 EUV PR 이원화 구조를 구축 중이나 JSR 청주 MOR 단가 경쟁이 리스크다. 에스앤에스텍은 삼성 4nm 라인 블랭크마스크 최종 평가 단계이나 점유율% 공시 공백이 상존한다. 에프에스티는 Taylor fab 핸들링 장비 250억 수주가 물적 증거이나 Taylor 양산 2027년 초 슬립으로 소모재 반복납품 타임라인이 이연된 상태다. 3종 모두 3분기보고서(11월) EUV 소재 매출 첫 인식 여부가 핵심 재평가 트리거다.
Q3. 노광 섹터 투자에서 가장 큰 리스크는 무엇인가?
A3. 두 가지가 최상위 리스크다. 첫째, 국내 장비 점유 0이라는 구조적 제약으로 노광 장비 사이클의 이익 귀속이 전액 외국 기업에 집중된다. 둘째, 일본 과점사(JSR·TOK·신에츠)의 국내 현지화다. JSR 청주 MOR 공장이 2026년 양산에 돌입하고, TOK 고리야마 신동이 2026년 하반기 가동 예정으로 증설 중이다. 이 두 경쟁사의 현지 단가가 국내 소재사 수준으로 수렴하면 국산화 가격 메리트가 소멸하고 성장 멀티플 되돌림 압력이 형성된다.
💬 이 글의 판단에 반대 근거나 다른 데이터가 있다면 댓글로 남겨 주시면 다음 사후 점검 노트에 반영한다.
데이터 출처:
- ASML Investor Relations (asml.com) — Q1 2026 Press Release, FY26 가이던스, 백로그, 출하 목표 (2026-04-16)
- TrendForce (trendforce.com) — TSMC N2 capacity 로드맵, DRAM 매출·Capex, JSR 한국 공장 계획, High-NA TSMC 우회 결정 (2025-11~2026-05)
- SEMI (semi.org) — WFE 2026E·2027E 전망, Q1 2026 장비 빌링 (2025-12·2026-06)
- Mordor Intelligence 2026 — EUV/DUV 장비 과점 구조, 시장 규모
- FortuneBI / MarketsandMarkets — EUV 노광 시장 중앙값 $13.27B (CAGR 8.28%)
- SNS Insider — EUV 펠리클 시장 2026 $648.6M (CAGR 19.47%)
- VerifiedMarket Research — EUV 블랭크마스크 시장 2024 $1.2B (CAGR 15.8%)
- stockanalysis.com / Yahoo Finance — ASML fwd PER, YTD 수익률, 피어 멀티플 (2026-07-10)
- 한국거래소 — 국내 소재 3종 6월 MTD 수익률 (기준일 2026-06-13)
- Tom's Hardware / ad-hoc-news — SK Hynix €6.86B EUV 계약 (2026-07)
- Seoul Economic Daily / TrendForce — 삼성 P5 EUV 20대+DUV 50대 발주 (2026-04)
- 키움증권 리서치 — 신규 팹 4곳 동시가동·ASML EUV 출하 추정 (2026-06-02)
'🔬 기업 & 산업 인텔리전스 (Equity & Industry)' 카테고리의 다른 글
| 재정정책 산업 분석 — 총지출 728조원·수혜 우선순위 역설 (2026) (0) | 2026.07.20 |
|---|---|
| 방어주 산업 분석 — XLP +15.9%·XLU +30% 글로벌 사이클과 한국 4대 세그먼트 구조 (2026) (1) | 2026.07.19 |
| 인구감소 산업 분석 — 초고령사회 진입·생산가능인구 2030년 누계 -445만명·밸류체인 이분화 (2026) (0) | 2026.07.19 |
| 패키징 산업 분석 — 어드밴스드 패키징 TAM $79.4B·CoWoS 병목·점유율 재편 (2026) (0) | 2026.07.19 |
| 반도체 증착 장비 관련주 분석: WFE $140B 가속론 vs P/E 72배 딜레마 (2026Q3) (1) | 2026.07.18 |
댓글